
Правительство урезало бюджет сельской ипотеки на 2026 год до 40,3 млрд рублей — это на 38% меньше, чем годом раньше. С апреля 2026 года Сбербанк, ВТБ, Совкомбанк и Банк ДОМ.РФ приостановили приём заявок по программе, а деньги у оставшихся операторов заканчиваются быстрее обычного. Разбираемся, что случилось и что делать тем, кто рассчитывал на ставку до 3% годовых.
Что случилось: бюджет сельской ипотеки урезали почти вдвое
На 2026 год государство заложило на субсидирование сельской ипотеки 40,3 млрд рублей — против примерно 65 млрд рублей годом раньше. Сокращение почти на 38% подтверждают справочные материалы ДОМ.РФ: программа продолжает действовать, но лимит средств на компенсацию банкам разницы между рыночной и льготной ставкой заметно меньше.
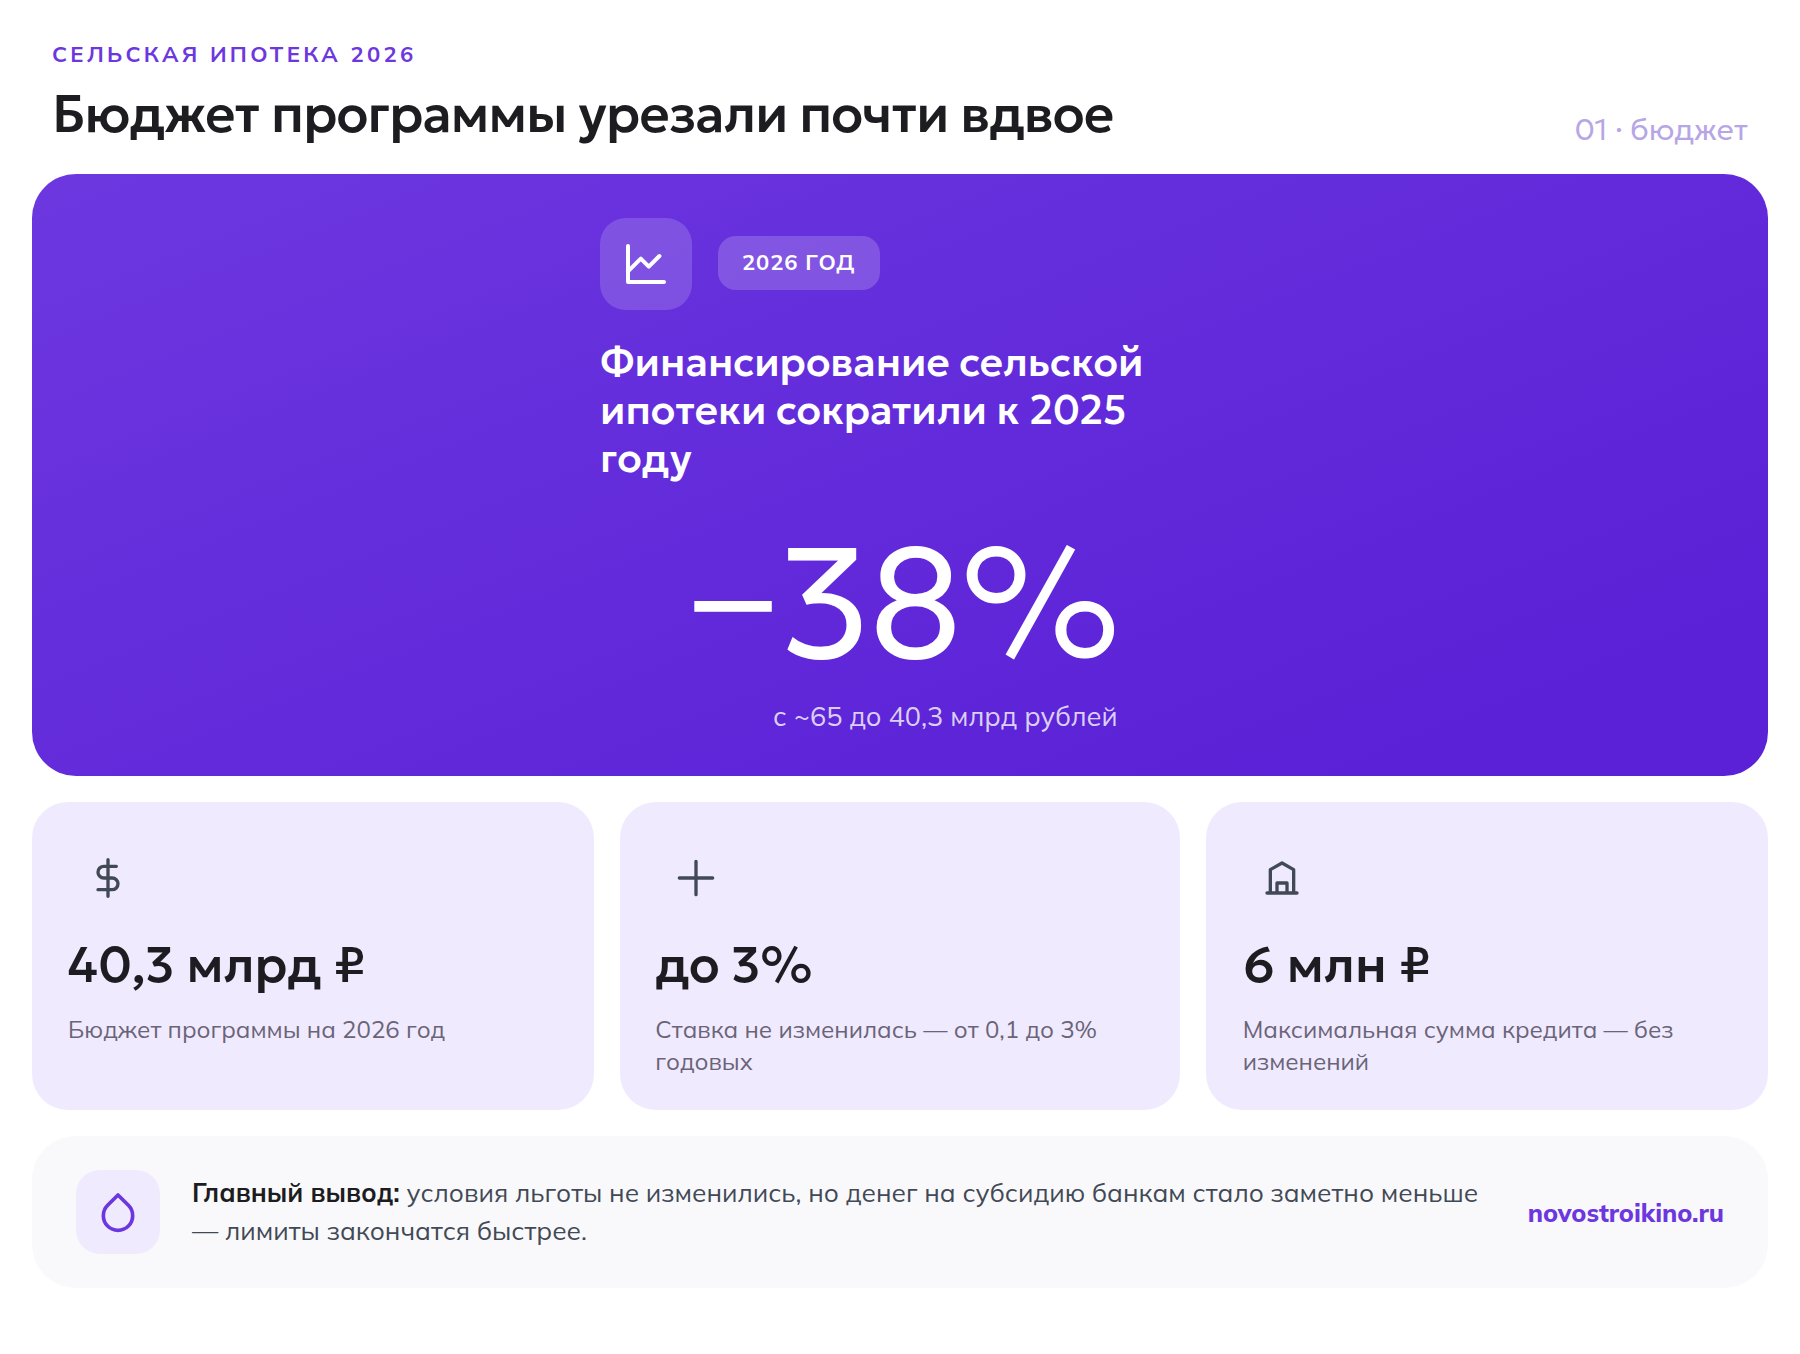
Сама механика льготы не изменилась: банк выдаёт кредит по ставке от 0,1 до 3% годовых, а государство доплачивает ему разницу до рыночного уровня. Чем ниже льготная ставка и выше ключевая, тем дороже обходится казне каждый выданный рубль — а бюджет на компенсацию в 2026 году именно такой, каким его утвердили при формировании расходов на АПК.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Почему деньги закончились так быстро и какие банки встали на паузу
По состоянию на апрель 2026 года приём заявок приостановили сразу четыре крупных участника программы — Сбербанк, ВТБ, Совкомбанк и Банк ДОМ.РФ. Формально это не отмена сельской ипотеки: банки останавливают приём именно тогда, когда исчерпан выделенный им на квартал лимит компенсации, а не когда программа закрыта целиком.
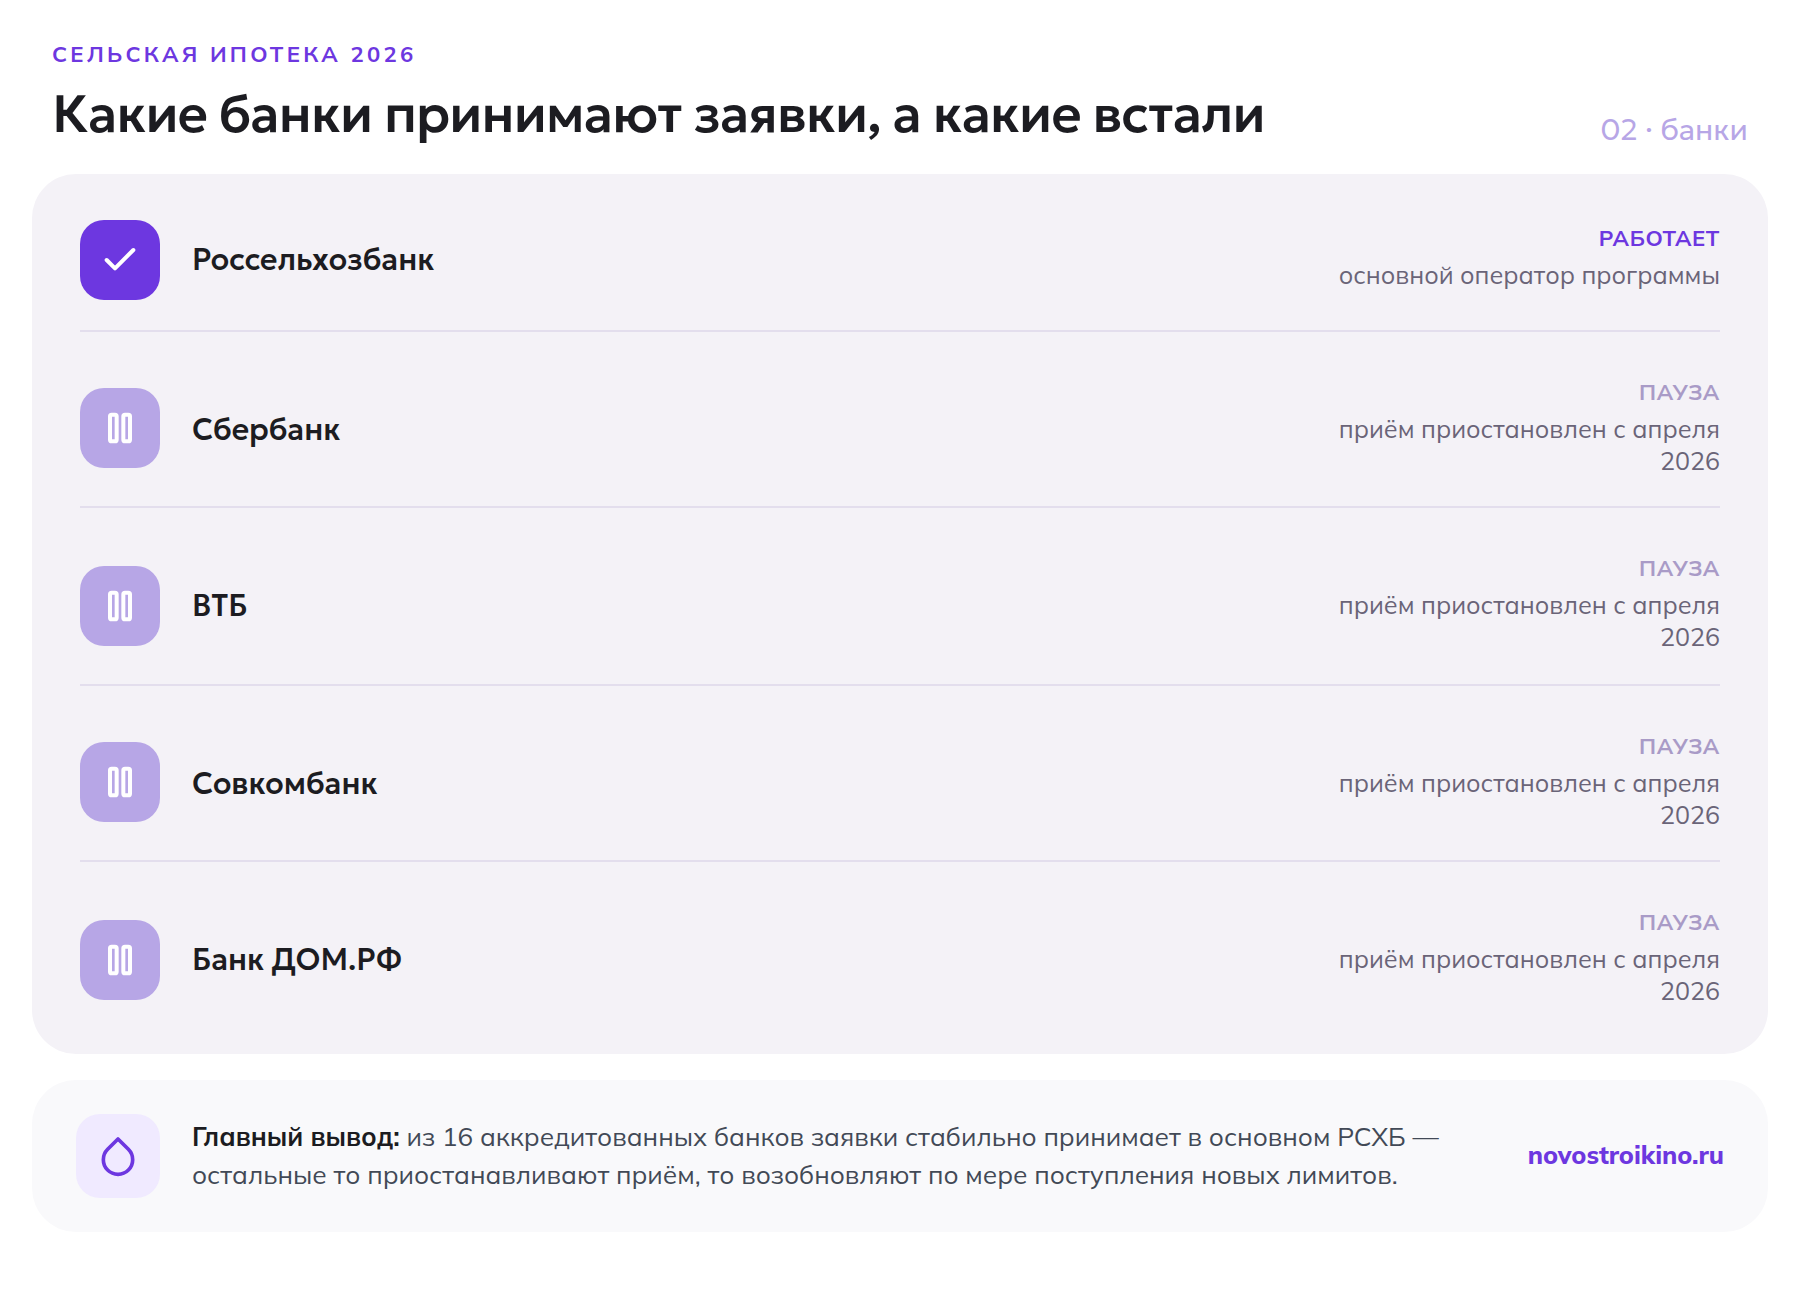
Основным работающим оператором остаётся Россельхозбанк — на него исторически приходится большая часть выдач по программе. Из 16 аккредитованных банков (РСХБ, Сбер, ВТБ, Альфа-Банк, Банк ДОМ.РФ и другие) заявки сейчас реально принимают немногие, а актуальный список меняется от месяца к месяцу — банк может возобновить приём после того, как получит новый транш субсидии. Похожая пауза уже случалась осенью 2024 года, и тогда выдачи возобновились только спустя несколько месяцев.
Что это значит для тех, кто планировал дом в Подмосковье по сельской ипотеке
Для жителей Москвы и Московской области новость касается скорее соседних регионов и общей доступности программы: сельская ипотека и раньше не распространялась на населённые пункты самой Московской области — регион официально считается слишком урбанизированным для сельской субсидии. Мы подробно разбирали доступные варианты финансирования стройки в Подмосковье в нашем обзоре ипотечных программ на частный дом в Подмосковье — там же было видно, что инициатива распространить сельскую ипотеку на сельские агломерации области пока остаётся на стадии обсуждения.
Сокращённый бюджет 2026 года эту перспективу не приближает: если денег не хватает даже на действующие сельские территории в других регионах ЦФО, расширение программы на новые площадки в ближайшее время маловероятно. А тем, кто рассматривал участок в соседних с Подмосковьем областях именно ради ставки в 3%, стоит закладывать в план больше времени на согласование — банк может поставить заявку в очередь до нового транша лимита.
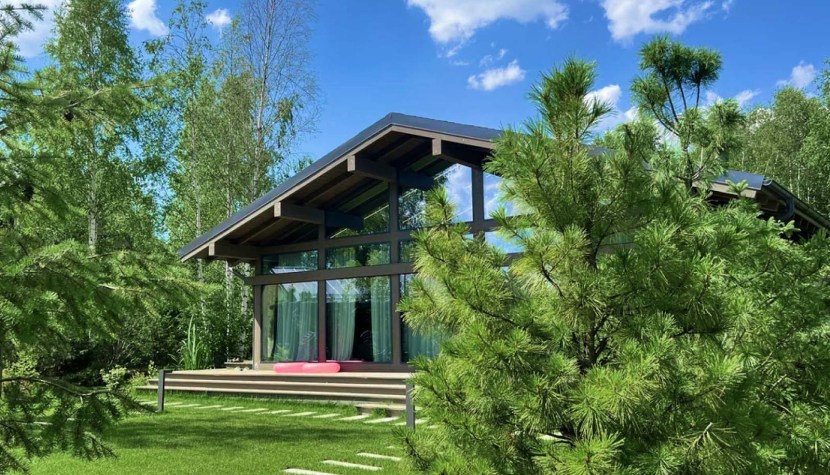
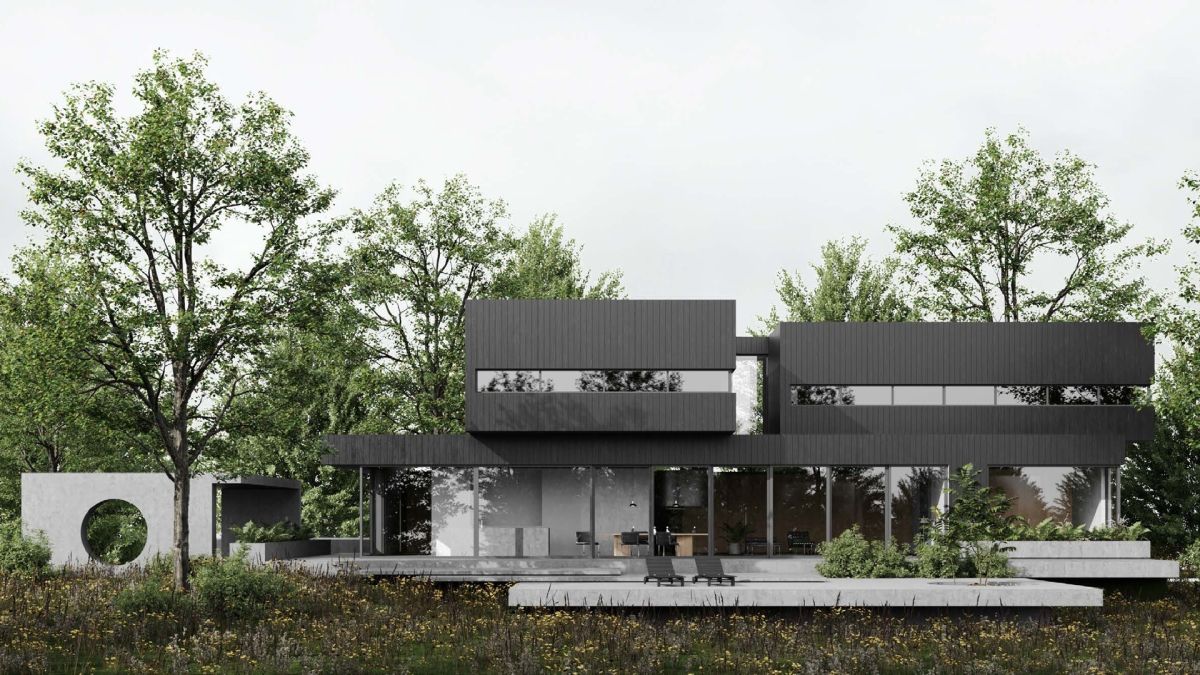
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Сельская ипотека: было и стало
| Параметр | До 2026 года | 2026 год |
|---|---|---|
| Бюджет программы | ~65 млрд рублей (2025 год) | 40,3 млрд рублей (−38%) |
| Сбербанк, ВТБ, Совкомбанк, Банк ДОМ.РФ | принимали заявки (с периодическими паузами) | приём приостановлен с апреля 2026 |
| Ставка | 0,1–3% годовых | без изменений — 0,1–3% годовых |
| Максимальная сумма кредита | 6 млн рублей | без изменений — 6 млн рублей |
| Кто может оформить | работники АПК, соцсферы села, ветеринары, участники СВО (адресно с марта 2025) | те же категории, но заявки фактически принимает в основном РСХБ |
Альтернативы: семейная ипотека с эскроу и рыночная ставка
Для дома в Московской области сельская ипотека и раньше не была рабочим вариантом, поэтому пауза банков ничего не меняет для тех, кто строит именно в Подмосковье, — но она полезный повод свериться с альтернативами. Главный инструмент здесь — семейная ипотека на ИЖС с эскроу-счётом: деньги банк переводит подрядчику траншами по мере сдачи этапов работ, а ставка для семей с детьми остаётся заметно ниже рыночной.
Ключевая ставка Банка России к концу июля 2026 года снизилась до 14% годовых, и вслед за ней постепенно дешевеет обычная рыночная ипотека — в том числе на покупку готового загородного дома, где льготные программы с эскроу неприменимы. Разница с сельской ипотекой всё ещё большая, но она сокращается вместе с ключевой ставкой — и это единственный вариант, доступный без ограничений по региону и профессии заёмщика.
Что делать, если вы планировали сельскую ипотеку
- Уточните напрямую в Россельхозбанке, принимает ли он сейчас заявки по вашему региону — это основной действующий оператор программы.
- Подавайте заявку сразу в нескольких банках-участниках, а не ждите ответа от одного — лимит у каждого банка индивидуальный и обновляется в разное время.
- Если цель — дом за пределами Московской области, уточните актуальный список сельских территорий именно вашего региона: правила периодически пересматривают.
- Для дома в Подмосковье рассматривайте семейную ипотеку с эскроу как основной рабочий инструмент — она не зависит от бюджетных лимитов сельской программы.
- Сравнивайте итоговую переплату по рыночной ставке — она снижается вместе с ключевой ставкой ЦБ и может оказаться выгоднее, чем ожидание разморозки лимитов.
Частые вопросы
Сколько теперь составляет бюджет сельской ипотеки в 2026 году?
На 2026 год на программу выделено 40,3 млрд рублей — это на 38% меньше, чем было заложено в 2025 году. Сама льготная ставка от 0,1 до 3% годовых при этом не изменилась.
Какие банки перестали принимать заявки на сельскую ипотеку?
По состоянию на апрель 2026 года приём заявок приостановили Сбербанк, ВТБ, Совкомбанк и Банк ДОМ.РФ. Основным действующим оператором программы остаётся Россельхозбанк.
Можно ли взять сельскую ипотеку на дом в Подмосковье?
Нет, программа не распространяется на населённые пункты Московской области — регион считается слишком урбанизированным для сельской субсидии. Для дома в Подмосковье доступны семейная ипотека с эскроу и рыночные программы.
Какая сейчас ставка и сумма кредита по сельской ипотеке?
Ставка остаётся в диапазоне 0,1–3% годовых, максимальная сумма кредита — 6 млн рублей, срок — до 25 лет, первоначальный взнос — от 20%. Эти параметры сокращение бюджета не затронуло.
Когда возобновят приём заявок банки, которые сейчас на паузе?
Точной даты нет: банк возобновляет приём после получения нового транша субсидии из бюджета программы, а с урезанным на 38% финансированием паузы в 2026 году могут случаться чаще, чем в предыдущие годы.