Ипотечные программы
10 программ, 6 с господдержкой
Стандартная
Базовый жилищный кредит с первым взносом без государственной поддержки
Семейная
Субсидированный кредит для семей с ребенком до 6 лет включительно или ребенком с инвалидностью; ставка зависит от числа детей и региона
Военная
Ипотека для военнослужащих, которые участвуют в накопительно-ипотечной системе (НИС) не меньше 3 лет
IT-ипотека
Ипотека для сотрудников аккредитованных IT-компаний вне Москвы и Санкт-Петербурга; жилье в этих городах по программе купить нельзя
Ипотека Мурабаха
Ипотека по исламскими принципам финансирования доступна в четырех регионах: Башкортостан, Дагестан, Татарстан, Чечня
Траншевая ипотека
Банк выдает деньги не всей суммой сразу, а частями —траншами (выплаты меньше)
Без первоначального взноса
Ипотечный кредит на полную стоимость жилья с повышенной ставкой
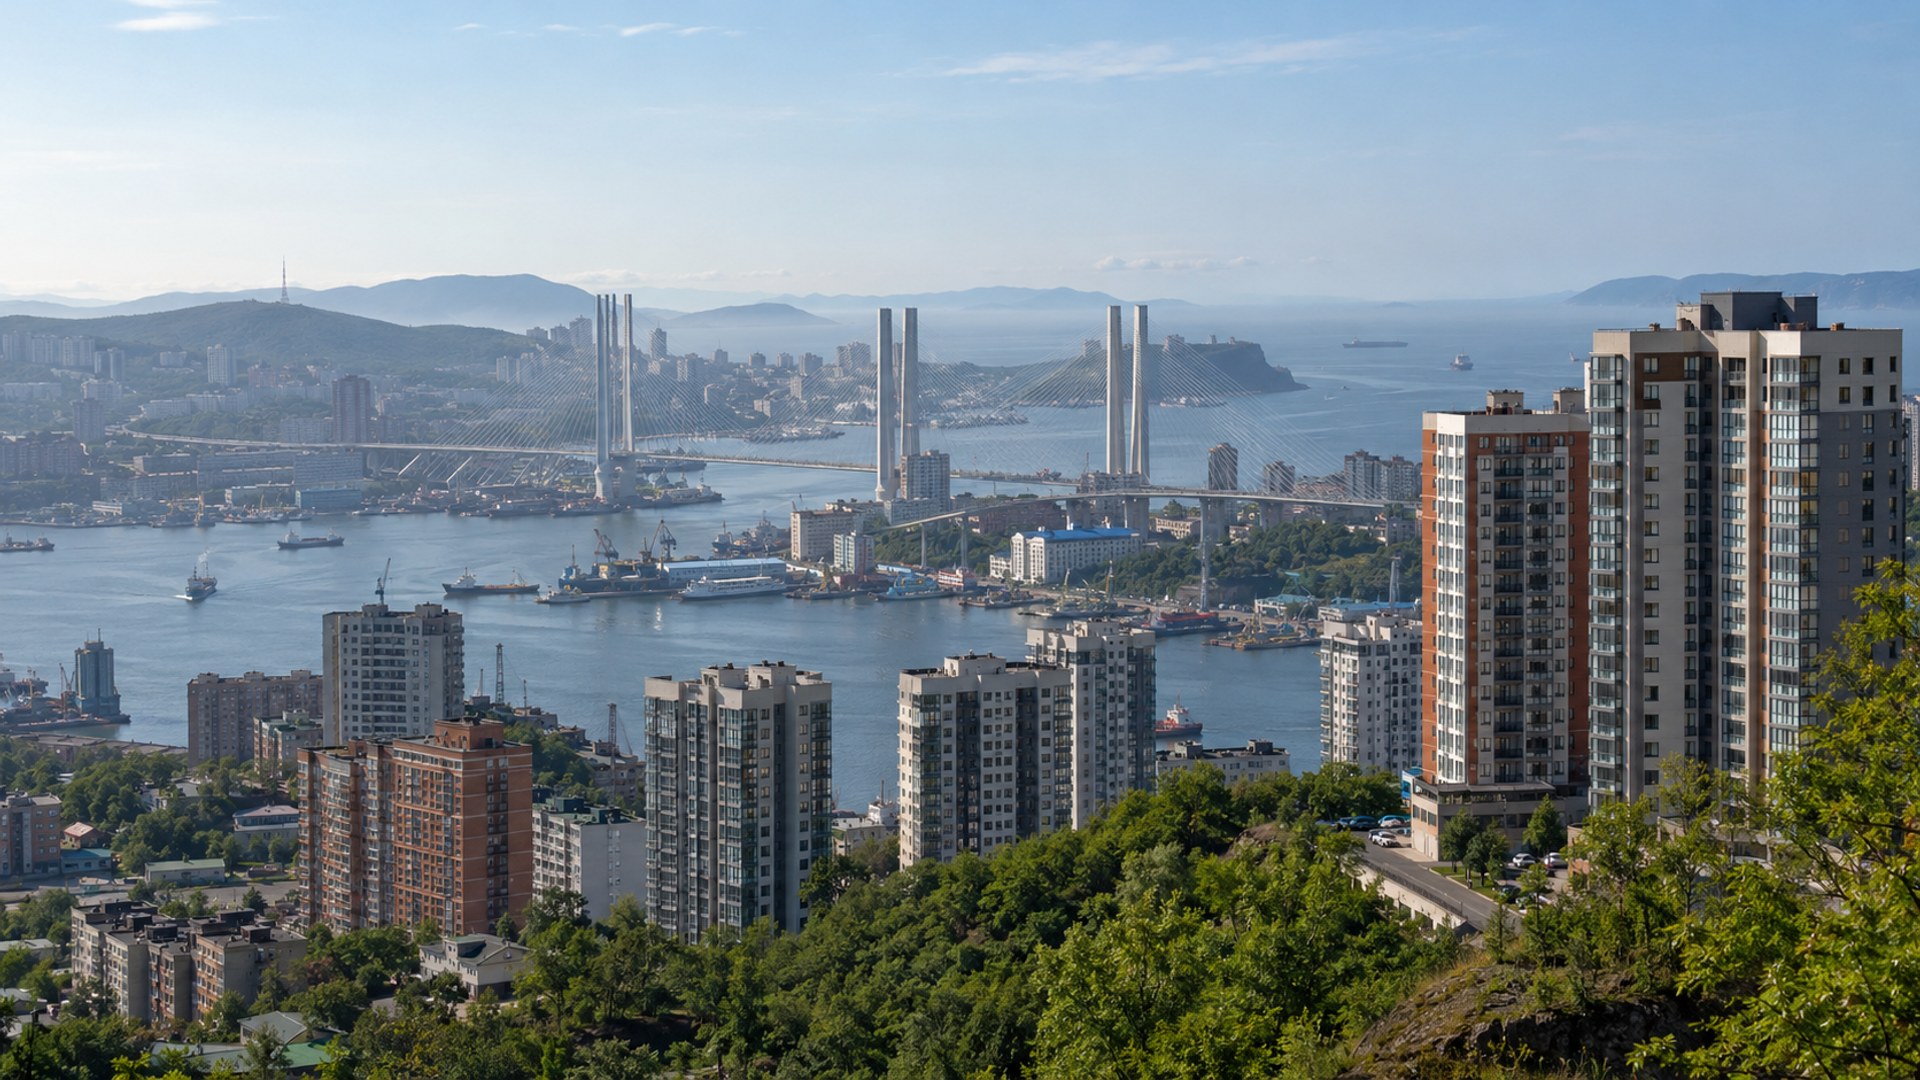
Дальневосточная
Во всех регионах Дальневосточного округа: Республика Бурятия, Забайкальский, Камчатский, Хабаровский край и др.
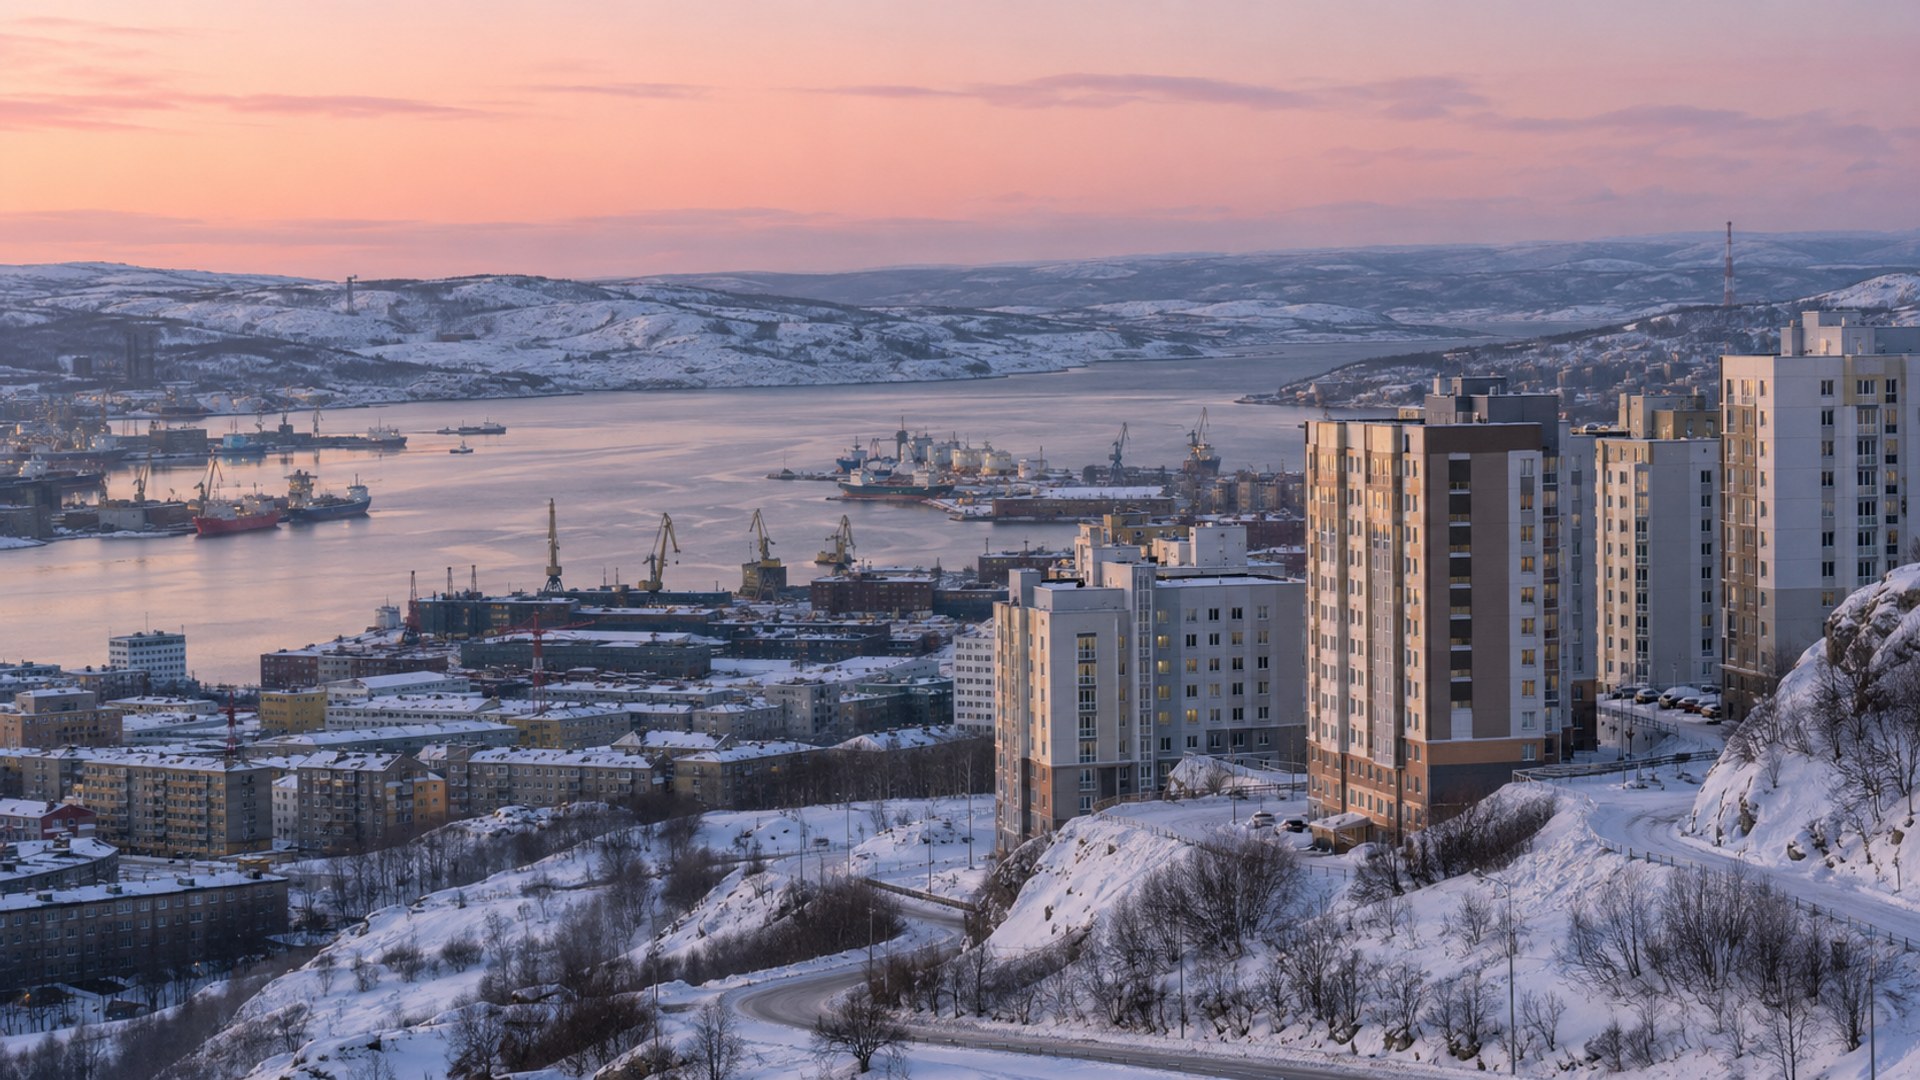
Арктическая
В регионах Арктической зоны вне Дальнего Востока: Мурманская область, Ненецкий и Ямало-Ненецкий округа целиком, часть Карелии, Коми, Архангельской области и Красноярского края
Сельская
В сельском поселении, рабочем поселке, поселке городского типа или в городе с населением до 30 тыс человек.

Ипотека в 2026
Ипотека — вид кредита, который выдется на покупку недвижимости. Обычно банк выдает ипотечные деньги под залог той недвижимости, которую помогает оплатить. Банк оставляет за собой право на квартиру до тех пор, пока заемщик не оплатит всю сумму долга. В связи с этим, для собственника существуют ограничения: например, он не может продать квартиру, пока банк не даст на это согласие.
Выдавая деньги заемщику, банк хочет не только вернуть их назад, но и получить прибыль. Для этого на сумму кредита начисляется процент, который заемщик отдает сверх суммы долга. Этот процент всегда связан с ключевой ставкой — процентом, под который Центральный Банк страны выдает кредиты частным банкам. В октябре 2026 года ключевая ставка составляет 14%. Это значит, что банку не выгодно выдавать ипотеку под меньший процент, поэтому рыночная ипотечная ставка у разных банков колеблется между 15,9% и 19,4%.
Недвижимость — это крупное приобретение: стоимость покупки составляет миллионы рублей. Раньше соотечественникам приходилось годами откладывать деньги на квартиру, но с 1998 года у россиян появилась возможность купить квартиру в ипотеку.
Этапы оформления ипотеки
Ипотечный кредит — это заем, который используется для покупки недвижимости. Приобретаемое имущество служит залогом возврата денег. На практике это означает, что человек сможет стать обладателем недвижимости, даже не имея всю сумму наличными. Достаточно, чтобы были деньги на первый взнос, а недостающую часть предоставит банк. Так миллионы граждан России смогли купить квартиру в ипотеку: только в течение последних 5 лет банки выдавали по 150 тыс. ипотечных кредитов в месяц.
Ипотека для банка — высокорискованная операция, поэтому каждая сделка проходит процесс андеррайтинга — оценки кредитоспособности заемщика
Покупатель должен заплатить наличными определенный процент от стоимости объекта — первоначальный взнос. Ипотека бывает и без первого взноса, но редко
Банк переводит остальную часть стоимости на счет продавца, и эта сумма составляет основной долг кредитора. На нее дополнительно начисляются проценты
При заключении договора составляется график погашения долга, в котором указано, каким будет ежемесячный платеж
Кредитор погашает долг вместе с процентами в течение нескольких лет. Максимальный срок, на который в РФ можно взять ипотеку — 30 лет
Виды ипотечных кредитов
Получить ипотеку можно на жилую и коммерческую недвижимость, на новостройку или «вторичку». Есть варианты с покупкой готового частного дома или строительством нового.
Все виды кредитов делятся на две категории: рыночная ипотека и льготная. В первом случае размер ставки определяется как «ключевая ставка ЦБ плюс маржа банка». Во втором случае государство частично субсидирует ставку.
Банки имеют право вводить собственные программы и условия — например, ипотечный кредит по правилам Шариата или для иностранцев. Существуют также программы рефинансирования ипотеки, оформленной в другом банке.
Имеет значение и то, каким образом погашается долг. Сумма либо разбивается на равные платежи, либо размер платежей будет постепенно уменьшаться по мере выплаты основного долга.
Условия получения ипотеки в 2026
Купить недвижимость в ипотеку можно на следующих условиях:
По некоторым госпрограммам условия стали более жесткими: например, в сельскую ипотеку не попадут населенные пункты, находящиеся ближе 50 км от областного центра. А взять ипотеку для IT специалистов теперь нельзя в Москве и Санкт-Петербурге
С января 2025 года действует ипотечный стандарт, согласованный с Банком России. В 2026 году изменились условия семейной ипотеки: с 1 февраля — один льготный кредит на семью, супруги обязательно созаемщики; с 1 октября ставка и сумма кредита зависят от количества детей и региона, а льготная ставка действует не дольше 15 лет.
Требования
к заемщикам по ипотеке
Чтобы купить квартиру в ипотеку, заемщик должен быть совершеннолетним и платежеспособным, иметь постоянную регистрацию на территории РФ. Принимая решение о выдаче кредита, банк учитывает размер дохода, семейное положение, возраст и даже образование. В частности, необходим стаж от 3-х месяцев и регулярный доход, а заемщик на момент погашения кредита не может быть старше 75 лет. Ежемесячные платежи по всем кредитам не должны превышать 50–80%, но банки перестраховываются и предпочитают не выдавать займы клиентам с долговой нагрузкой больше половины дохода.
Чтобы купить недвижимость в ипотеку, нужно соответствовать следующим требованиям:
- СовершенолетиеЧтобы купить квартиру в ипотеку, заемщик должен быть совершеннолетним
- ПлатежеспособностьЕжемесячный платеж по ипотечному кредиту не может превышать 50% от официального дохода плательщика
- Постоянная регистрация
на территории РФМногие банки выдают ипотеку только налоговым резидентам - Стаж от 3-х месяцев и регулярный доходНужно предоставить трудовую книжку и данные о регулярном доходе, чтобы доказать стабильную финансовую ситуацию
- Возраст не старше 75 летДолг по кредиту уже должен быть выплачен до 75 лет заемщика.Это требование связано со средней продолжительностью жизни
Льготные программы ипотеки
К участникам льготных программ применяются дополнительные требования, касающиеся возраста, наличия несовершеннолетних детей, профессии и места проживания. Льготные условия распространяются только на новостройки. Лишь для семейной программы сделано исключение: с 2025 года приобрести квартиру в ипотеку можно и на вторичном рынке, но только в тех регионах, где строят мало жилья. Купить недвижимость в ипотеку по сниженной ставке имеют право участники следующих ипотечных госпрограмм:
- от 4%
Семейная
Субсидированный кредит для семей с ребенком до 6 лет включительно или ребенком с инвалидностью; ставка зависит от числа детей и региона
- от 17,25%
Военная
Ипотека для военнослужащих, которые участвуют в накопительно-ипотечной системе (НИС) не меньше 3 лет
- до 6%
IT-ипотека
Ипотека для сотрудников аккредитованных IT-компаний вне Москвы и Санкт-Петербурга; жилье в этих городах по программе купить нельзя
- до 2%
Дальневосточная
Во всех регионах Дальневосточного округа: Республика Бурятия, Забайкальский, Камчатский, Хабаровский край и др.
- до 2%
Арктическая
В регионах Арктической зоны вне Дальнего Востока: Мурманская область, Ненецкий и Ямало-Ненецкий округа целиком, часть Карелии, Коми, Архангельской области и Красноярского края
- от 0,1%
Сельская
В сельском поселении, рабочем поселке, поселке городского типа или в городе с населением до 30 тыс человек.
Популярные банки
На долю Сбербанка приходится 52% всех выданных ипотечных кредитов. В структуре портфеля у Сбера 49% новостроек, тогда как у Альфа-банка — целых 66%. Но всех обогнал Московский кредитный банк, который под новостройки выделяет 73% кредитных линий.
По объему ипотечного портфеля на начало 2025 года лидировал Сбербанк, а первая пятерка выглядит следующим образом:
Расчет ипотеки
Когда речь идет о таком крупном приобретении, как дом или квартира, покупателю приходится соизмерять свои желания и финансовые возможности. Прежде чем обращаться за кредитом в банк, желательно провести детальный расчет. Ипотека — достаточно сложный инструмент, и проценты по ней высчитываются разными способами. Для этого используются сложные формулы.
Но вам совершенно не нужно вспоминать уроки математики, потому что у нас есть удобный калькулятор ипотеки. От вас потребуются лишь 4 цифры: сумма кредита, срок, процентная ставка и размер первого взноса.
Воспользуйтесь этим онлайн-калькулятором, чтобы точно знать, сколько вам придется платить ежемесячно и какой окажется переплата.
Что такое ипотека?
Это вид банковского кредита, используемый для покупки недвижимости. Сама недвижимость оформляется в залог и служит гарантией возврата средств..
Как оформить ипотечный кредит?
Обратиться в банк и предоставить пакет документов, подтверждающих личность и доход.
Какие нужны документы для оформления ипотеки?
Паспорт, справка о доходе и документы, подтверждающие занятость.
Куда можно обратиться за ипотекой?
Большинство российских банков выдает ипотечные кредиты физическим лицам. Но условия в каждом банке могут отличаться.
Какие ипотечные программы существуют?
Прежде всего, есть программы с рыночной ставкой и с субсидированной государством. Кредит можно взять на покупку жилья в новостройке и на вторичном рынке, на строительство частного дома. Действуют также программы рефинансирования.
Изменились ли условия ипотеки в 2026 году?
По семейной ипотеке первоначальный взнос — не ниже 20%, с 1 февраля 2026 года ее дают одну на семью, а с 1 октября ставка зависит от количества детей и региона. Ипотечный стандарт рекомендует банкам выдавать кредит не больше чем на 30 лет.
Как узнать размер будущих платежей по кредиту?
Используйте ипотечный калькулятор, и вы быстро получите все расчеты, не обращаясь в банк.
Как узнать, сколько я уже выплатил, и сколько осталось?
Вся информация о кредите хранится в личном кабинете на сайте банка.