
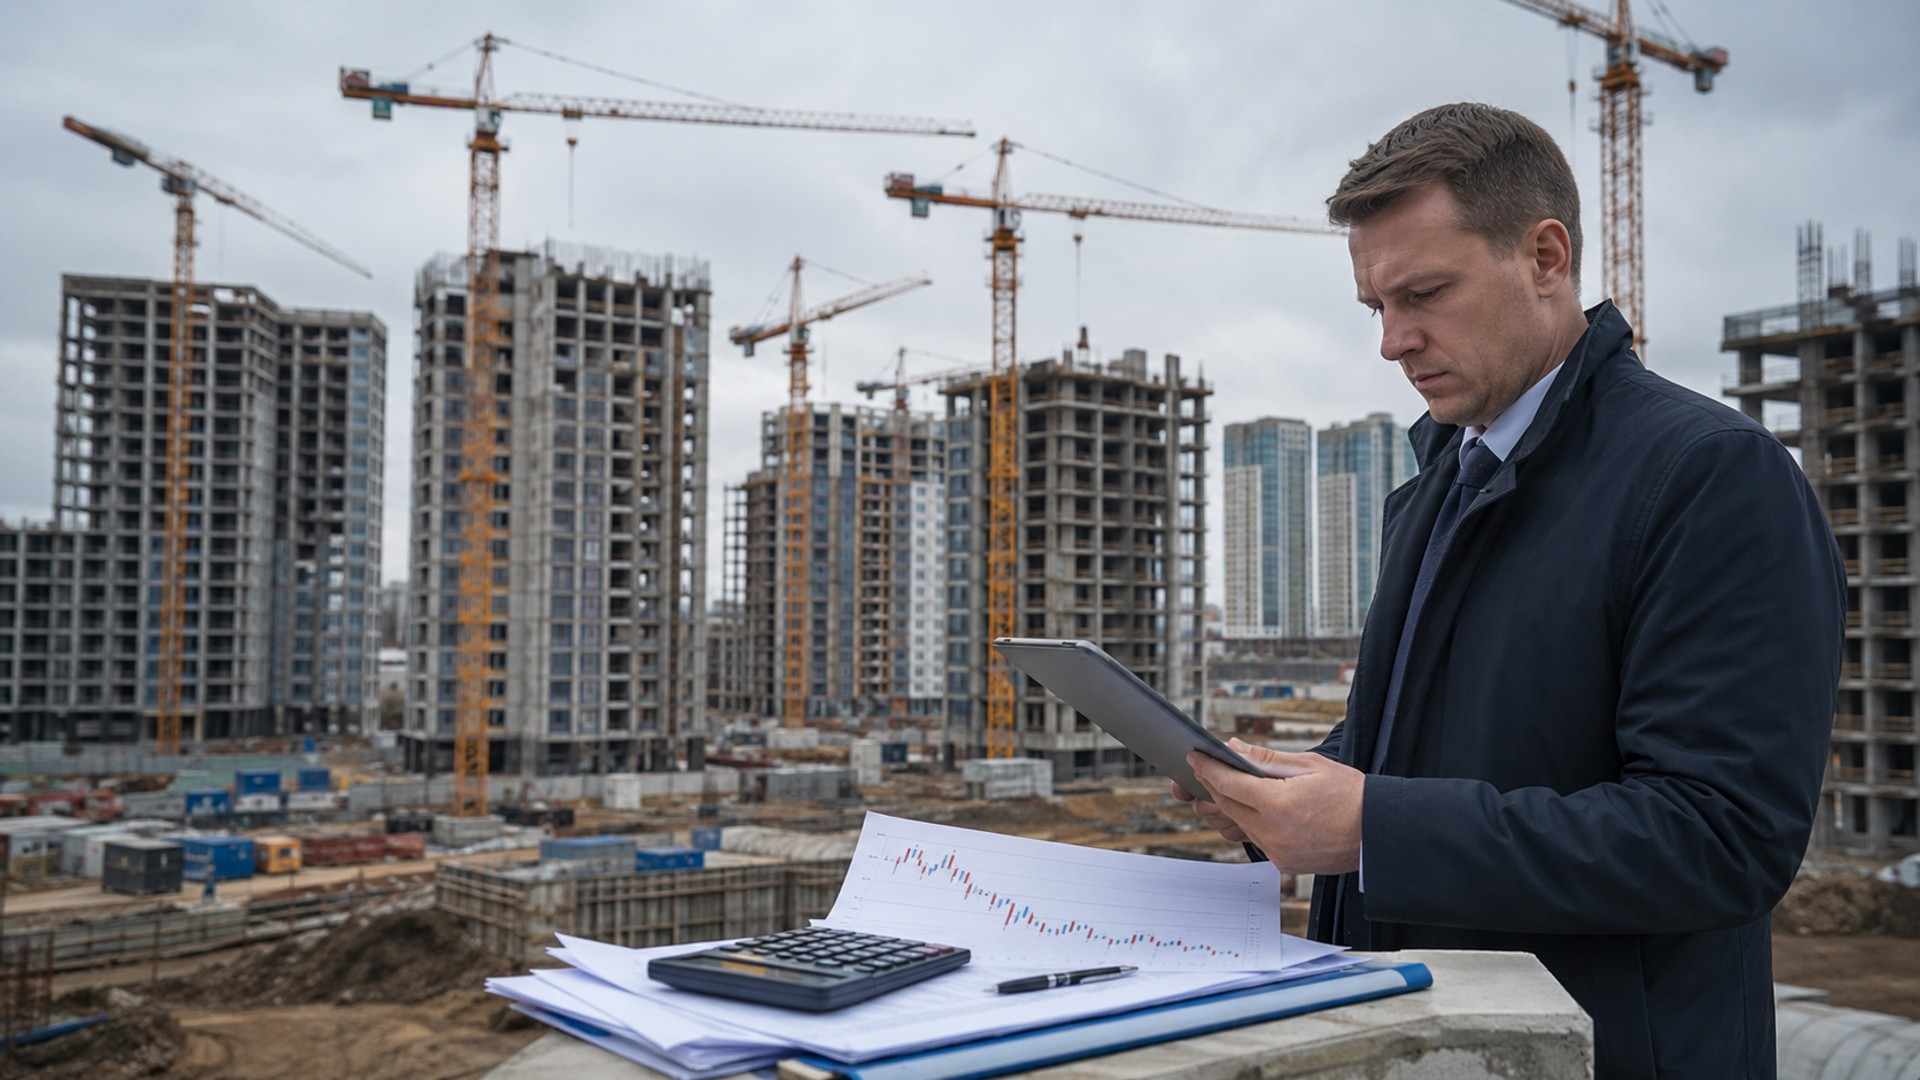
ДОМ.РФ зафиксировал тревожный сигнал для рынка новостроек: почти 27% строящегося в России жилья продаётся ниже нормы, а значит, застройщики этих проектов рискуют столкнуться с нехваткой денег на стройке. Показатель охватывает 31 регион, а среднее покрытие проектного долга остатками на счетах эскроу за последний год просело до 66%. Для Москвы и Подмосковья, где на первичном рынке спрос за первое полугодие и так заметно просел, эти цифры — не повод для паники: столица не входит в число проблемных регионов. Но часть трудностей, с которыми уже столкнулись региональные девелоперы, постепенно докатывается и до столичного рынка — в виде более осторожной политики банков, отказа от рассрочки и заморозки новых проектов.
Что показали данные ДОМ.РФ
По оценке института развития, средняя распроданность строящегося жилья по стране сейчас держится на уровне 30–32%. Но это усреднённая цифра по всем проектам сразу — от только что стартовавших до почти готовых к сдаче. У домов со сроком сдачи в 2026 году распроданность заметно выше — около 56%: люди охотнее покупают квартиры в почти готовых корпусах, где риски минимальны и можно сразу оценить вид из окна и качество отделки подъездов. А вот у объектов с горизонтом сдачи 2028 года показатель — всего 18%. Именно новые, недавно стартовавшие проекты и формируют львиную долю тех самых «ниже нормы распроданных» 27%: застройщики вывели площадки в продажу в расчёте на спрос, который пока не пришёл в достаточном объёме.
Хуже всего дела обстоят в 31 регионе страны, включая десять крупных субъектов с объёмом текущей стройки свыше 1 млн кв. м. Худший показатель — в Краснодарском крае, где ниже нормы продано около 40% строящегося жилья: рынок Кубани несколько лет подряд наращивал предложение быстрее, чем рос реальный спрос, и сейчас расплачивается за этот перегрев. Москва и область в антилидеры не попали: столичный рынок остаётся одним из самых ликвидных в стране по темпам продаж, хотя динамика тут тоже не радужная — количество сделок по ДДУ в Москве и Подмосковье в первом полугодии заметно отставало от прошлогодних показателей.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Почему пострадали счета эскроу
Механизм проектного финансирования устроен просто: чем быстрее раскупаются квартиры, тем быстрее пополняются эскроу-счета дольщиков, а значит, тем дешевле обходится застройщику кредит на стройку — банки снижают ставку по мере роста покрытия долга остатками на счетах. Это часть модели, которая действует в России с 2019 года и должна защищать одновременно и дольщиков, и стабильность банковской системы. Но при вялых продажах приток денег на эскроу лишь немного опережает отток на текущие расходы стройки, и в целом по рынку среднее покрытие проектного долга остатками на эскроу к началу июля просело до 66% — год назад показатель был заметно выше.
Средняя ставка проектного финансирования формально держится в районе 10% годовых — с октября 2025 года она не менялась. Но это тоже усреднённая цифра: для проектов, стартовавших во второй половине 2025-го и первой половине 2026 года, эффективная ставка кредитования уже достигает 14–18% годовых в зависимости от региона и качества наполнения эскроу. Банки закладывают в неё риск того, что квартиры в новом проекте будут раскупаться медленнее, чем планировал застройщик при выходе на площадку.
| Показатель | Ориентир/норма | Текущее значение |
|---|---|---|
| Средняя распроданность строящегося жилья в РФ | — | 30–32% |
| Распроданность проектов со сдачей в 2026 году | — | ~56% |
| Распроданность проектов со сдачей в 2028 году | — | ~18% |
| Покрытие проектного долга остатками на эскроу | 80–90% и выше | 66% |
| Ставка проектного финансирования | ~10% в среднем | 14–18% для новых проектов |
По данным ДОМ.РФ, на квадратный метр строящегося жилья сейчас в среднем приходится около 89 тыс. рублей кредитной задолженности застройщика. Проблема в том, что долги девелоперов растут вдвое быстрее, чем продажи квартир: компании продолжают кредитоваться на стройку — иначе работы просто встанут, — но не успевают компенсировать это соразмерным заполнением эскроу-счетов. Разрыв между темпами роста долга и темпами роста продаж — как раз тот индикатор, за которым сейчас пристально следят и регулятор, и банки.
При этом объём непроданного жилья в целом по рынку остаётся на рекордно высоком уровне — квартир построено и строится больше, чем готовы купить прямо сейчас по текущим ценам и ставкам. Аналитики пока не говорят о массовых банкротствах: по их оценке, риски сконцентрированы у небольших и региональных застройщиков, у которых меньше запаса прочности и сложнее доступ к дополнительному финансированию, а не у крупных федеральных игроков, активно работающих в Москве и Подмосковье.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Чем отличается ситуация в Москве и Подмосковье
У столичного региона есть структурное преимущество: здесь исторически выше платёжеспособный спрос, крупнее рынок аренды как альтернатива для инвесторов и активнее работают банки, готовые кредитовать проекты даже в непростой момент. Именно поэтому Москва не попала в список из 31 региона с критично низкой распроданностью. Но полностью отгородиться от общероссийского тренда столичный рынок тоже не может — деньги на проектное финансирование застройщики берут в тех же федеральных банках, что и региональные девелоперы, и общая осторожность банковской системы сказывается на условиях кредитования и здесь.
Косвенные признаки этого давления уже видны: в 2026 году в старой Москве почти не стартовали новые проекты массового сегмента, застройщики массово сворачивают прямые скидки и рассрочку от застройщика, а часть компаний предпочитает придержать запуск новых очередей до восстановления спроса, а не выводить на рынок площадки, которые рискуют повторить судьбу «ниже нормы распроданных» проектов в регионах.
Что это значит для покупателя новостройки
Для покупателя эти цифры — не сигнал отказываться от покупки, а повод внимательнее выбирать конкретный проект и застройщика. При прочих равных дом, который активно раскупается с первых месяцев продаж, для девелопера комфортнее и дешевле в обслуживании, чем площадка, которая простаивает в продажах при высокой ставке проектного кредита. А значит, у такого застройщика меньше стимулов экономить на сроках и качестве строительства.
Даже при охлаждении спроса эскроу-модель остаётся главной защитой дольщика: деньги покупателя лежат в банке на специальном счёте и не могут быть потрачены застройщиком до ввода дома в эксплуатацию, что бы ни происходило с его проектным кредитом. Поэтому рост числа проектов, которые сдаются с опозданием, — куда более вероятный сценарий для проблемных строек, чем прямая потеря денег дольщиками.
Аналитики сходятся в том, что сценарий волны банкротств крупных застройщиков в ближайшие месяцы маловероятен: у больших федеральных девелоперов, работающих в том числе в Москве, достаточно диверсифицированный портфель проектов, чтобы просевшие продажи в одном ЖК компенсировались более удачными на других площадках. Основной риск — в замедлении темпов вывода новых проектов на рынок: пока распроданность старых очередей не восстановится, банки будут неохотно финансировать запуск новых по низкой ставке, а значит, часть застройщиков предпочтёт паузу активной экспансии.
Для покупателей это может обернуться сокращением выбора в перспективе года-двух — особенно в сегментах, где предложение и так уже поджато, как это происходит с массовым жильём в старых границах Москвы. С другой стороны, застройщики, которым нужно ускорить наполнение эскроу, заинтересованы в реальных, а не витринных скидках и гибких условиях для тех, кто готов покупать здесь и сейчас, а не ждать снижения ставок.
Что проверить перед покупкой в проекте на старте продаж
- Долю уже проданных квартир в доме или очереди — эту информацию девелоперы обычно раскрывают по запросу или указывают в проектной декларации.
- Банк, который ведёт проектное финансирование конкретного объекта, и его репутацию на рынке новостроек.
- Историю сдачи предыдущих объектов застройщика — не срывались ли у него сроки раньше.
- Наличие эскроу-счёта у конкретного лота — по 214-ФЗ деньги покупателя защищены независимо от финансового состояния девелопера, пока расчёты идут через эскроу.
Показательно, что застройщики уже реагируют на удорожание денег на свой лад: часть компаний сворачивает рассрочку от застройщика, чтобы не наращивать кассовый разрыв в ожидании раскупаемости проекта, а регулятор параллельно готовится ограничить условия рассрочки и сделать её менее рискованной для покупателей и самих девелоперов. На этом фоне реальный рост цен на новостройки остаётся заметно скромнее номинального — застройщикам сейчас важнее поддержать темп продаж и пополнение эскроу, чем удерживать высокий ценник любой ценой.