
С 1 сентября 2026 года семьи, в которых родился или был усыновлён второй и последующий ребёнок, получат право на ипотечные каникулы сроком до 18 месяцев — без привычного условия «подтвердите, что доход упал». Закон подписан президентом 4 июля 2026 года и касается в том числе тех, кто взял ипотеку на новостройку ещё до этой даты. Разбираем, как это работает и что успеть сделать до вступления нормы в силу.
Что меняется с 1 сентября
Раньше ипотечные каникулы (353-ФЗ) можно было оформить только при документально подтверждённом снижении дохода — минимум на 30%. Новая норма убирает это требование для семей с детьми: право на отсрочку возникает автоматически при рождении или усыновлении второго и последующего ребёнка, независимо от того, изменился доход семьи или нет.
Максимальный срок каникул — 18 месяцев, но не позднее дня, когда младшему ребёнку, за которого оформлена льгота, исполнится полтора года. Норма распространяется и на кредиты, оформленные до 1 сентября 2026 года, — по разъяснению ДОМ.РФ, обращаться в банк можно будет с даты вступления закона в силу, а не только по новым кредитам.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Что происходит с процентами по месяцам
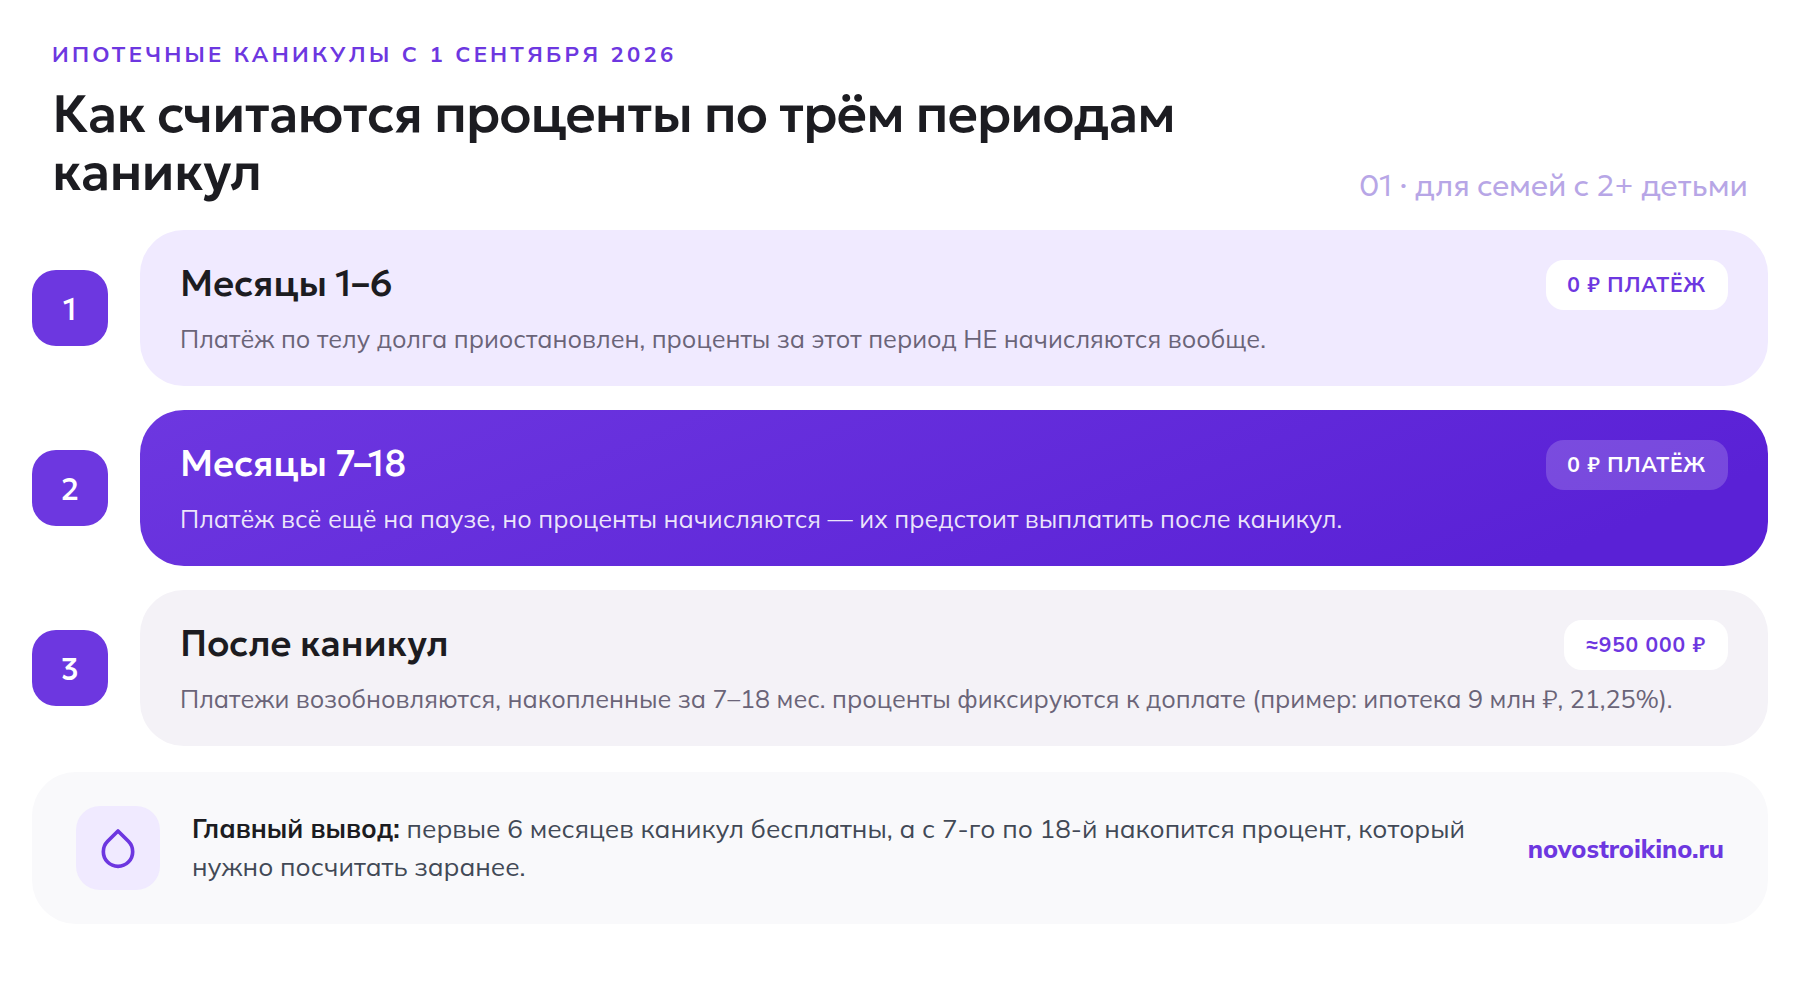
Ключевое отличие новых каникул — как считаются проценты в льготный период. Первые шесть месяцев заёмщик вообще не платит и проценты на этот срок не начисляются. С седьмого по восемнадцатый месяц платежи по телу кредита всё ещё приостановлены, но проценты начисляются — их предстоит выплатить уже после окончания каникул.
| Период | Платёж по телу долга | Проценты |
|---|---|---|
| 1–6 месяц | не платится | не начисляются |
| 7–18 месяц | не платится | начисляются, выплата — после каникул |
| После каникул | платёж возобновляется | накопленные проценты фиксируются к доплате |
Для примера: при ипотеке на новостройку в Москве с остатком долга 9 млн рублей и рыночной ставкой 21,25% годовых пауза в 18 месяцев освобождает семью от текущих платежей примерно на 160 000 рублей в месяц, но за месяцы с 7-го по 18-й накопится порядка 950 000 рублей процентов, которые нужно будет доплатить после каникул. Прежде чем оформлять паузу на весь срок, стоит посчитать именно эту сумму — банк обязан предоставить график с учётом каникул по запросу.
Чем это отличается от привычных ипотечных каникул
На сайте уже выходил разбор того, как работают обычные ипотечные каникулы на новостройку — та норма (353-ФЗ) требует подтверждать снижение дохода и даёт паузу максимум на 6 месяцев, использовать её можно один раз за всю жизнь кредита независимо от причины.
| Параметр | Обычные каникулы (353-ФЗ) | Новые — для семей с детьми |
|---|---|---|
| Подтверждение дохода | обязательно, снижение от 30% | не требуется |
| Срок | до 6 месяцев | до 18 месяцев |
| Проценты первые 6 мес. | начисляются | не начисляются |
| Повод | любое ухудшение ситуации | рождение/усыновление 2-го и след. ребёнка |
Обе меры не взаимоисключающие: если семья уже использовала обычные каникулы по другой причине, право на новые «детские» каникулы сохраняется — это отдельное основание.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что это значит для покупателя новостройки в Москве и Подмосковье
Для семей, которые взяли ипотеку на квартиру в новостройке при рыночной ставке (сейчас в среднем 21,25% на первичку) и планируют второго ребёнка, новая норма — реальный инструмент снять нагрузку на самый тяжёлый период после родов, не портя кредитную историю и не прибегая к рефинансированию. Это особенно актуально в Москве и области, где средний ипотечный платёж по новостройке заметно выше, чем в среднем по стране — здесь же чаще встречаются семьи, использующие для покупки семейную ипотеку, к которой новые каникулы тоже применимы.
Стоит помнить и о выплате 450 000 рублей на погашение ипотеки при рождении третьего ребёнка — эти меры можно комбинировать: сначала пережить каникулами первые полтора года, а погашение направить на оставшийся долг позже, подробнее — в разборе условий выплаты многодетным.
Что успеть сделать до 1 сентября
- Проверить у банка, входит ли ваш кредитный договор в периметр закона — рефинансированные и коммерческие кредиты могут иметь нюансы.
- Запросить в банке индивидуальный график платежей с учётом каникул на 6 и на 18 месяцев — сравнить итоговую переплату.
- Собрать документы заранее: свидетельство о рождении или решение об усыновлении, кредитный договор, паспорт.
- Уточнить, требуется ли личное обращение в отделение или заявление можно подать дистанционно — банки будут дорабатывать процедуры к сентябрю.
- Не спешить брать каникулы на весь срок «про запас» — при коротком декретном отпуске может быть выгоднее ограничиться 6 месяцами без начисления процентов.
Частые вопросы
Кому положены новые ипотечные каникулы с 1 сентября 2026 года?
Семьям, где родился или был усыновлён второй и последующий ребёнок. Доказывать снижение дохода не нужно — право возникает по самому факту рождения или усыновления.
Распространяется ли льгота на ипотеку, оформленную до 1 сентября?
Да, норма применяется и к действующим кредитным договорам, заключённым до даты вступления закона в силу.
Что будет с процентами, если взять каникулы на все 18 месяцев?
Первые 6 месяцев проценты не начисляются вообще, с 7-го по 18-й — начисляются и подлежат уплате после окончания каникул вместе с возобновлёнными платежами.
Можно ли получить эти каникулы, если раньше уже брали паузу по 353-ФЗ из-за снижения дохода?
Да, это отдельное основание — использование обычных ипотечных каникул не лишает права на новые «детские».
Сколько раз можно оформить такие каникулы?
Только один раз за весь срок действия ипотечного договора и только в отношении одного кредита.