

Программа господдержки, которая гасит до 450 000 рублей ипотечного долга за рождение третьего ребёнка, действует уже несколько лет и остаётся одной из самых востребованных мер помощи многодетным семьям. Но у покупателей новостроек регулярно возникает практический вопрос: можно ли применить субсидию к квартире, деньги за которую всё ещё лежат на эскроу-счёте и дом не сдан? Разбираем условия программы на 2026 год, порядок подачи заявления и нюансы именно для ипотеки на строящееся жильё.
Кто имеет право на выплату 450 000 рублей
Право на субсидию есть у гражданина РФ, в семье которого в период с 1 января 2019 года по 31 декабря 2030 года родился третий или последующий ребёнок — также гражданин России. Не имеет значения, кто из родителей выступает заёмщиком по ипотеке: подать заявление может как мать, так и отец ребёнка, если именно он указан заёмщиком или созаёмщиком в кредитном договоре. Программа не ограничена по доходу семьи и не требует статуса многодетной семьи в региональном реестре — достаточно факта рождения третьего ребёнка в установленный период.
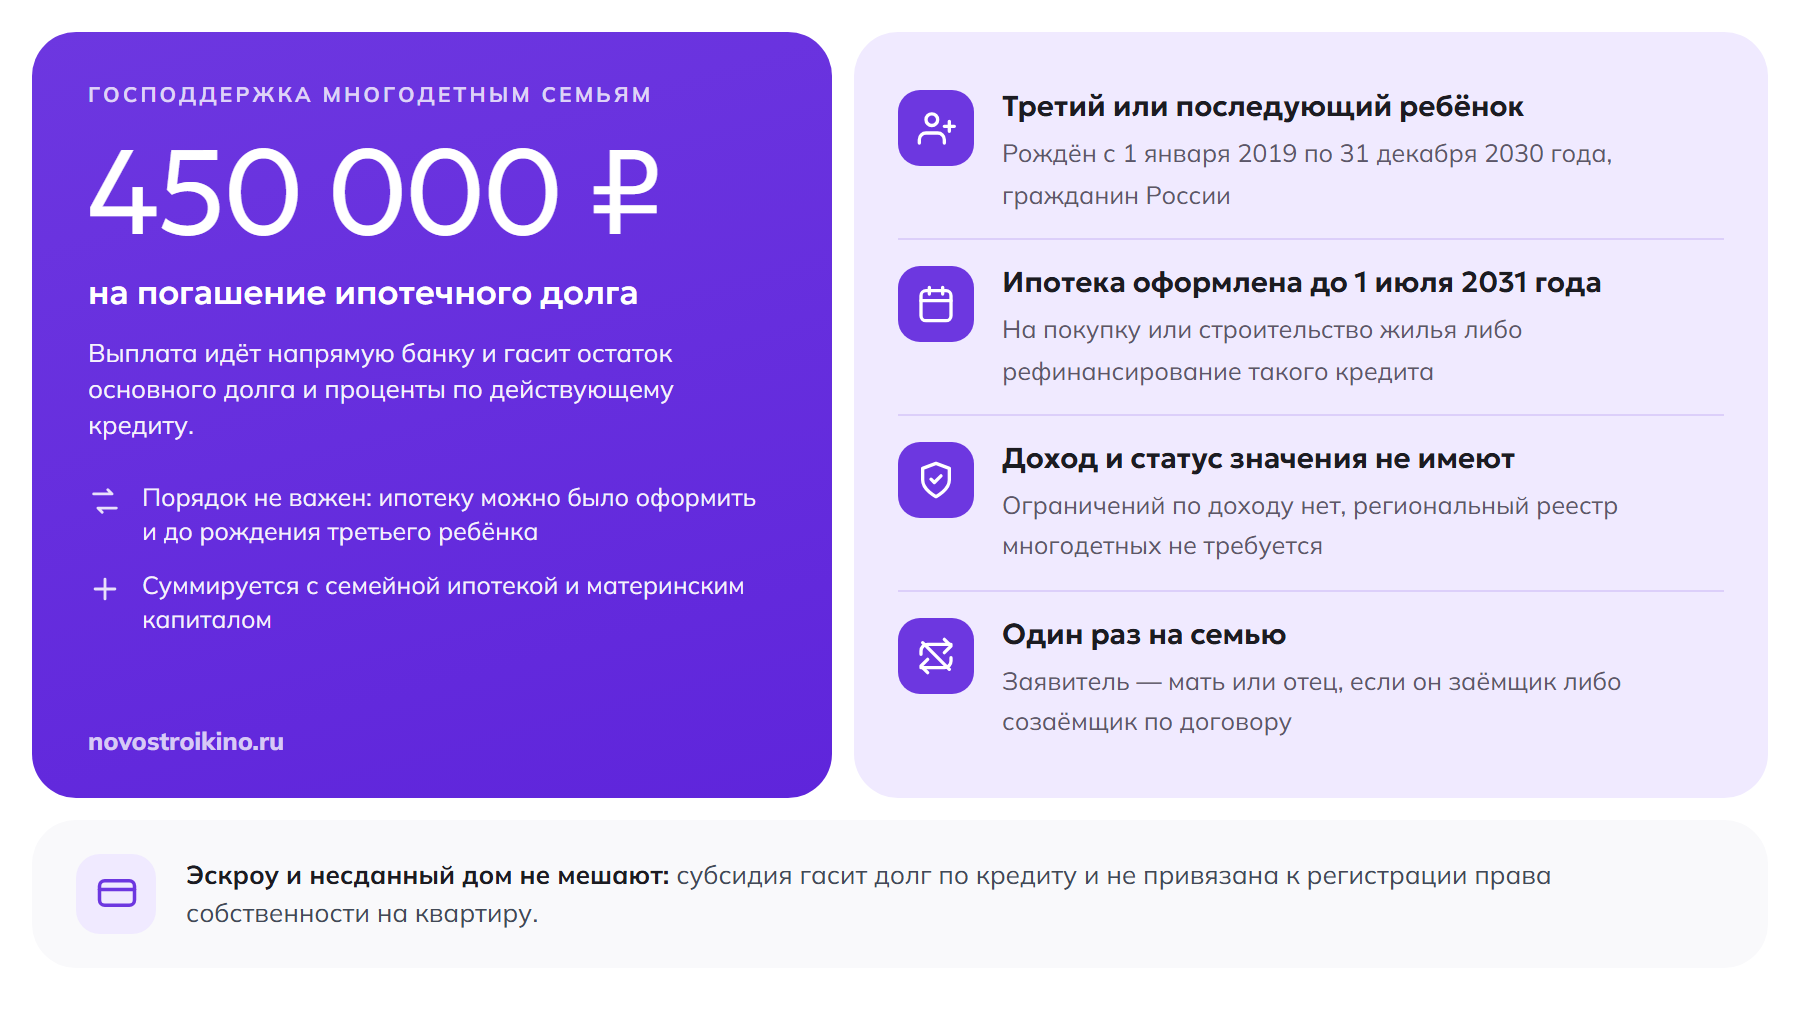
Важное условие — ипотечный кредит должен быть оформлен до 1 июля 2031 года и использован именно на покупку или строительство жилья: новостройку по ДДУ, готовую квартиру, участок с домом или рефинансирование такого кредита. Подать заявление можно один раз на семью, независимо от того, сколько детей родилось после третьего.
Отдельно стоит учитывать, что программа не требует, чтобы третий ребёнок родился именно после оформления ипотеки — последовательность значения не имеет. Семья могла взять ипотеку на новостройку ещё до рождения третьего ребёнка, а заявление на списание подать уже после: главное, чтобы на момент обращения кредитный договор оставался действующим и не был полностью погашен.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Работает ли субсидия, если квартира на эскроу и дом не сдан
Да, для целей программы 450 000 рублей не имеет значения, завершено строительство или нет. Субсидия гасит остаток долга и проценты по действующему ипотечному кредиту, а не привязана к факту регистрации права собственности на квартиру. Если ипотека оформлена на покупку квартиры по ДДУ и деньги дольщика лежат на счёте эскроу, это не мешает подать заявление на списание долга — банк просто направит субсидию на погашение кредита, который заёмщик продолжает выплачивать до сдачи дома. Раскрытие эскроу-счёта и передача денег застройщику происходят по графику строительства независимо от того, гасится ли кредит субсидией или собственными платежами заёмщика.
Как подать заявление: пошаговая инструкция
Оператором программы выступает ДОМ.РФ, а подать заявление можно тремя способами.
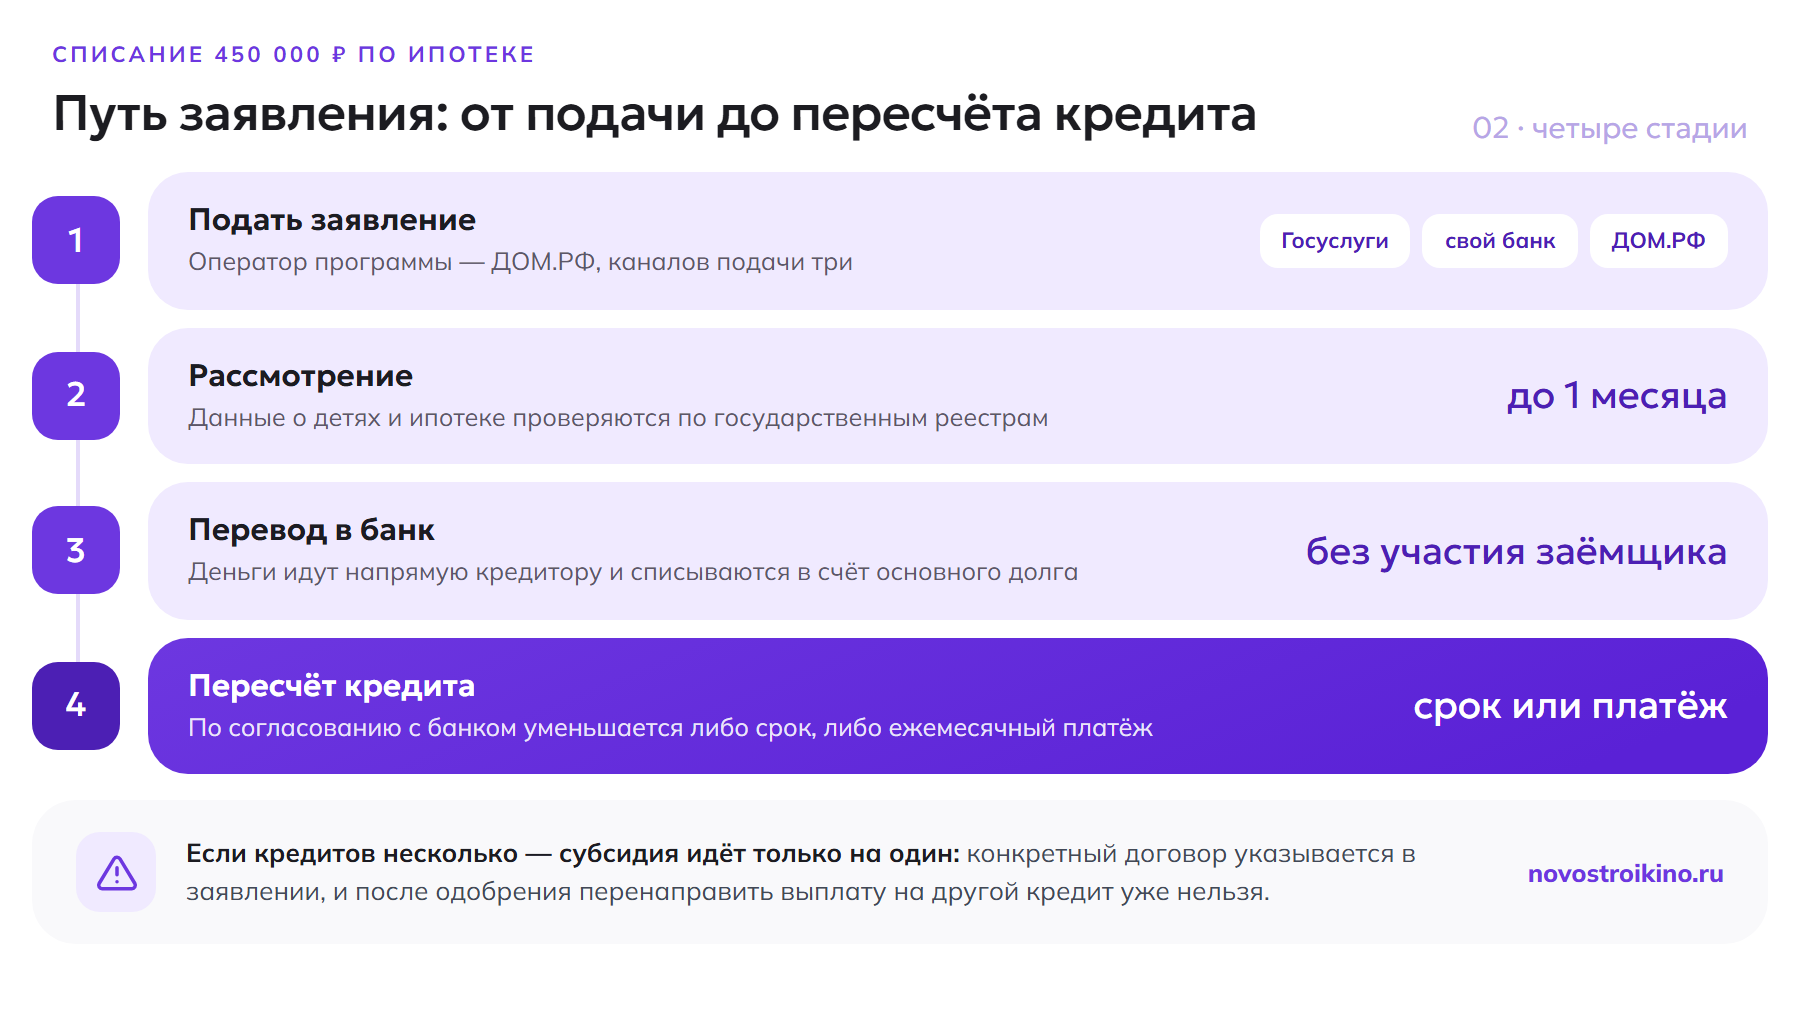
- Через портал «Госуслуги» — заявление формируется онлайн, часть данных о детях и ипотеке заполняется автоматически из государственных реестров
- Через банк, в котором оформлена ипотека — большинство крупных банков принимают заявления на 450 000 ₽ непосредственно в отделении или личном кабинете заёмщика
- Напрямую через оператора программы — ДОМ.РФ, если банк не участвует в упрощённой схеме подачи
После подачи заявление рассматривается в течение месяца, деньги переводятся напрямую банку и направляются на погашение основного долга — по умолчанию это уменьшает либо срок кредита, либо размер ежемесячного платежа, в зависимости от того, что выберет заёмщик по согласованию с банком. Если у семьи несколько ипотечных кредитов на разные объекты, субсидию можно направить только на один из них — заёмщик указывает конкретный договор в заявлении, и после одобрения перенаправить выплату на другой кредит уже нельзя.
Можно ли совмещать субсидию с семейной ипотекой и материнским капиталом
Да, все три меры поддержки работают независимо друг от друга и суммируются. Семья может оформить семейную ипотеку под льготную ставку на новостройку, частично оплатить первоначальный взнос материнским капиталом, а после рождения третьего ребёнка дополнительно направить 450 000 рублей на погашение остатка долга по той же ипотеке. Единственное ограничение — по каждой мере поддержки действуют собственные правила целевого использования, и банк обычно требует отдельное заявление на каждую субсидию, даже если кредит один и тот же.
Если семье впоследствии понадобится рефинансировать ипотеку по ДДУ до сдачи дома, наличие уже полученной субсидии 450 000 рублей не мешает переоформить кредит в другом банке — учитывается лишь фактический остаток долга на момент рефинансирования.
Какие документы понадобятся
| Документ | Зачем нужен |
|---|---|
| Свидетельства о рождении всех детей | Подтверждают факт рождения третьего и последующих детей в 2019–2030 годах |
| Паспорта родителя-заявителя и детей от 14 лет | Подтверждение гражданства РФ |
| Действующий ипотечный (кредитный) договор | Подтверждает целевое назначение кредита — покупку жилья |
| Реквизиты банковского счёта | Для перевода средств в счёт погашения кредита |
| ДДУ или выписка из ЕГРН | Подтверждает, что кредит взят на конкретный объект жилья |
Если данные о рождении детей уже есть в государственных реестрах (ЗАГС, СФР), портал «Госуслуги» подгружает часть сведений автоматически, и заявителю не нужно прикладывать бумажные копии свидетельств — достаточно подтвердить корректность подставленных данных. При подаче через банк список документов может незначительно отличаться в зависимости от внутреннего регламента кредитной организации, поэтому список стоит уточнить в конкретном банке перед визитом.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Региональные доплаты: где дают больше федеральных 450 000
Помимо федеральной выплаты, ряд регионов вводит собственные надбавки для многодетных семей на погашение ипотеки — в некоторых субъектах общая сумма поддержки достигает 1 миллиона рублей за счёт дополнительных 550 000 рублей из регионального бюджета. Число таких регионов ежегодно растёт: на начало 2026 года собственные доплаты действуют более чем в десятке субъектов РФ. Условия региональных программ (число детей, доход семьи, требования к прописке) отличаются от федеральных и уточняются в органах соцзащиты или МФЦ по месту постоянной регистрации — для покупателей новостроек Москвы и Подмосковья особенно важно проверить условия именно того региона, где семья зарегистрирована, а не там, где находится новостройка.
Москва и Московская область по федеральной программе не выделяются каким-либо особым статусом — семьи, прописанные в столице или области, получают стандартные 450 000 рублей на общих основаниях. Однако многие семьи, покупающие новостройки в Новой Москве или ближнем Подмосковье, фактически зарегистрированы в других регионах России, где действуют собственные надбавки, — в этом случае имеет смысл уточнить условия именно по месту прописки, а не ориентироваться только на федеральную часть программы.
Частые причины отказа
Программа автоматически не одобряет заявку — отказ возможен, если ипотечный кредит оформлен позже установленного срока, если третий ребёнок не является гражданином РФ, если субсидия уже была получена семьёй ранее на другой объект, либо если целевое назначение кредита в договоре с банком не соответствует требованиям программы — например, это потребительский кредит, формально использованный на ремонт, а не ипотека на покупку жилья. При отказе решение можно оспорить через ДОМ.РФ, приложив недостающие документы или уточнив формулировки в кредитном договоре с банком.
Если банк не принимает заявление на 450 000 рублей
Не все банки участвуют в упрощённой схеме подачи заявления через отделение — если кредитная организация отказывается принимать документы, заёмщик вправе обратиться напрямую к оператору программы, ДОМ.РФ, минуя банк. Оператор рассматривает заявление и переводит субсидию в банк, где оформлен кредит, даже если сам банк не оказывает такую услугу заявителям очно. Отдельная ситуация — если созаёмщиков по ипотеке несколько и они не состоят в браке: право на субсидию сохраняется за тем из них, кто приходится родителем ребёнку, дающему право на выплату, независимо от того, кто указан первым заёмщиком в договоре.
Списать долг или уменьшить платёж — что выгоднее
Заёмщик вправе выбрать, как банк применит субсидию: сократить срок кредита при том же ежемесячном платеже или уменьшить сам платёж при том же сроке. Для семьи, которая тянет ипотеку на новостройку и одновременно платит аренду до сдачи дома, чаще выгоднее снизить размер ежемесячного платежа — это освобождает бюджет здесь и сейчас. Если же цель — быстрее выйти на полное погашение и снять обременение с квартиры после получения права собственности, логичнее сократить срок кредита при том же платеже, это уменьшит переплату по процентам за оставшийся период.
На конкретном примере: при остатке долга 6 млн рублей по ипотеке на новостройку под 6% годовых (семейная ипотека) списание 450 000 рублей при выборе «уменьшить платёж» снижает ежемесячный взнос примерно на 3–4 тысячи рублей на весь оставшийся срок. При выборе «сократить срок» тот же платёж сохраняется, но кредит закрывается на несколько месяцев раньше — итоговая переплата по процентам в этом случае меньше, хотя ежемесячная нагрузка на бюджет семьи не меняется. Точный расчёт банк предоставляет индивидуально после одобрения заявления, поскольку он зависит от остатка долга, ставки и количества месяцев до конца срока кредита.
Частые вопросы
Можно ли получить 450 000 рублей, если ипотека взята по семейной ипотеке под 6%?
Да, субсидия 450 000 рублей не заменяет и не отменяет льготную ставку по семейной ипотеке — это отдельная мера поддержки, которую можно применить к уже действующему льготному кредиту, дополнительно уменьшив остаток долга.
Что если квартира ещё строится и права собственности пока нет?
Это не препятствие: субсидия гасит кредит, а не зависит от регистрации права собственности на квартиру. Достаточно действующего ипотечного договора, оформленного на покупку жилья по ДДУ.
Сколько раз можно получить выплату 450 000 рублей?
Один раз на семью, независимо от количества детей, рождённых после третьего. Повторно подать заявление на новый ипотечный кредит после использования выплаты нельзя.
Можно ли получить региональную доплату, если новостройка находится в другом регионе?
Право на региональную доплату определяется местом постоянной регистрации семьи, а не расположением приобретаемой недвижимости — семья из региона с доплатой может купить новостройку в Москве или Подмосковье и всё равно претендовать на региональные средства, если соответствует местным условиям.
Что будет, если рефинансировать ипотеку после получения субсидии?
Рефинансирование самой ипотеки не аннулирует уже полученную субсидию — она была направлена на погашение долга ранее. Но повторно претендовать на новую выплату по рефинансированному или новому кредиту после использования лимита нельзя.
Нужно ли семье официально иметь статус многодетной, чтобы получить 450 000 рублей?
Нет, федеральная программа не привязана к региональному статусу многодетной семьи и удостоверению многодетной семьи. Единственное требование — сам факт рождения третьего или последующего ребёнка — гражданина РФ — в период с 2019 по 2030 год.