
Ипотека на новостройку рассчитана на много лет вперёд, и за это время у заёмщика может измениться финансовая ситуация: сокращение на работе, длительная болезнь, рождение ребёнка. На такие случаи в законе есть механизм ипотечных каникул — право временно не платить по кредиту или платить меньше без штрафов, пени и порчи кредитной истории. Разбираем, кто и на каких условиях может оформить каникулы по ипотеке на новостройку в 2026 году, что изменилось для семей с детьми и как это работает, если дом ещё не сдан.
Что такое ипотечные каникулы и чем они отличаются от реструктуризации
Право на ипотечные каникулы закреплено в статье 6.1-1 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» — эта норма была введена законом от 01.05.2019 № 76-ФЗ и действует на постоянной основе, а не как временная антикризисная мера. Это принципиально отличает каникулы от реструктуризации: реструктуризация — это добровольное изменение условий кредита по соглашению с банком, а ипотечные каникулы — это законное право заёмщика, которое банк обязан предоставить при соблюдении условий, отказать он не может.
На период каникул заёмщик по своему выбору либо полностью приостанавливает платежи, либо уменьшает их размер — на срок до шести месяцев. Кредитная история при этом не портится: банк обязан отразить факт использования каникул нейтрально, без признаков просрочки.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Кто может оформить каникулы: условия на 2026 год
Стандартные ипотечные каникулы доступны при одновременном соблюдении нескольких условий:
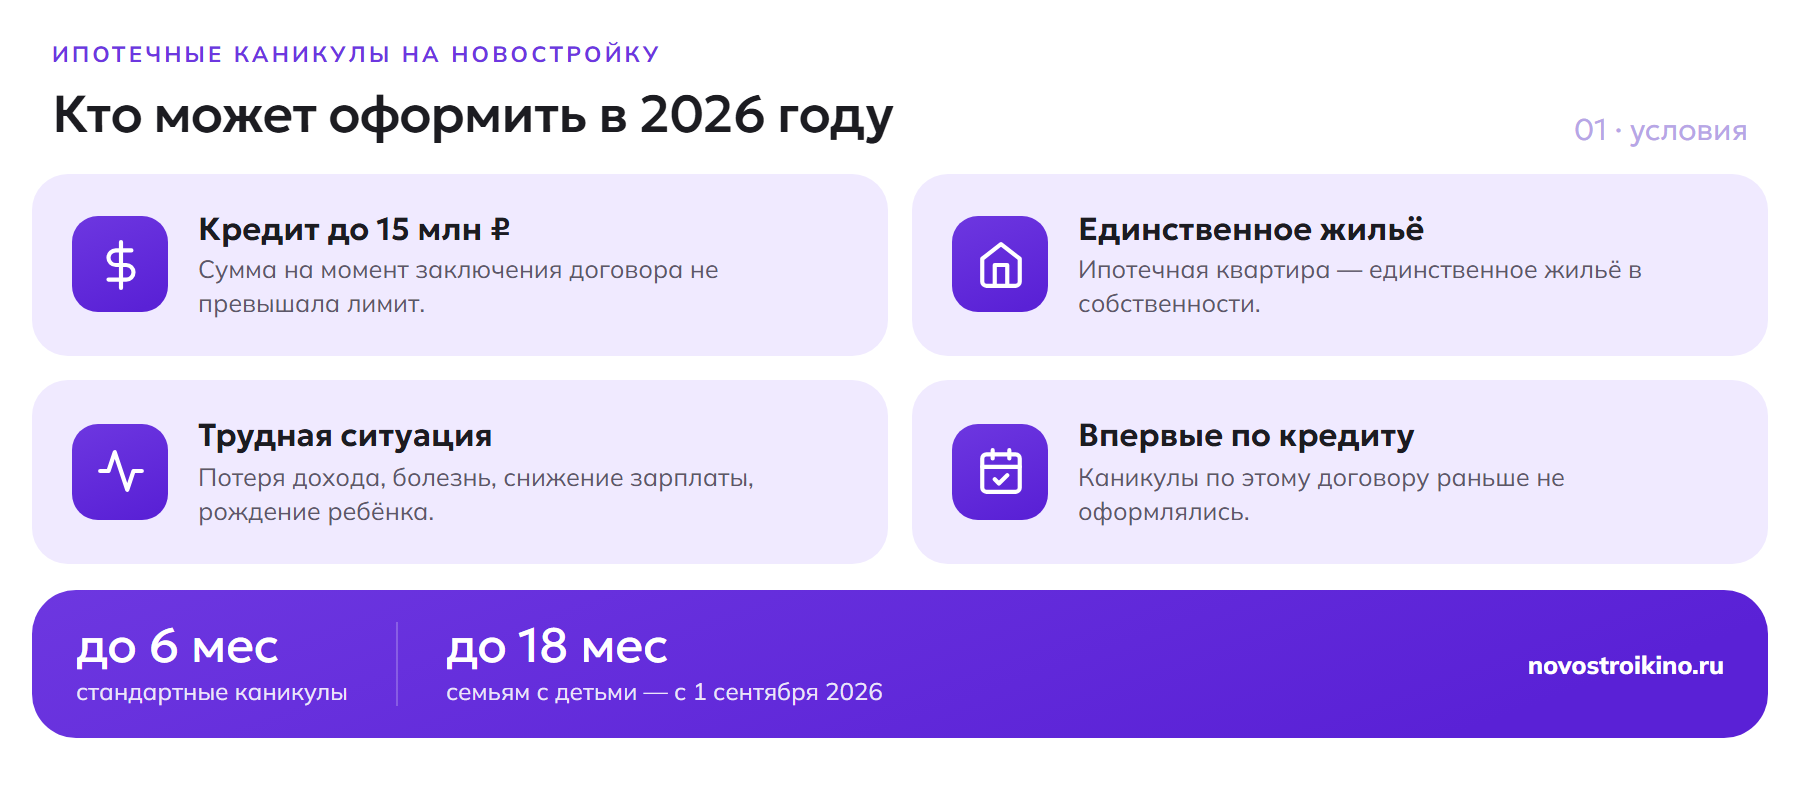
- Сумма кредита на момент заключения договора не превышала 15 млн рублей (некоторые банки по своим внутренним программам поддержки заёмщиков предоставляют похожую отсрочку и по кредитам большего размера, но это уже не законодательная гарантия, а решение конкретного банка).
- Ипотечная квартира — единственное жильё заёмщика (или одного из созаёмщиков).
- Нет вступившего в силу решения суда о банкротстве заёмщика, обращении взыскания на квартиру или расторжении кредитного договора, кредитор не предъявил исполнительный документ.
- Есть одно из оснований трудной жизненной ситуации — ниже.
Основания для обращения за каникулами: потеря работы, снижение среднемесячного дохода более чем на 30% по сравнению со средним доходом за предыдущий год, установление инвалидности I или II группы, временная нетрудоспособность (больничный) непрерывно более двух месяцев, увеличение числа иждивенцев по сравнению с моментом заключения кредитного договора при одновременном снижении дохода на 20% и более, а также чрезвычайные ситуации.
Порог снижения дохода считается по среднемесячному доходу за два месяца, предшествующих обращению, в сравнении со среднемесячным доходом за год до заключения кредитного договора (или за год, предшествующий обращению, — в зависимости от того, что применимо). Например, если ежемесячный доход заёмщика на момент оформления ипотеки составлял 150 тысяч рублей, а сейчас снизился до 100 тысяч и меньше — это уже больше 30% и формально даёт право на обращение за каникулами. Банк вправе запросить справки о доходах за оба периода для сверки расчёта.
Что изменилось с 2026 года: каникулы для семей с детьми
Президент подписал закон, вводящий отдельный вид ипотечных каникул для семей с детьми — при рождении или усыновлении второго и последующего ребёнка. Новые правила вступают в силу с 1 сентября 2026 года и распространяются в том числе на кредитные договоры, заключённые до этой даты.
Главное отличие от стандартных каникул — заёмщику не нужно подтверждать снижение дохода. Основание одно: рождение (усыновление) второго или последующего ребёнка либо статус многодетной семьи, где хотя бы одному ребёнку не исполнилось 1,5 года. Максимальный срок льготного периода увеличен до 18 месяцев — он действует до достижения ребёнком возраста 1,5 лет. Проценты по основному долгу в этот период начисляются только начиная с седьмого месяца каникул, а выплатить их можно уже после завершения льготного периода.
| Параметр | Стандартные каникулы (ст. 6.1-1 353-ФЗ) | Каникулы для семей с детьми (с 01.09.2026) |
|---|---|---|
| Основание | Потеря работы, падение дохода, инвалидность, больничный, иждивенцы, ЧС | Рождение/усыновление второго и последующего ребёнка, многодетная семья с ребёнком до 1,5 лет |
| Подтверждение снижения дохода | Требуется | Не требуется |
| Максимальный срок | До 6 месяцев | До 18 месяцев (до достижения ребёнком 1,5 лет) |
| Начисление процентов | Продолжается весь период, капитализация после окончания каникул | С 7-го месяца каникул, уплата — после завершения периода |
| Количество обращений за весь срок кредита | Одно | Одно |
Как каникулы работают, если ипотека взята на новостройку, а дом ещё строится
Для новостройки на этапе строительства ипотечный кредит и деньги на счёте эскроу — это два независимых процесса. Деньги, которые банк перечислил на счёт эскроу в пользу застройщика, там и остаются замороженными до ввода дома в эксплуатацию — на это ипотечные каникулы никак не влияют. А вот платежи самого заёмщика по кредитному договору (тело кредита плюс проценты банку) — это как раз то, что можно приостановить или уменьшить на период каникул, независимо от того, сдан дом или ещё строится.
Это отличает ситуацию новостройки от вторичного рынка только в одном: если застройщик задержал сдачу дома, у заёмщика может одновременно расти финансовая нагрузка (он платит ипотеку, но ещё не может жить в квартире или сдавать её). Ипотечные каникулы в такой ситуации — законный способ временно снизить нагрузку, пока не решится ситуация со сроками, не дожидаясь просрочки и порчи кредитной истории.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Как оформить: пошагово
Порядок один и тот же для стандартных каникул и для нового основания с детьми, отличаются только перечень подтверждающих документов и основание в заявлении:
- Обратиться в банк-кредитор с заявлением — лично, через интернет-банк или МФЦ (форма зависит от банка). В заявлении нужно указать основание, желаемую дату начала льготного периода и его продолжительность (в пределах установленного максимума).
- Приложить документы: выписку из ЕГРН о том, что квартира — единственное жильё, и документы, подтверждающие основание (трудовую книжку и справку из службы занятости при потере работы, справку о доходах за периоды до и после снижения, справку об инвалидности, больничный лист, свидетельство о рождении ребёнка).
- Дождаться решения банка — закон отводит на рассмотрение заявления и документов ограниченный срок, обычно это несколько рабочих дней; если банк не отвечает в установленный срок, каникулы считаются предоставленными на условиях, указанных в заявлении заёмщика.
- Получить от банка новый график платежей на период каникул и после их завершения.
Риски и нюансы, о которых часто забывают
Ипотечные каникулы — это отсрочка, а не списание долга. Проценты за период каникул (кроме нового льготного основания для семей с детьми в первые полгода) продолжают начисляться и после завершения льготного периода увеличивают либо ежемесячный платёж, либо срок кредита — это стоит уточнить в банке заранее и сравнить варианты. Например, при полной приостановке платежей на 6 месяцев по кредиту с остатком долга 8 млн рублей и ставкой около 18-19% годовых набежавшие за этот период проценты могут составить порядка 700-750 тысяч рублей — эту сумму банк либо равномерно распределит на оставшийся срок (тогда вырастет ежемесячный платёж), либо добавит в конец графика (тогда вырастет срок кредита). Перед обращением в банк стоит запросить оба варианта расчёта и сравнить итоговую переплату. Использовать право можно только один раз за весь срок действия кредитного договора, поэтому если трудности могут повториться, есть смысл заранее оценить, действительно ли текущая ситуация требует каникул именно сейчас или лучше поберечь это право. Наконец, каникулы распространяются только на ипотечный кредит — коммунальные платежи, взносы в фонд капремонта и прочие расходы, связанные с квартирой, платить всё равно нужно в обычном режиме.
Ипотечные каникулы, реструктуризация или рефинансирование — что выбрать
Заёмщики часто путают три разных инструмента, и выбор не всегда очевиден. Ипотечные каникулы — это законное право, банк обязан их предоставить при выполнении условий, срок ограничен полугодом (или 18 месяцами по новому основанию для семей с детьми), а воспользоваться можно только один раз за всю жизнь кредита. Реструктуризация — это добровольная договорённость с банком об изменении графика или срока кредита; банк не обязан на неё соглашаться, зато условия и продолжительность не ограничены законом и могут обсуждаться индивидуально. Рефинансирование — это оформление нового кредита (в своём банке или другом) на более выгодных условиях для полного погашения старого; оно не помогает в моменте, когда платить нечем прямо сейчас, зато снижает нагрузку на годы вперёд, если ставка на рынке ниже, чем в исходном договоре.
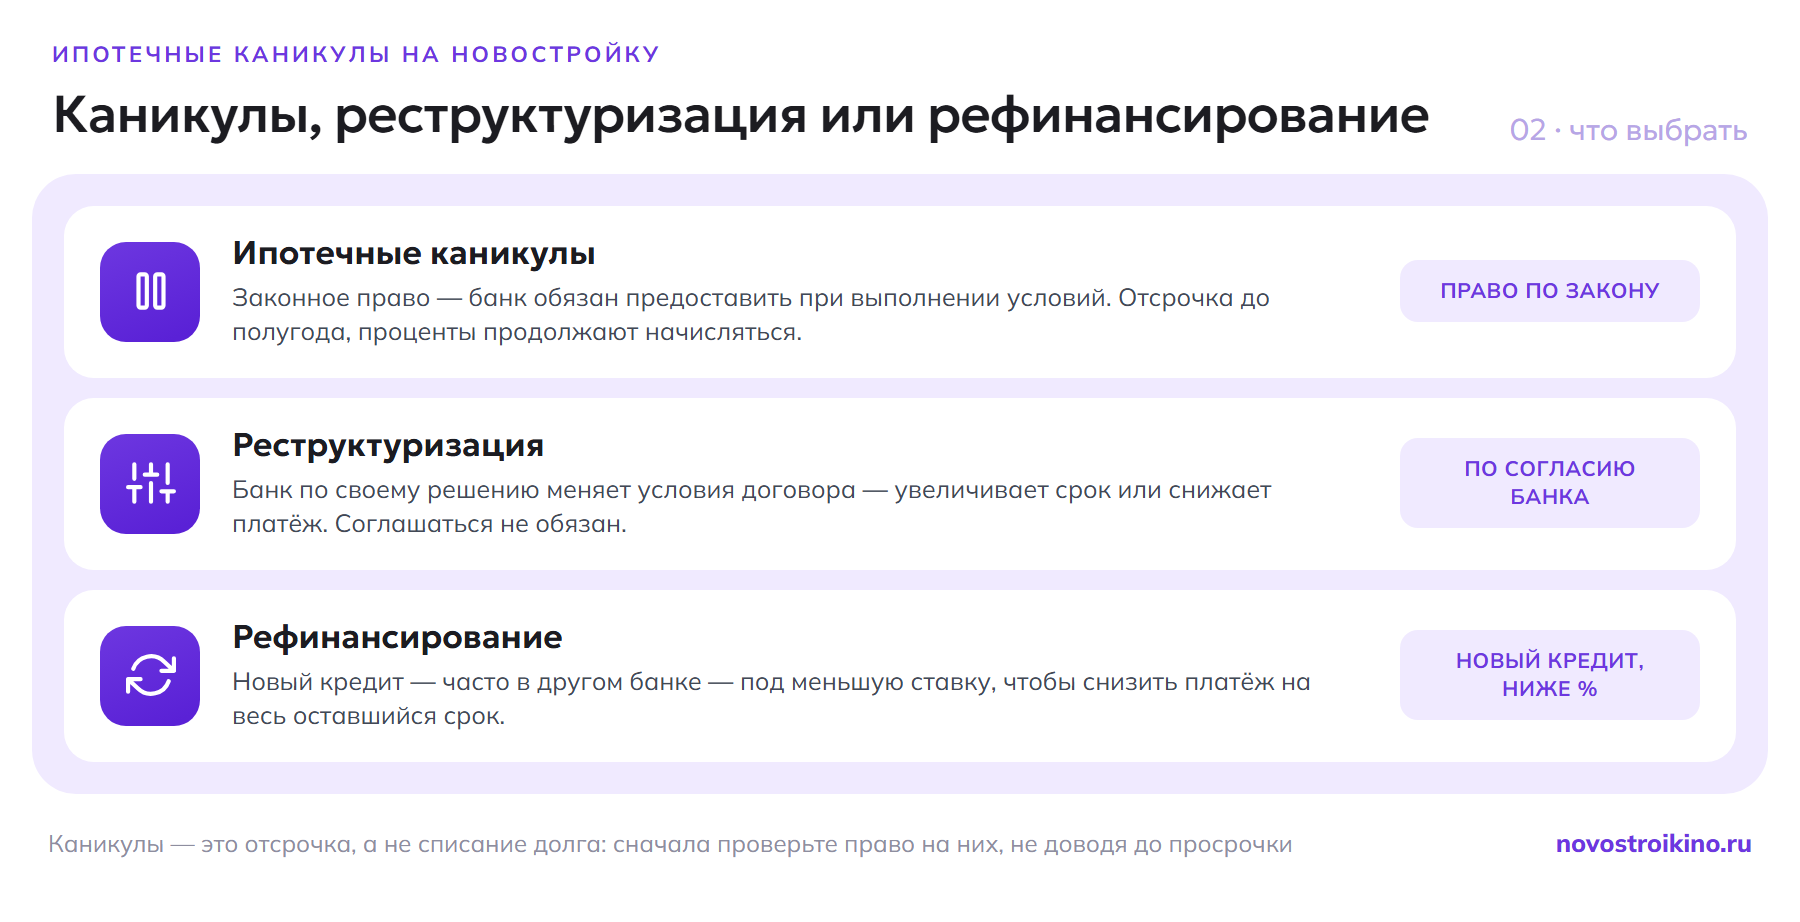
Практическое правило: если трудности временные и понятно, что доход восстановится в течение нескольких месяцев (найдена новая работа, закончился больничный, подрос ребёнок) — логичнее использовать ипотечные каникулы, сохранив кредитную историю в порядке и не тратя единственную попытку впустую на слишком короткий период. Если ситуация системная (ставка по старому кредиту заметно выше текущей рыночной, или нагрузка избыточна постоянно, а не временно) — стоит начинать с реструктуризации или рефинансирования, а каникулы придержать на случай острой ситуации в будущем.
Чек-лист документов для оформления ипотечных каникул
- Заявление в банк с указанием основания, даты начала и срока льготного периода.
- Выписка из ЕГРН, подтверждающая, что ипотечная квартира — единственное жильё.
- Документ, подтверждающий основание: справка о постановке на учёт в службе занятости, справка о доходах за последний год, справка об инвалидности, больничный лист или свидетельство о рождении ребёнка.
- Кредитный договор и актуальный график платежей.
- Для семей с детьми — свидетельство о рождении второго/последующего ребёнка (документы о доходах не нужны).
Что делать
Если платежи по ипотеке на новостройку стали неподъёмными из-за потери дохода, болезни или пополнения в семье, не стоит доводить дело до просрочки — сначала стоит проверить право на ипотечные каникулы, а не пытаться договориться о неформальной отсрочке напрямую с банком. Это законная и предсказуемая процедура с фиксированными условиями, а не жест доброй воли банка, который он может отменить. Полезно заранее сравнить свою ситуацию с условиями по программам от застройщика и с другими способами снизить нагрузку по ипотеке — иногда рефинансирование или пересмотр условий выгоднее разового использования права на каникулы, которое даётся только один раз за весь срок кредита.