
По данным обзора ставок ДОМ.РФ на 9 сентября 2026 года, рыночная ипотека на новостройку в банках держится в диапазоне 16–19% годовых, а на вторичное жильё — 18–19%. Ключевая ставка Банка России с 27 июля не менялась и остаётся на уровне 14%, а 11 сентября пройдёт очередное заседание совета директоров, от решения которого зависит, подешевеет ли кредит на первичку до конца года.
Сколько сейчас стоит ипотека на новостройку в банках
Средневзвешенная рыночная ставка по ипотеке на новостройку в начале сентября 2026 года держится около 18,7% годовых — на этом уровне она простояла всё лето, несмотря на то что в июле ключевую ставку снизили с 14,25 до 14%. Банки закладывают в конечную ставку собственную маржу и стоимость фондирования, поэтому решение Банка России о ключевой ставке не транслируется в ипотеку один в один и с задержкой в несколько недель.
Отдельно от рыночной ставки на первичном рынке держится сегмент субсидированных программ от застройщиков: там ставки 10,5–13,5% годовых — застройщик компенсирует банку часть процентов, закладывая эту разницу в цену квартиры. Разница между рыночной и субсидированной ставкой — тот самый источник экономии, который чаще всего рекламируют в новостройках, но по такой ставке кредит выдают не на весь срок, а на первые несколько лет.
| Вид ипотеки на новостройку | Ставка на 9 сентября 2026 | Кому доступна |
|---|---|---|
| Рыночная ипотека | 16–19% годовых | Любому заёмщику без права на льготу |
| Субсидированная от застройщика | 10,5–13,5% годовых | Покупателям конкретных проектов, обычно на первые 3–7 лет |
| Семейная ипотека | 6% годовых | Семьям с детьми до 6 лет, с двумя и более детьми до 18 лет или ребёнком с инвалидностью |
| IT-ипотека | от 6% годовых | Сотрудникам аккредитованных ИТ-компаний 18–50 лет |
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Сколько реально платить в месяц: расчёт на примере
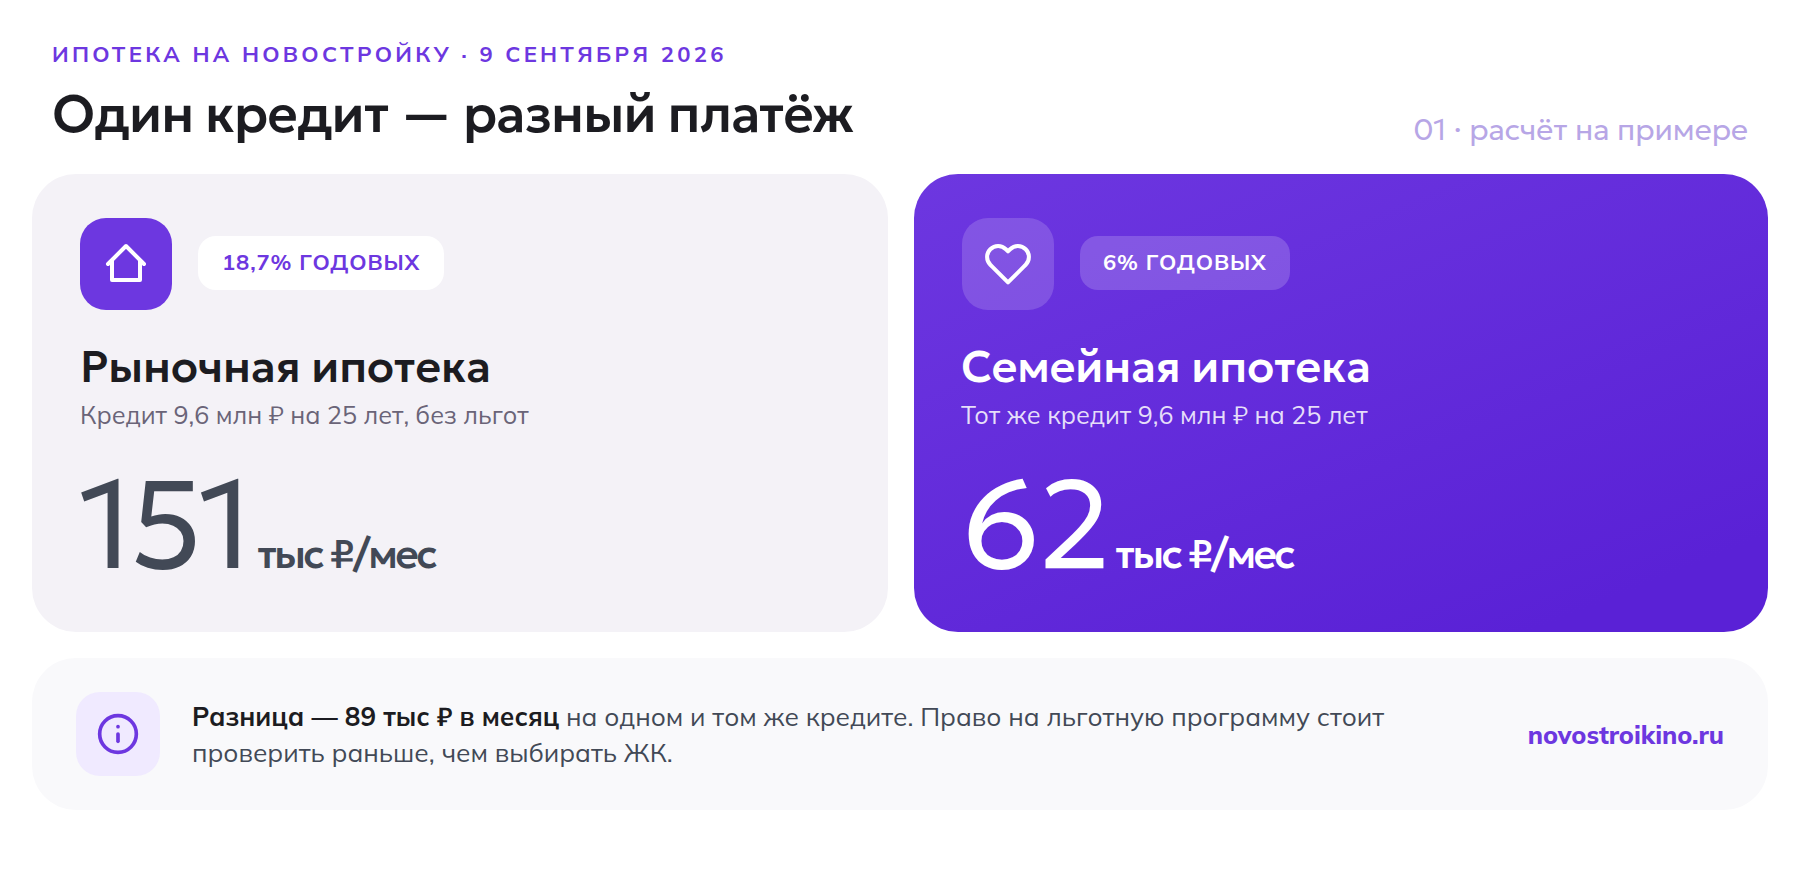
Возьмём типичный для первички в Москве бюджет — квартиру за 12 млн рублей с первоначальным взносом 20% (2,4 млн рублей). Кредит на оставшиеся 9,6 млн рублей на 25 лет при рыночной ставке 18,7% годовых обойдётся примерно в 151 000 рублей в месяц. По той же сумме, но по семейной ипотеке под 6% годовых, платёж составит около 62 000 рублей в месяц — разница в 89 000 рублей ежемесячно наглядно показывает, почему право на льготную программу стоит проверять в первую очередь, ещё до выбора конкретного жилого комплекса.
Если 11 сентября Банк России снизит ключевую ставку хотя бы до 13,5–13,75%, банки постепенно подтянут вниз и рыночную ипотеку — по прогнозам аналитиков, к концу осени она может опуститься до 15–18% годовых. При ставке 13,75% платёж по тому же кредиту на новостройку снизится примерно до 114 000 рублей в месяц, то есть заёмщик на рыночных условиях сэкономит около 37 000 рублей в месяц по сравнению с сегодняшними 18,7%.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что решит ЦБ 11 сентября и как это скажется на новостройке
Аналитики финансового рынка разошлись во мнениях о заседании 11 сентября: часть ждёт сохранения ставки на уровне 14%, часть — снижения до 13,5–13,75%. В пользу паузы говорят ускорение инфляции в устойчивых компонентах, повышенные инфляционные ожидания и ослабление рубля. Мы уже разбирали аргументы за паузу и за снижение ставки к этому заседанию — с начала сентября к ним добавился более осторожный тон опрошенных аналитиков: базовый сценарий сместился в сторону паузы с последующим снижением на заседании 23 октября.
Для покупателя новостройки это означает, что резкого обвала ставок ждать не стоит: даже в оптимистичном сценарии ипотека на первичку останется двузначной до конца 2026 года. Тем, кому нужна квартира уже сейчас, разумнее не ждать заседания, а сравнивать рыночную ставку с субсидированными программами конкретных застройщиков и льготными программами, на которые есть право.
Что делать покупателю сейчас
- Проверить, есть ли право на семейную, IT или другую льготную программу — разница с рыночной ставкой достигает 10–13 процентных пунктов.
- Сравнить итоговую стоимость квартиры по субсидированной программе застройщика с ценой той же квартиры без неё — застройщик обычно закладывает компенсацию банку в цену.
- Запросить в 2–3 банках предварительное решение по рыночной ипотеке, чтобы зафиксировать условия до возможного повышения после заседания ЦБ — тем более что летние ставки уже разбирались в материале про рыночную ипотеку в июле 2026 года.
- Пересчитать бюджет на реальный ежемесячный платёж, а не только на размер первоначального взноса — как это сделать, разобрано в инструкции как снизить ставку по ипотечному кредиту.
Частые вопросы
Сколько сейчас процентов по ипотеке на новостройку в Москве?
На 9 сентября 2026 года рыночная ставка по ипотеке на новостройку в банках составляет 16–19% годовых, средневзвешенная — около 18,7%. Субсидированные программы застройщиков предлагают 10,5–13,5% годовых.
Изменится ли ставка после заседания ЦБ 11 сентября?
Аналитики ждут либо сохранения ключевой ставки на уровне 14%, либо её снижения до 13,5–13,75%. На ипотечные ставки банков решение повлияет не сразу, а с задержкой в несколько недель.
Чем рыночная ставка отличается от субсидированной от застройщика?
Субсидированную ставку банку компенсирует застройщик, закладывая разницу в цену квартиры, и действует она обычно ограниченный срок — 3–7 лет, после чего платёж переходит на рыночные условия.
Как считать платёж по ипотеке на новостройку в 2026 году?
Кредит 9,6 млн рублей на 25 лет при ставке 18,7% годовых даёт платёж около 151 000 рублей в месяц; тот же кредит по семейной ипотеке под 6% — около 62 000 рублей в месяц.