
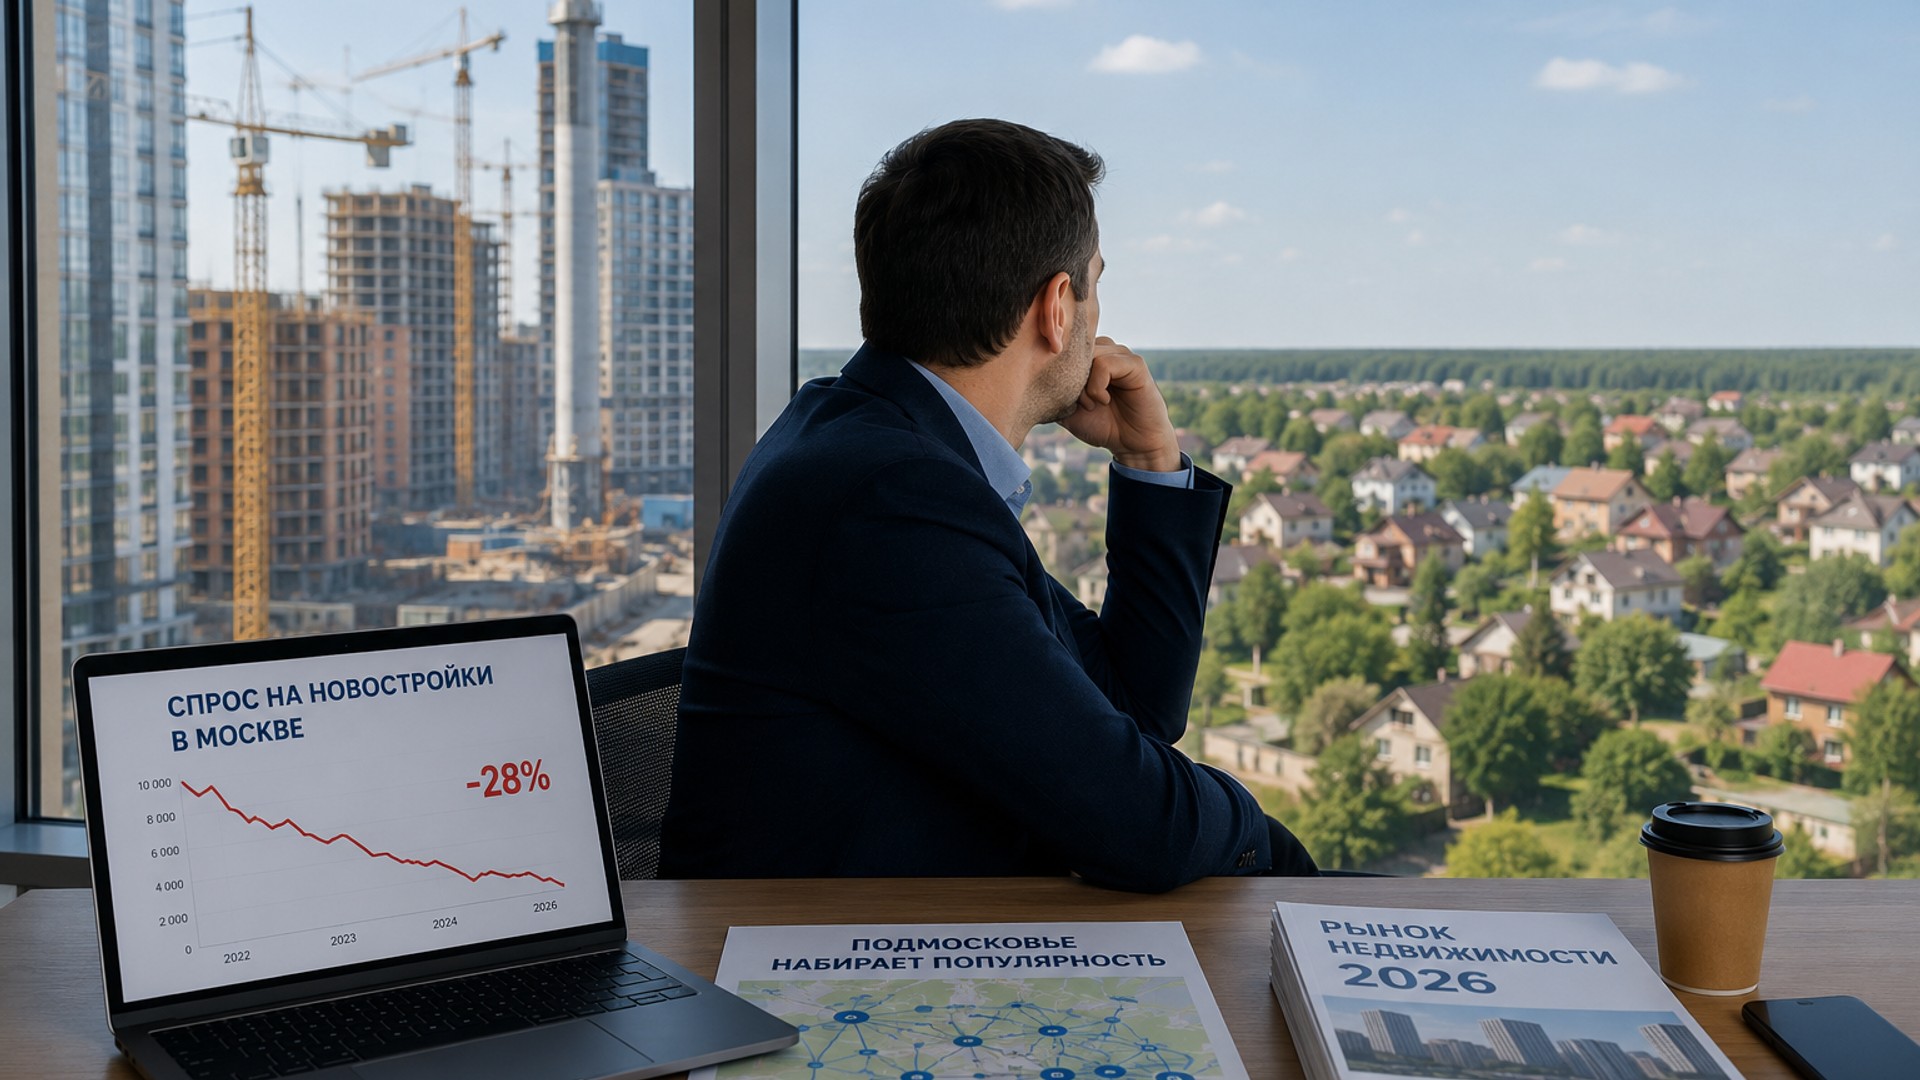
Московский рынок новостроек по итогам первого полугодия 2026 года официально стал аутсайдером — так его назвали аналитики, обратившие внимание на контраст с соседним регионом. В старой и Новой Москве за январь–июнь зарегистрировали 38,9 тысячи сделок с жильём и нежилыми помещениями в новостройках — на 30% меньше, чем за тот же период 2025 года. А в Московской области в июне продажи выросли сразу на 47% к маю и на 39% к июню прошлого года: по темпам роста это единственный регион в стране, показавший положительную годовую динамику. Разбираемся, почему покупатель первички разворачивается от столицы к области и что это значит для тех, кто присматривает квартиру прямо сейчас.
Цифры показывают не разовый провал, а устойчивый тренд последних месяцев: рынок Москвы сжимается по числу сделок, дорожает и смещается в дорогой сегмент, а Подмосковье, наоборот, наращивает обороты за счёт более доступных цен.
Сколько сделок в Москве и как изменилась динамика
В июне 2026 года на первичном рынке Москвы заключили 6,7 тысячи сделок — на 23,3% больше, чем в мае. На первый взгляд это выглядит как разворот к росту, но сравнение с прошлым годом отрезвляет: год к году спрос всё равно снизился на 14%. В жилом сегменте, где сделки оформляются по договорам долевого участия, зарегистрировали 4,4 тысячи ДДУ — на 24,7% больше майского показателя, но на 17% меньше, чем в июне 2025-го.
Ещё показательнее данные по второму кварталу: продажи новостроек массового сегмента в Москве, по оценкам аналитиков, опустились до минимального уровня с 2017 года, а суммарная стоимость проданных квартир этого сегмента за квартал едва приблизилась к 75 млрд рублей. Для сравнения — ещё пару лет назад такие обороты в столице были нормой для одного насыщенного месяца, а не квартала.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Почему спрос падает: дефицит доступного жилья и высокие цены
Главная причина не в том, что покупатели разлюбили новостройки, а в том, что выбирать стало почти не из чего. В первом полугодии 2026 года в старой Москве не стартовал ни один новый жилой комплекс эконом- или комфорт-класса — застройщики предпочитают выводить на рынок проекты подороже. Общий объём предложения в столице за полгода сократился примерно на 35%, а почти 82% новых стартов пришлось на премиальный и элитный классы.
В результате доступное жильё в старой Москве фактически вымывается с рынка, а средний чек сделки растёт не потому, что все стали богаче, а потому, что дешёвых вариантов физически не осталось. Часть покупателей в такой ситуации уходит не в область, а на вторичный рынок — этот сдвиг спроса на вторичку аналитики фиксируют параллельно с падением сделок в новостройках.
Свою роль играет и стоимость кредита: рыночная ипотека на новостройку по-прежнему держится в районе 19% годовых, а значит, без семейной или другой льготной программы купить квартиру в Москве по текущим ценам способны немногие. Подробнее о том, как менялись ставки этим летом и почему банки не спешат их снижать, мы уже разбирали по итогам первого полугодия на первичном рынке столицы.
Разрыв в стоимости квадратного метра между старой Москвой и её ближайшими соседями продолжает расти. Если в столице средняя цена метра в новостройке массового сегмента давно перевалила за 350–400 тысяч рублей, то в Новой Москве и на границе с областью до сих пор можно найти лоты в 2–2,5 раза дешевле. При ставках рыночной ипотеки около 19% годовых разница в ежемесячном платеже становится решающим аргументом даже для покупателей, которые изначально рассматривали только старую Москву.
Куда именно смещается спрос внутри Москвы
Показательно, что даже внутри города рост цен и спроса неравномерен: быстрее всего дорожают новостройки не в историческом центре, а в удалённых от него округах за МКАД — ВАО и ЮАО в последние месяцы стабильно обгоняют по темпам роста цен центральные локации. Это ещё одно косвенное подтверждение того же тренда: покупатель ищет более доступные варианты и постепенно сдвигается на периферию города, а оттуда — уже в область.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Подмосковье против Москвы: где на самом деле растёт рынок
Пока в старой Москве застройщики придерживают новые проекты, Московская область показывает обратную динамику. В июне 2026 года там заключили около 4 тысяч сделок — рост на 47% к маю и на 39% к июню прошлого года. Ни один другой регион страны не может похвастаться такой положительной динамикой год к году: почти повсеместно спрос либо стагнирует, либо снижается вслед за общим охлаждением рынка.
Логика покупателей понятна: за те же деньги, которых в старой Москве хватает на студию без отделки на окраине, в области можно найти полноценную квартиру в новом доме с более просторной планировкой. Именно поэтому города-спутники Москвы и ближнее Подмосковье в последние месяцы стабильно забирают часть спроса, который раньше уходил в столицу.
Отдельная точка роста внутри самой Москвы — Новая Москва, которая по итогам ряда месяцев 2026 года неоднократно возглавляла рейтинг локаций по числу сделок с новостройками. По сути, Новая Москва выполняет ту же функцию, что и область: предлагает более доступные по цене новостройки в границах города, пусть и с ограничениями по локации.
Москва и Подмосковье: сравнение динамики рынка
| Показатель | Старая и Новая Москва | Московская область |
|---|---|---|
| Сделки, июнь 2026 | 6,7 тыс. (+23,3% к маю, −14% год к году) | ≈4 тыс. (+47% к маю, +39% год к году) |
| ДДУ в жилом сегменте, июнь | 4,4 тыс. (−17% год к году) | рост третий месяц подряд |
| Сделки за I полугодие 2026 | 38,9 тыс. (−30% год к году) | устойчивый рост с весны |
| Новые старты эконом-/комфорт-класса | ни одного проекта за полугодие | проекты продолжают выходить |
Что это значит для покупателя первички и чего ждать дальше
Для тех, кто рассматривает покупку новостройки именно в старой Москве, картина неутешительная: выбор в доступных сегментах продолжит сужаться, а конкуренция за оставшиеся бюджетные лоты — расти. Ждать резкого возвращения экономкласса не стоит: застройщики ориентируются на премиальный спрос, который меньше зависит от ипотечных ставок и лучше держит маржу в текущих экономических условиях.
Тем, кто не привязан жёстко к границам столицы, аналитики рекомендуют внимательнее присмотреться к Подмосковью и Новой Москве — там пока сохраняется и выбор, и более вменяемые цены за квадратный метр. При этом стоит помнить, что рост спроса в области уже начинает постепенно подтягивать и цены: чем раньше зафиксировать условия по конкретному проекту, тем меньше риск переплатить из-за догоняющего удорожания.
Аналитики не исключают, что к концу года разрыв между Москвой и областью по темпам продаж немного сократится — но не за счёт ускорения столицы, а за счёт того, что в Подмосковье тоже начнёт сказываться исчерпание наиболее выгодных предложений на фоне выросшего спроса.
Многое будет зависеть и от денежно-кредитной политики: если Центробанк на ближайших заседаниях перейдёт к более решительному снижению ключевой ставки, вслед за ней подешевеет и рыночная ипотека, а часть отложенного спроса может вернуться уже не только в область, но и в саму Москву. Пока же регулятор действует осторожно, а значит, у Подмосковья и Новой Москвы сохраняется временное окно, чтобы нарастить долю рынка за счёт более доступной цены входа.
Не стоит сбрасывать со счетов и льготные программы: семейная ипотека под 6% годовых остаётся доступна на первичку в обоих регионах, и именно её условия зачастую становятся решающим фактором выбора конкретного проекта — независимо от того, идёт ли речь о старой Москве или области.
Чек-лист: на что смотреть, выбирая между Москвой и областью
- Сравните полную стоимость владения — с учётом транспортных расходов и времени в пути, а не только цену за квадратный метр.
- Уточните, какие классы жилья реально доступны в интересующей локации: в старой Москве в бюджетных сегментах выбор сейчас минимален.
- Проверьте динамику цен в конкретном проекте за последние 3–6 месяцев — в растущих локациях Подмосковья она может быть выше средней по рынку.
- Оцените транспортную доступность и планы по развитию инфраструктуры района — это напрямую влияет на дальнейший рост стоимости жилья.