
Переплата по ипотеке на новостройку при рыночной ставке 18,4% годовых доходит до 36,3 млн рублей на кредите в 8 млн — почти в 4,5 раза больше суммы долга, посчитали в компании «Этажи». Для реальной студии или однушки в Подмосковье при ставке 18,4% годовых переплата за 30 лет тоже кратно превышает тело кредита, а по семейной ипотеке под 6% — оказывается в 3–4 раза ниже.
Расчёт «Этажи»: сколько переплатит покупатель квартиры за 10 млн рублей
Заместитель руководителя ипотечного департамента компании «Этажи» Татьяна Решетникова привела расчёт на условной квартире за 10 млн рублей. При взносе 20% (2 млн) кредит составит 8 млн, а по рыночной ставке 18,4% годовых на 30 лет платёж выйдет на 123,2 тыс. рублей в месяц. Переплата за весь срок достигнет 36,3 млн рублей, а с учётом взноса общие расходы покупателя превысят 46,3 млн.
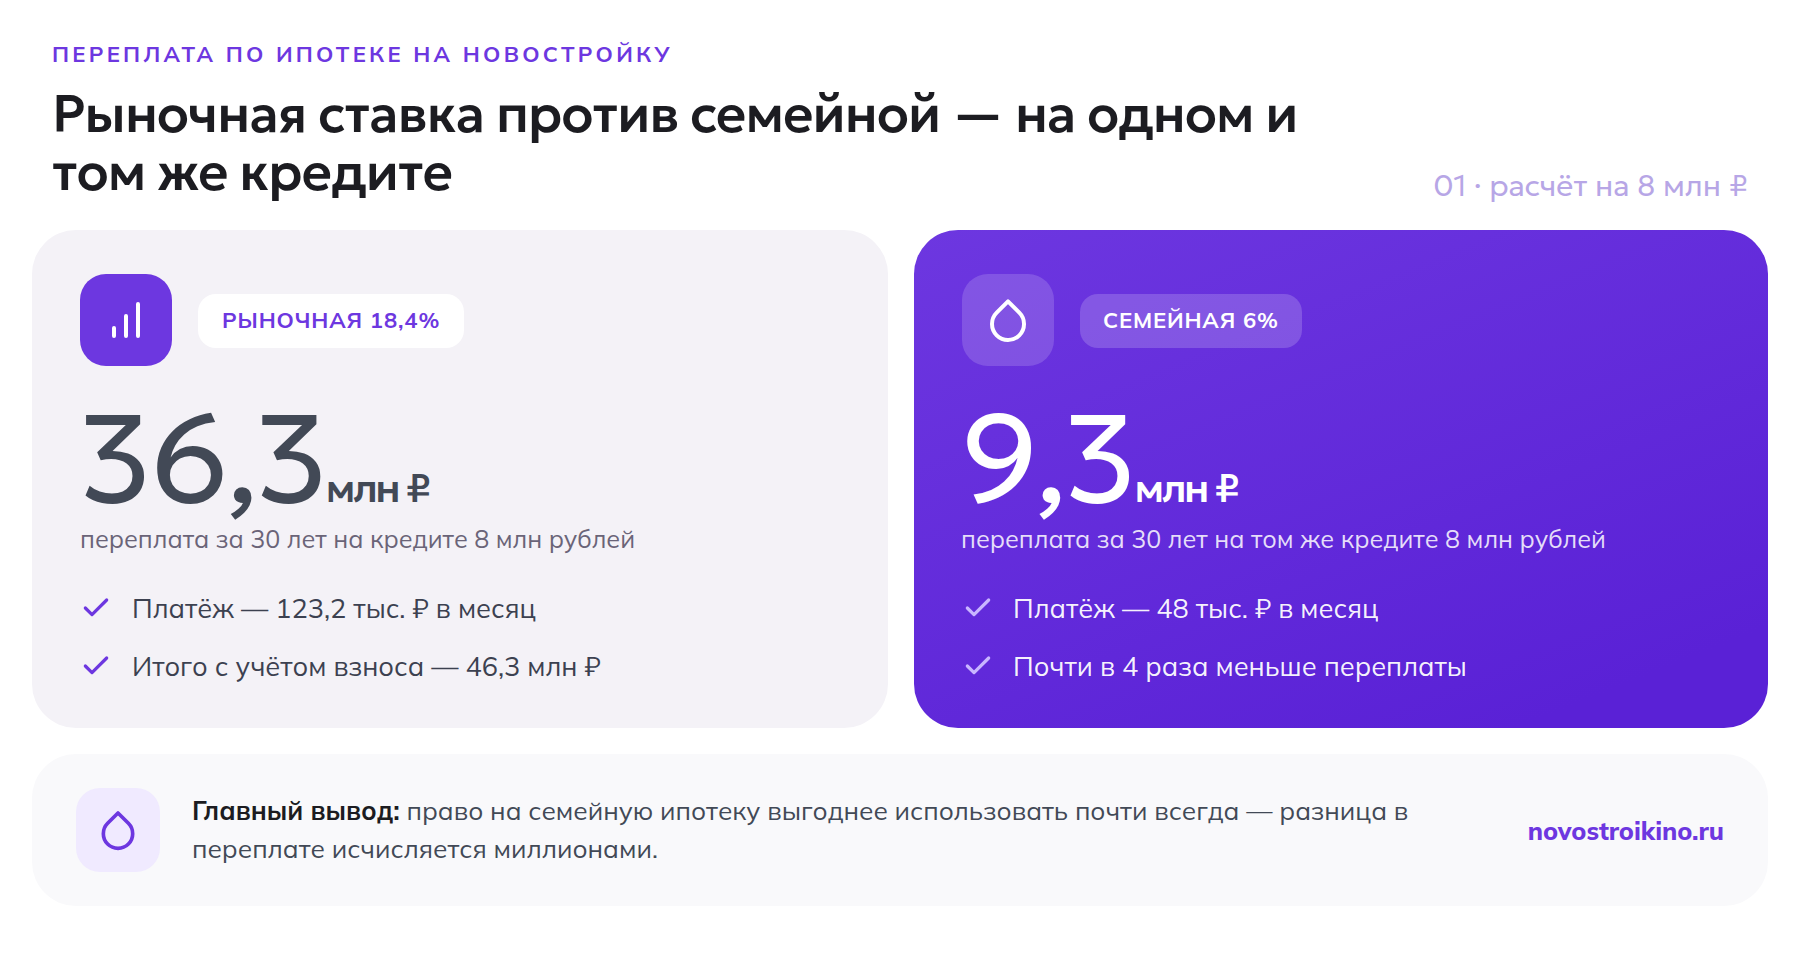
На 20 лет платёж по тому же кредиту вырастет до 125,9 тыс. рублей, зато переплата снизится почти на 40% — до 22,2 млн. А по льготной семейной ипотеке под 6% на 30 лет платёж падает до 48 тыс. рублей, переплата — до 9,3 млн, почти в четыре раза меньше рыночного варианта на том же теле кредита. Но 10 млн рублей — далеко не бюджет средней сделки на первичке Москвы, поэтому дальше стоит пересчитать пример под реальные цены региона.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Сколько реально стоит ипотека на новостройку в Москве и Подмосковье
Средняя цена метра в новостройках старой Москвы к концу августа 2026 года — около 905 тыс. рублей, это уже второй месяц снижения подряд после июньского пика. При такой цене даже студия 25–28 м² обойдётся в 23–25 млн, а переплата на сопоставимом кредите превысит федеральный пример в разы. Для примера, который пригодится реальному покупателю, логичнее взять квартиру в Подмосковье или Новой Москве: там средняя цена по массовому сегменту держится в районе 225 тыс. рублей за м².
Студия или однушка площадью 40 м² в Подмосковье обойдётся примерно в 9 млн рублей. При взносе 20% (1,8 млн) кредит составит 7,2 млн. По рыночной ставке 18,4% на 30 лет платёж — около 110,9 тыс. рублей в месяц, переплата за срок — 32,7 млн. По семейной ипотеке под 6% тот же кредит на 30 лет обойдётся в 43,2 тыс. рублей в месяц, переплата упадёт до 8,3 млн — почти в 4 раза меньше. Это собственный расчёт по стандартной формуле аннуитетного платежа для реального бюджета покупателя в Московской области, а не пересказ федеральной цифры.
Таблица: платёж и переплата по разным сценариям
| Сценарий | Ставка | Платёж/мес | Переплата за срок | Итого с учётом взноса |
|---|---|---|---|---|
| «Этажи», 10 млн, взнос 20%, 30 лет | рыночная 18,4% | 123,2 тыс. руб. | 36,3 млн руб. | 46,3 млн руб. |
| «Этажи», 10 млн, взнос 20%, 20 лет | рыночная 18,4% | 125,9 тыс. руб. | 22,2 млн руб. | 32,2 млн руб. |
| «Этажи», 10 млн, взнос 20%, 30 лет | семейная 6% | 48 тыс. руб. | 9,3 млн руб. | 19,3 млн руб. |
| Студия в МО, 9 млн, взнос 20%, 30 лет | рыночная 18,4% | 110,9 тыс. руб. | 32,7 млн руб. | 41,7 млн руб. |
| Студия в МО, 9 млн, взнос 20%, 30 лет | семейная 6% | 43,2 тыс. руб. | 8,3 млн руб. | 17,3 млн руб. |
Разница между рыночной и семейной ставкой в этой таблице — не проценты, а разы: 32,7 млн против 8,3 млн переплаты на одном и том же теле кредита в 7,2 млн рублей. Если у покупателя есть право на семейную или другую льготную программу, использовать её выгоднее почти всегда, даже если сама квартира стоит дороже.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Как размер первоначального взноса снижает переплату
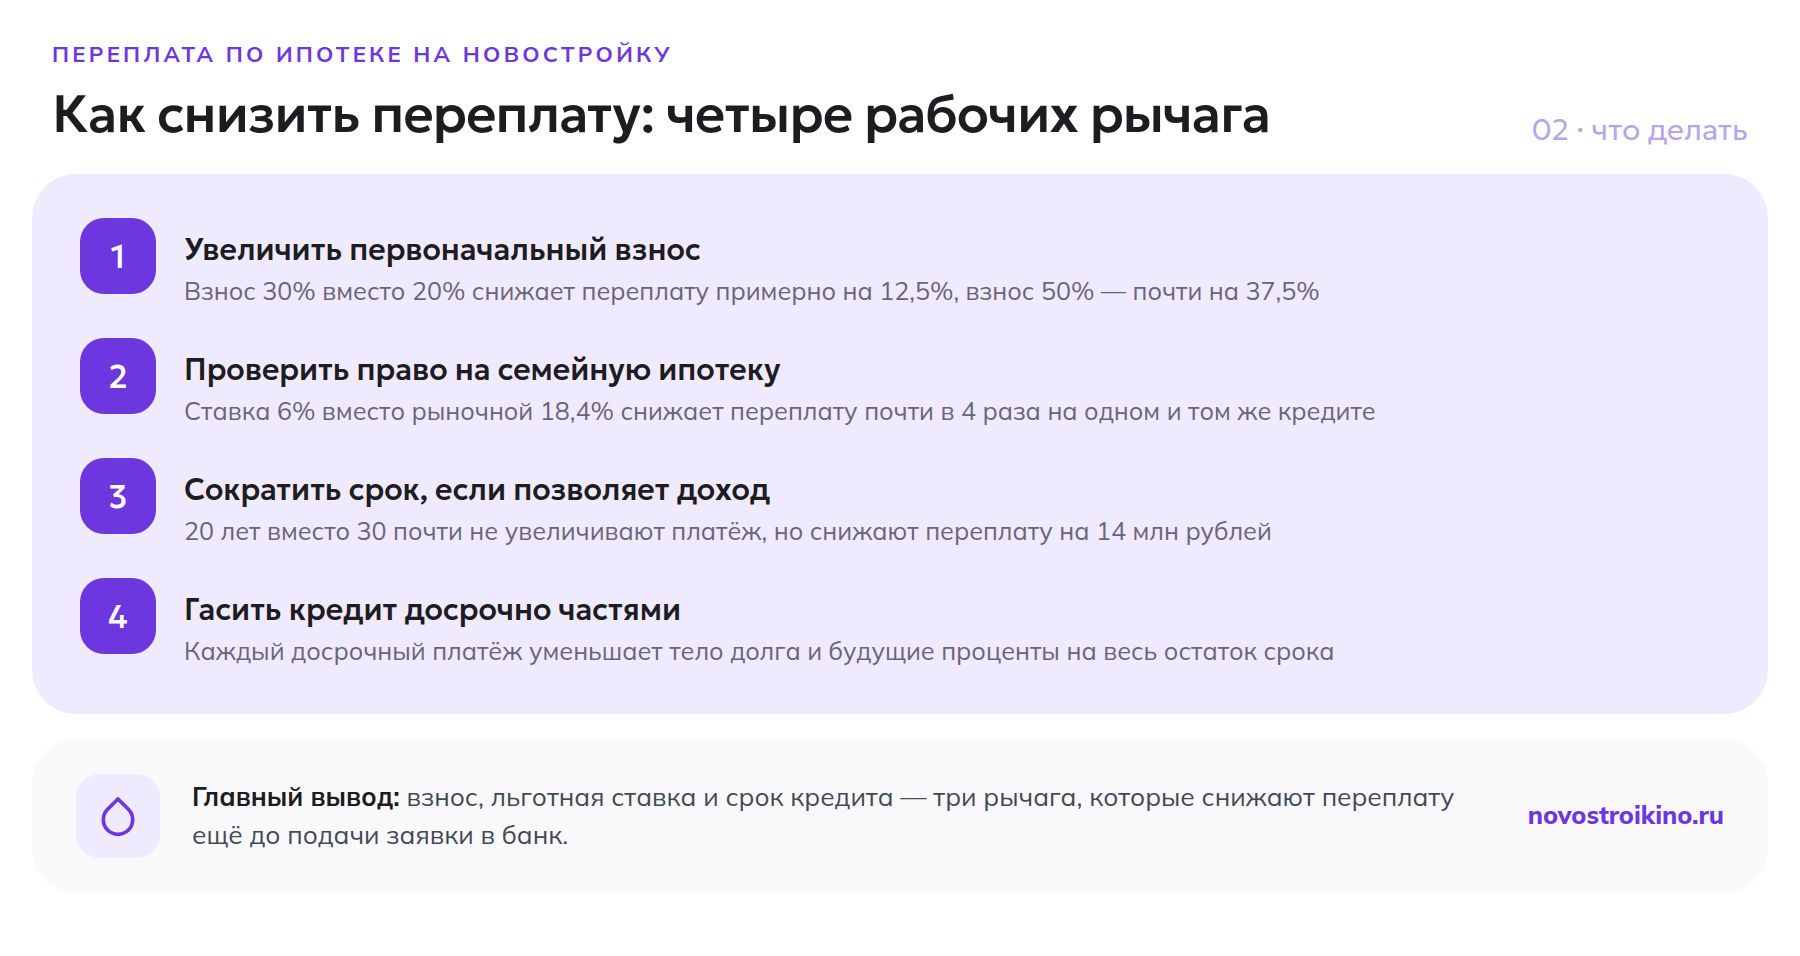
Второй по силе рычаг — размер взноса: чем он больше, тем меньше тело кредита и сумма, на которую банк начисляет проценты. По оценке «Этажи», рост взноса до 30% снижает переплату примерно на 12,5%, до 50% — почти на 37,5%. Проверочный расчёт по той же формуле аннуитета на кредите в 7,2 млн под 18,4% на 30 лет это подтверждает: при взносе 30% (кредит 6,3 млн) переплата падает с 32,7 млн до 28,6 млн — те же 12,5%. По семейной ставке 6% логика сохраняется: переплата на кредите в 6,3 млн опускается с 8,3 млн до 7,3 млн.
Что делать покупателю, чтобы переплатить меньше
- Увеличить первоначальный взнос, если позволяют накопления, — даже 10 дополнительных процентных пунктов заметно снижают итоговую переплату.
- Проверить право на семейную, IT-ипотеку или другую льготную программу — разница со ставками рыночного банка исчисляется миллионами на длинном сроке.
- Сократить срок кредита, если доход позволяет платить больше в месяц: переплата падает даже при более высоком ежемесячном платеже.
- Следить за рынком и рассматривать рефинансирование ипотеки на новостройку, если рыночная ставка заметно снизится после снижения ключевой.
- Делать частичное досрочное погашение по мере появления свободных денег — это уменьшает тело долга и сокращает будущие проценты.
- Сравнивать условия нескольких банков перед сделкой: разница даже в десятые доли процента на 30-летнем сроке превращается в сотни тысяч рублей переплаты.
Рыночные ставки остаются высокими на фоне текущего уровня ключевой ставки по данным Банка России, и решения регулятора напрямую влияют на условия банков — подробнее о том, как последнее заседание ЦБ отразилось на ипотеке на новостройки, мы уже писали. Условия семейной ипотеки под 6% на сентябрь 2026 года собраны в материале ДОМ.РФ, а аккредитация ЖК и транши по ипотеке на новостройку разобраны отдельно.
Частые вопросы
Сколько составит переплата по ипотеке на квартиру за 10 млн рублей?
По расчёту «Этажи», при взносе 20% и рыночной ставке 18,4% годовых на 30 лет переплата составит 36,3 млн рублей — почти в 4,5 раза больше суммы кредита в 8 млн. С учётом первоначального взноса общие расходы покупателя за весь срок превысят 46 млн рублей.
Как первоначальный взнос влияет на переплату по ипотеке?
Чем больше взнос, тем меньше тело кредита и сумма, на которую начисляются проценты. Рост взноса с 20% до 30% снижает переплату примерно на 12,5%, а до 50% — почти на 37,5%, показывают и расчёты «Этажи», и проверочный расчёт по формуле аннуитета.
Что выгоднее — короткий срок ипотеки с большим платежом или длинный с меньшей нагрузкой?
Если доход позволяет платить больше ежемесячно, короткий срок почти всегда выгоднее: на кредите в 8 млн разница в ежемесячном платеже между 30 и 20 годами — всего около 2,7 тыс. рублей, а переплата за 20 лет ниже на 14 млн рублей.
На сколько переплата по семейной ипотеке меньше, чем по рыночной?
На том же теле кредита переплата по семейной ставке 6% в 3,5–4 раза меньше, чем по рыночной 18,4%. В федеральном примере «Этажи» это 9,3 млн против 36,3 млн рублей, в расчёте для Подмосковья — 8,3 млн против 32,7 млн.
Как самому посчитать переплату по ипотеке на новостройку?
Достаточно формулы аннуитетного платежа: платёж = тело кредита × месячная ставка × (1+месячная ставка)^число месяцев / ((1+месячная ставка)^число месяцев − 1). Переплата — это платёж, умноженный на число месяцев, минус сумма кредита; такой расчёт легко проверить в любом ипотечном калькуляторе банка.