
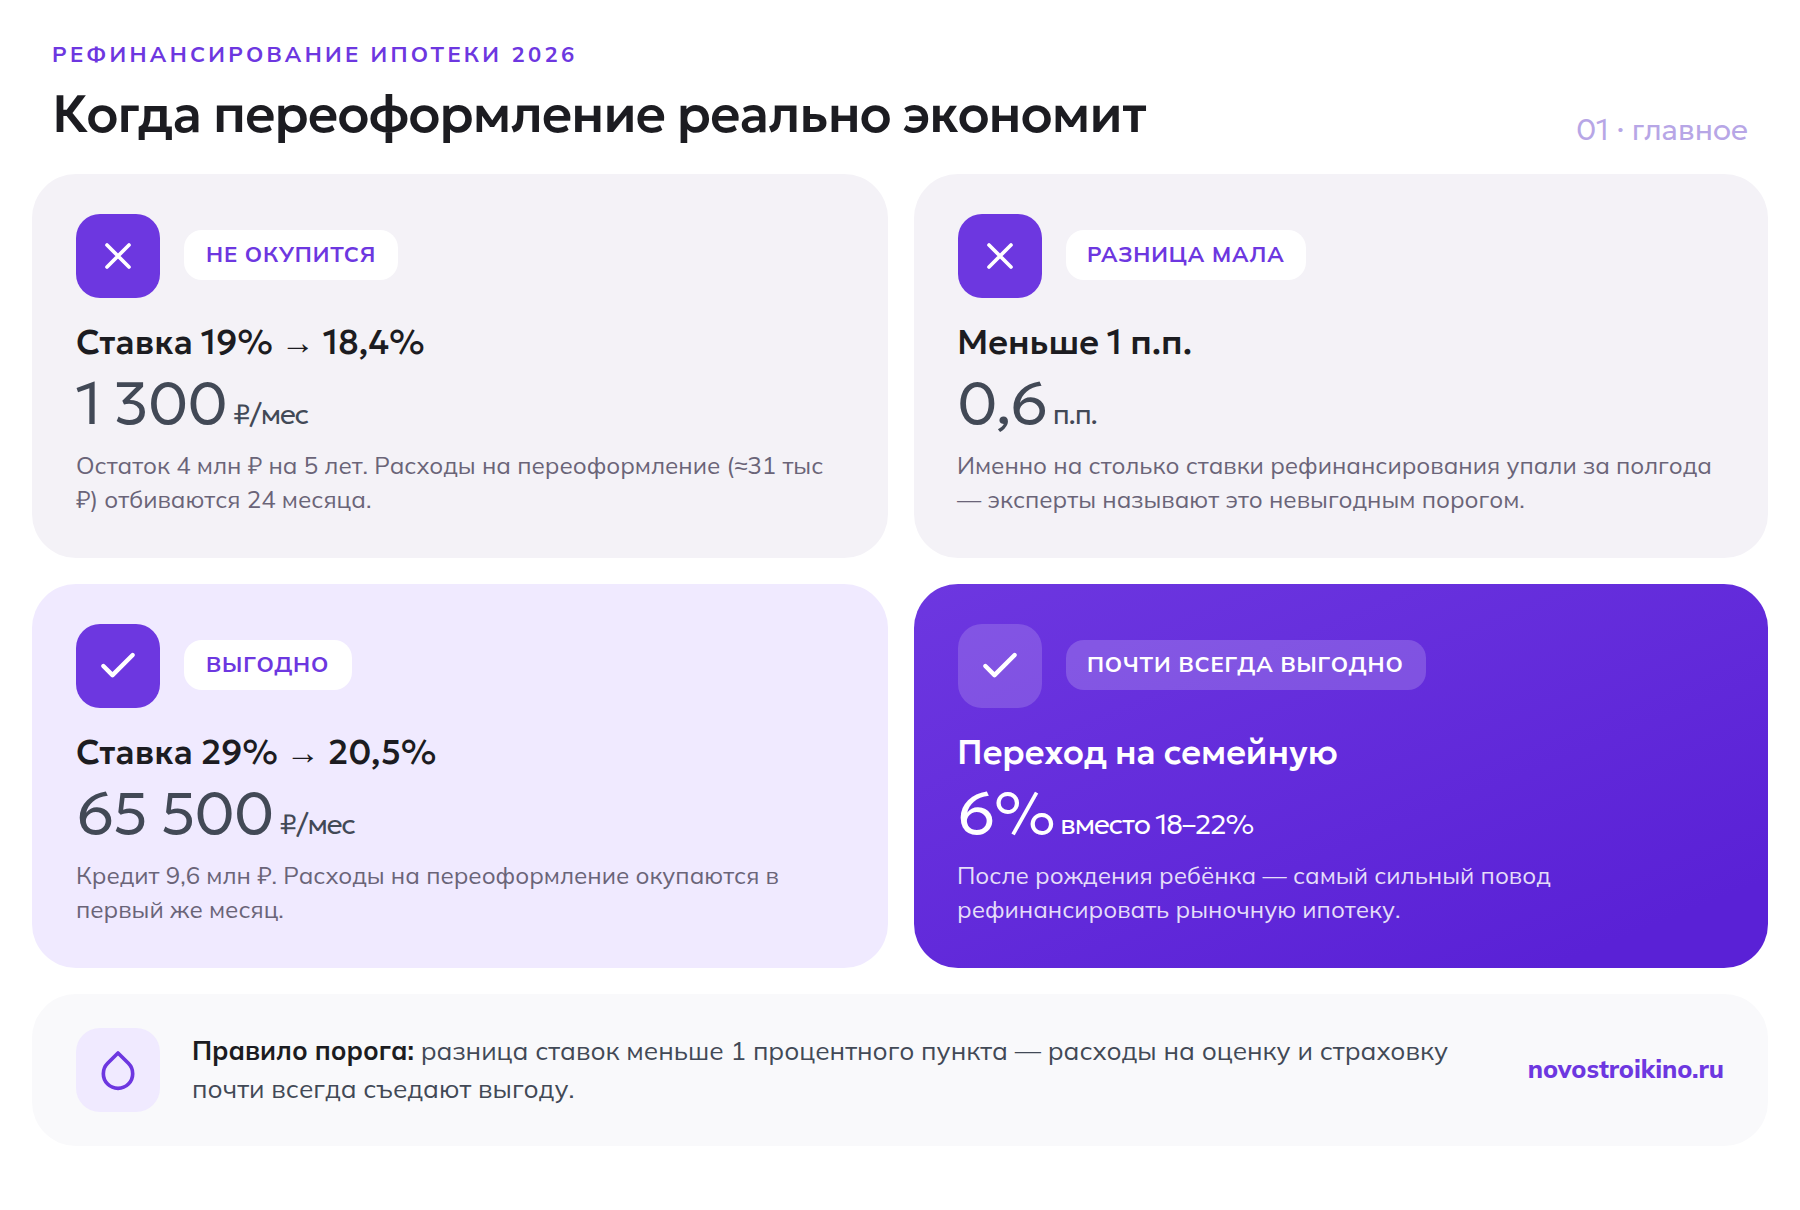
Ставки по рефинансированию ипотеки в России за последние полгода снизились с 19% до 18,4% годовых на фоне того, что ключевая ставка Банка России за тот же период опустилась с 15,5% до 14% — эксперт по кредитам оценил эту динамику для рынка 31 августа 2026 года. Казалось бы, повод переоформить кредит на новостройку на более выгодных условиях. Но вывод неожиданный: для большинства заёмщиков, оформивших ипотеку в последний год-полтора, переоформление сейчас скорее не окупится, чем сэкономит деньги. Разбираем на расчёте, кому рефинансирование новостройки в Москве и области действительно выгодно, а кому не стоит и начинать.
Что изменилось: ставки упали, но не сильно
Полгода назад типичная ставка на рефинансирование ипотеки в банках составляла около 19% годовых, сейчас — около 18,4%. Разница в 0,6 процентного пункта заметна на калькуляторе, но на практике почти не ощущается в ежемесячном платеже, если срок кредита короткий или сумма долга уже не очень большая. Эксперт по кредитам финансовой компании «Космовизаком» Григорий Давыдов, чью оценку 31 августа опубликовали несколько отраслевых изданий, прямо называет рефинансирование при такой скромной разнице невыгодным для большинства заёмщиков. Похожую логику мы уже разбирали, когда считали экономию от снижения ключевой ставки ЦБ до 14,5%: сама по себе небольшая подвижка ставки редко окупает расходы на переоформление.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Когда переоформление не имеет смысла
Главное правило простое: если новая ставка ниже прежней меньше чем на один процентный пункт, расходы на оценку квартиры и новую страховку способны свести выгоду к нулю. Оценка обычно стоит 5–8 тысяч рублей, ежегодная страховка — от 15 до 30 тысяч в зависимости от суммы кредита, итого разовые издержки могут составить 25–35 тысяч рублей.
| Параметр | Пример: короткий остаток |
|---|---|
| Остаток долга | 4 млн ₽, осталось 5 лет |
| Старая ставка / новая | 19% → 18,4% |
| Экономия на платеже | ≈1 300 ₽/мес |
| Срок окупаемости расходов на переоформление | ≈24 месяца |
В этом сценарии почти два года из оставшихся пяти лет кредита уйдут просто на то, чтобы отбить расходы на переоформление — реальная выгода за весь оставшийся срок получится скромной. Рефинансирование также теряет смысл, если по кредиту уже выплачена половина суммы: в аннуитетных платежах на поздних этапах основная часть и так идёт на погашение тела долга, а не процентов, поэтому снижение ставки почти не сокращает платёж.
Кому рефинансирование выгодно уже сейчас
Задуматься о переоформлении стоит прежде всего тем, кто брал ипотеку в период максимальных ставок — в конце 2024 года, когда средняя рыночная ставка на новостройки доходила до рекордных 29–30% годовых.
| Параметр | Пример: пик 2024 года |
|---|---|
| Кредит | 9,6 млн ₽ (взнос 20% от 12 млн) |
| Старая ставка / новая | 29% → 20,5% |
| Экономия на платеже | ≈65 500 ₽/мес |
| Экономия за год | ≈786 000 ₽ |
Здесь разница почти в 8,5 процентного пункта — расходы на переоформление окупятся за первый же месяц, а дальше это чистая экономия. Второй случай, когда рефинансирование оправдано почти всегда, — рождение или усыновление ребёнка после оформления рыночной ипотеки: тогда открывается право на переход на семейную ипотеку под 6%, и разница со ставкой в 18–22% несопоставима ни с какими издержками на переоформление.
Общий порядок действий — сравнить предложения банков, собрать пакет документов и переоформить залог в пользу нового кредитора — описан в инструкции ДОМ.РФ и в среднем занимает от двух недель до месяца.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что это значит для покупателя новостройки в Москве и области
Прежде чем подавать заявку на рефинансирование, стоит честно посчитать три цифры: сколько процентных пунктов реальной разницы между старой и новой ставкой, сколько лет осталось платить, и во сколько обойдётся оформление (оценка + страховка + возможная комиссия банка). Если разница меньше 1 п.п. и остаток срока небольшой — быстрее и проще обратиться в свой же банк с просьбой снизить ставку без смены кредитора: это часто бесплатно и занимает меньше времени, чем полное переоформление кредита с новой оценкой и страховкой.
Что делать: как посчитать свою выгоду
- Узнайте текущую ставку по своему кредиту и сравните её с реальными предложениями банков — не с рекламной, а с той, что дадут именно вам по вашей кредитной истории.
- Посчитайте разницу в процентных пунктах: меньше 1 п.п. — скорее всего, невыгодно при обычном остатке долга.
- Оцените остаток срока: чем он короче, тем меньше смысла в переоформлении.
- Заложите расходы на оценку и страховку — обычно 25–35 тысяч рублей — и посчитайте срок их окупаемости в месяцах экономии.
- Если недавно родился ребёнок — в первую очередь проверьте право на переход на семейную ипотеку, а не рыночное рефинансирование.
Частые вопросы
Выгодно ли сейчас рефинансировать ипотеку на новостройку в Москве?
В большинстве случаев — нет: ставки снизились всего на 0,6 п.п. за полгода, и расходы на оценку и страховку часто съедают всю экономию. Выгодно оно в первую очередь тем, кто брал кредит по рекордным ставкам конца 2024 года.
На сколько нужно снизиться ставке, чтобы рефинансирование окупилось?
Ориентир, который называют эксперты, — разница не меньше 1 процентного пункта. При меньшей разнице расходы на переоформление могут не окупиться за разумный срок, особенно если остаток долга и срока небольшой.
Кому рефинансирование ипотеки в 2026 году действительно выгодно?
Тем, кто оформлял ипотеку в конце 2024 года по ставкам 29–30% годовых, и семьям, которые получили право на семейную ипотеку под 6% после рождения ребёнка — в обоих случаях разница в ставке многократно превышает расходы на переоформление.
Можно ли рефинансировать ипотеку на новостройку в семейную после рождения ребёнка?
Да, это один из самых частых и выгодных поводов для рефинансирования: рыночная ставка 18–22% заменяется на льготную 6%, и экономия составляет десятки тысяч рублей в месяц.