
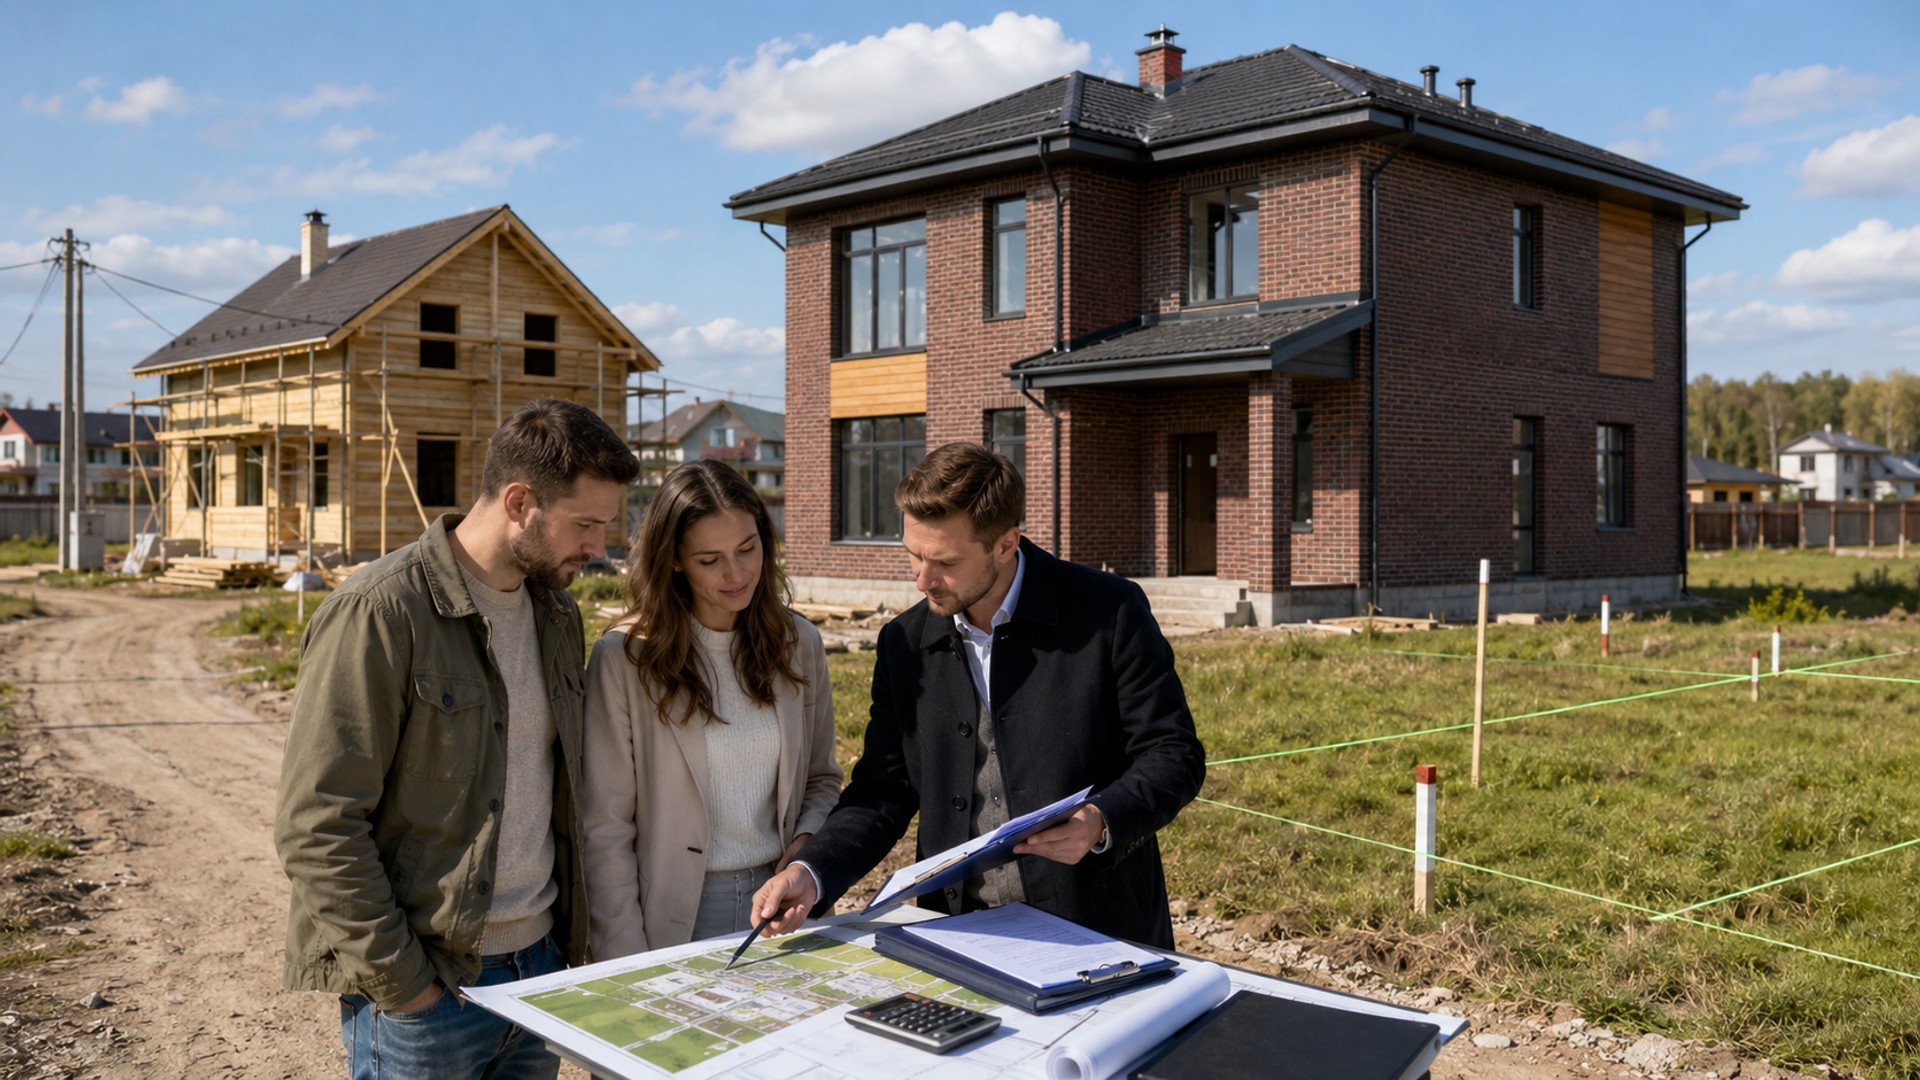
Кирпич обошёл дерево на витрине загородного рынка: в актуальном предложении на дома с кирпичными стенами приходится 47%, тогда как на деревянные — только 29,3%. Такие данные получили аналитики Сбербанка и «Домклик», изучив ипотечные сделки за последние три года и объявления о продаже частных домов по всей стране. Для тех, кто в Подмосковье присматривает участок под ИЖС или готовый дом, эти цифры — не абстрактная статистика, а прямая подсказка: выбор материала стен всё сильнее влияет на цену, скорость одобрения ипотеки и на то, насколько ликвидным окажется дом при перепродаже.
Публикация вышла на фоне общего оживления ипотечного рынка: летом спрос на кредиты растёт, а загородный сегмент второй год подряд прибавляет быстрее, чем рынок квартир. Для покупателя это значит, что решение о материале дома сейчас принимается не в вакууме — оно завязано на условия конкретного банка, программу господдержки и даже на то, где именно в Московской области расположен участок.
Что показало исследование
В «Домклик» сопоставили два среза данных: ипотечные сделки Сбербанка с 1 июня 2023 года по 30 июня 2026 года и активные объявления на витрине сервиса по состоянию на начало июля 2026 года. Картина в этих двух срезах заметно отличается.
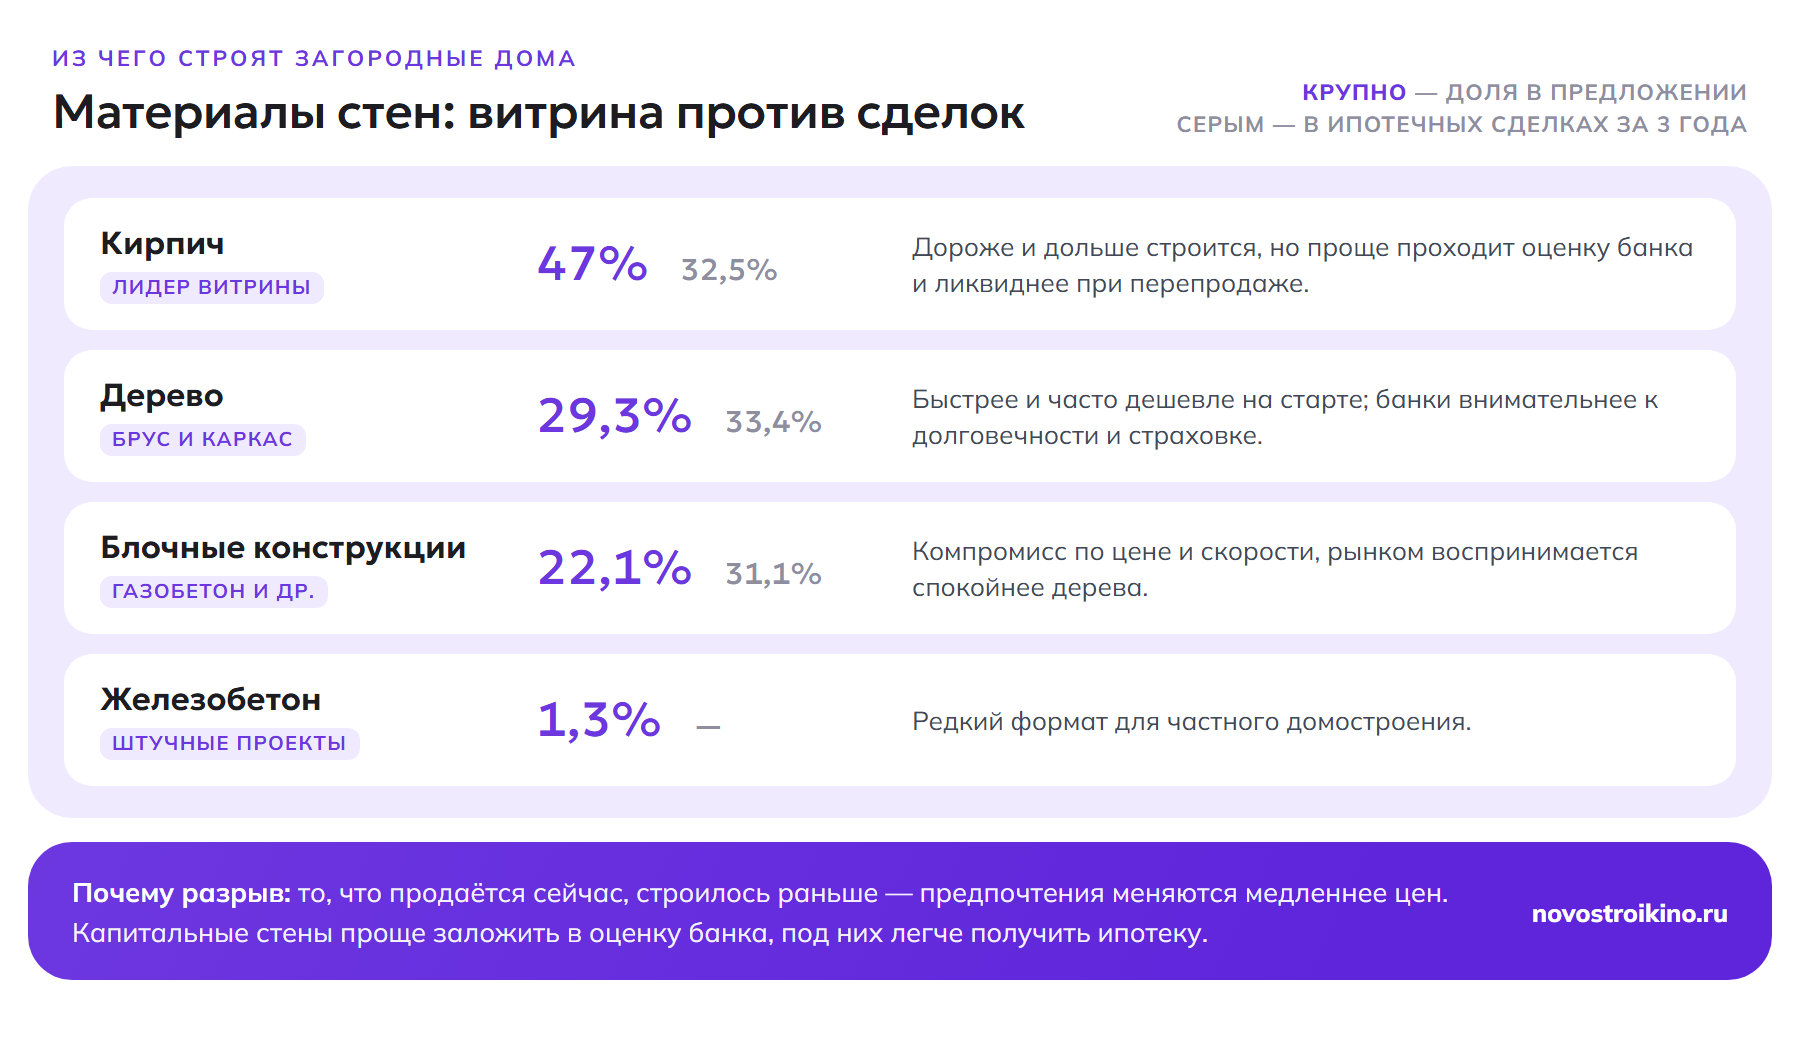
Среди ипотечных сделок за три года материалы стен распределились почти поровну: 33,4% пришлось на деревянные дома, 32,5% — на кирпичные, 31,1% — на дома из блочных конструкций (газобетон, керамзитобетон и аналоги). А вот в текущем предложении на рынке лидерство кирпича стало заметно увереннее: 47% против 29,3% у дерева и 22,1% у блочных домов. На железобетонные конструкции пришлось около 1,3% предложения — статистически редкий вариант для частного домостроения.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Кирпич против дерева: почему сместился баланс
Расхождение между долей в сделках прошлых лет и в текущем предложении объясняется просто: то, что продаётся сейчас, строилось раньше, а строительные предпочтения меняются медленнее, чем цены. Кирпичные дома дольше возводятся и дороже обходятся на старте, зато капитальные стены проще заложить в оценку банка — а значит, легче получить под них ипотеку и добиться более комфортных условий по кредиту.
У дерева обратная логика: каркасные и брусовые дома строятся быстрее и часто дешевле по смете, но банки внимательнее относятся к их долговечности и страховым рискам, особенно если дом возводился без профессионального надзора. Блочные конструкции остаются компромиссом — дешевле кирпича, быстрее в кладке, при этом воспринимаются рынком спокойнее, чем дерево.
Есть и региональный фактор. По доле ипотечных выдач на готовые загородные дома в число лидеров вошли южные и приграничные регионы, где действуют расширенные льготные программы. Московская область в этот список не попала, но именно здесь — один из самых плотных рынков вторичных и новых частных домов в стране, а значит, конкуренция за качественный лот с понятной для банка залоговой стоимостью выше, чем во многих других регионах.
Ипотека на загородные дома: рынок оживает
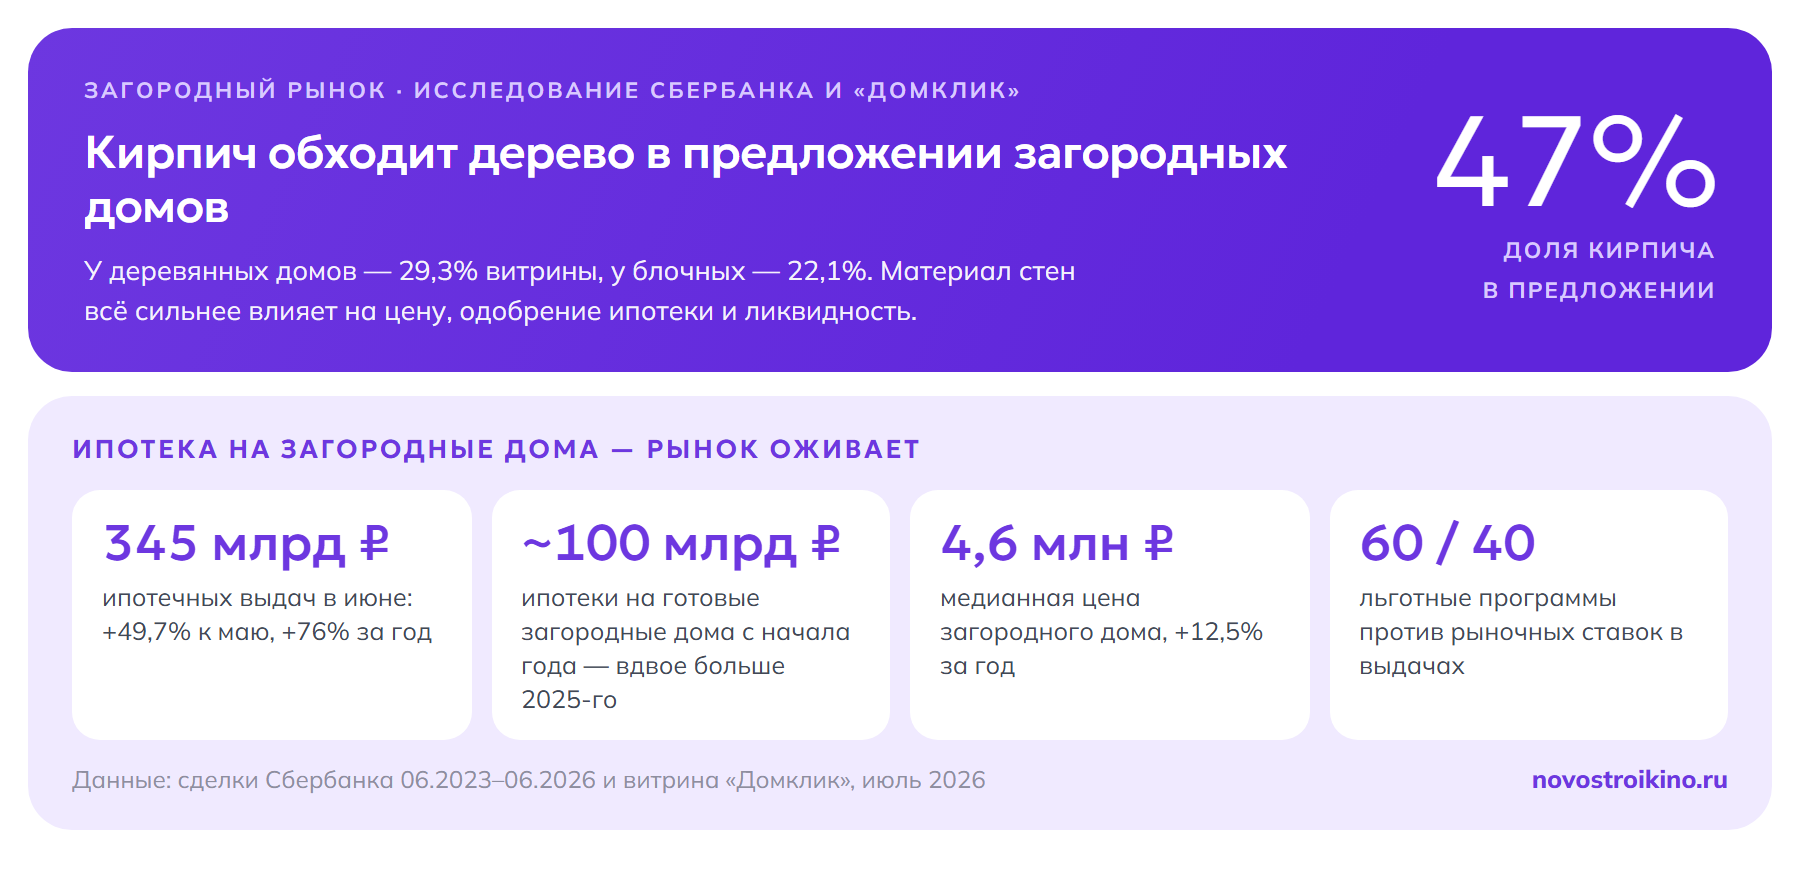
Общая картина по стране это подтверждает: объём ипотечных выдач в июне 2026 года составил 345 млрд рублей — на 49,7% больше, чем в мае, и на 76% больше, чем годом ранее. После весеннего затишья рынок жилья перешёл к уверенному летнему старту, причём загородный сегмент показал один из самых заметных скачков кредитования. На этом фоне банки внимательнее относятся к качеству залога — материал стен, год постройки и наличие разрешительных документов напрямую влияют на то, какую сумму и на каких условиях одобрят конкретному заёмщику.
С начала 2026 года россияне взяли ипотеку на покупку готовых загородных домов почти на 100 млрд рублей — вдвое больше, чем за аналогичный период 2025 года. Медианная стоимость загородного дома выросла за год на 12,5% и достигла 4,6 млн рублей. Около 60% кредитов выдано по льготным программам, оставшиеся 40% — по рыночным ставкам, что само по себе говорит о постепенном возвращении интереса к загородному сегменту даже без субсидий.
Для Подмосковья это особенно ощутимо: объём ипотеки на индивидуальное жилищное строительство в регионе уже показывал кратный рост в начале года, а материал стен всё чаще становится частью диалога с банком — не только в части залоговой стоимости, но и в части того, какую программу вообще можно применить к конкретному проекту.
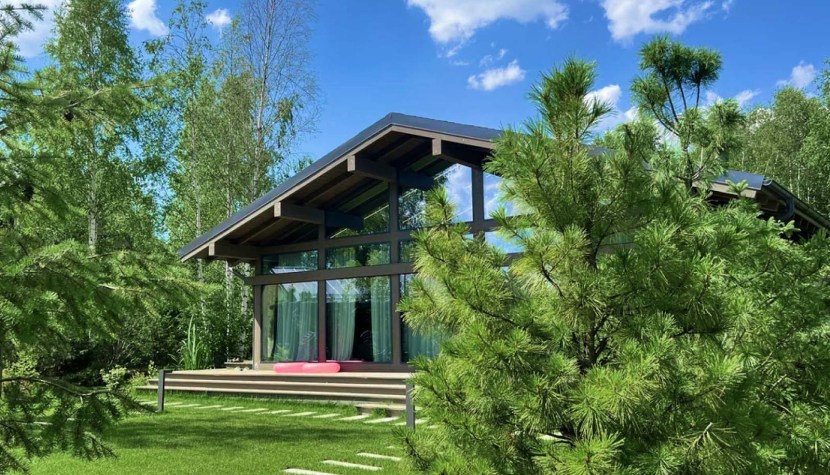
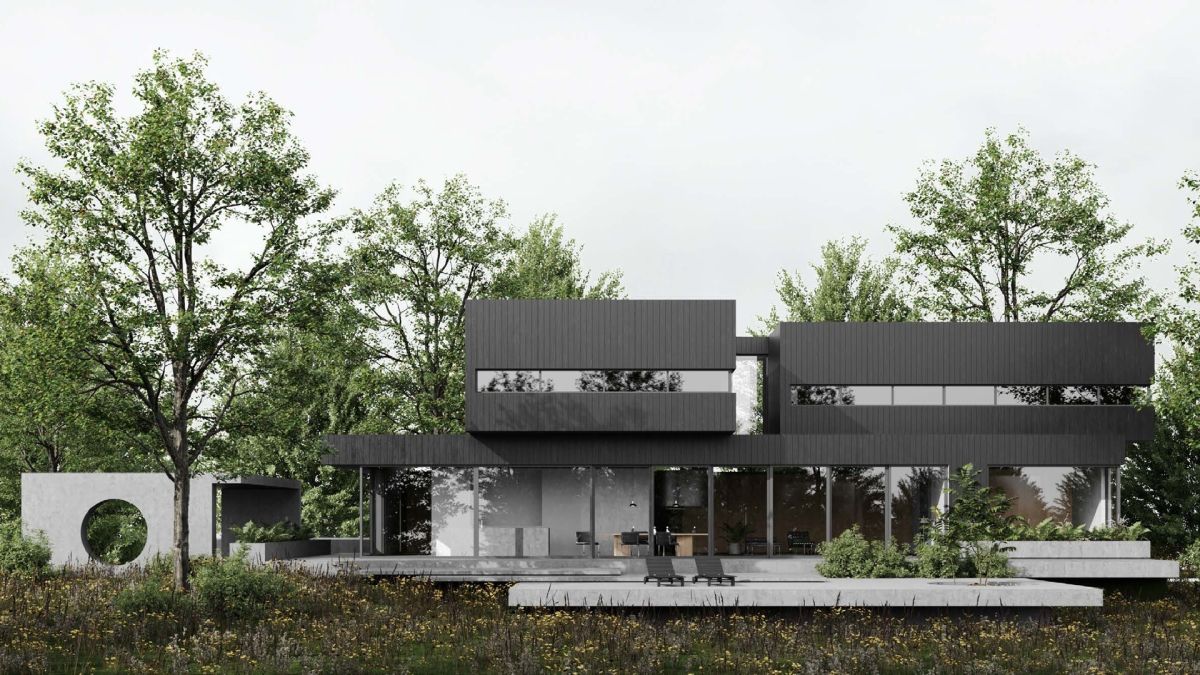
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что это значит для тех, кто строит в Подмосковье
Покупатель участка под ИЖС в Московской области сегодня фактически выбирает не просто материал, а сценарий: строить самостоятельно, привлекая подрядчика и, возможно, эскроу-счёт для защиты платежей за строительство, или купить дом в организованном посёлке, где инженерия и дороги уже заложены на старте, а материал стен определён проектом застройщика. Второй вариант снимает часть рисков, связанных с оценкой банка и сроками стройки, но ограничивает выбор конкретной технологией.
Если решение — строить самому, то ключевым становится вопрос земли: разница между ИЖС и СНТ напрямую влияет на то, какую ипотеку и на каких условиях удастся получить под будущий дом. Немаловажно и то, что участки без подряда занимают значительную часть предложения на загородном рынке региона — то есть выбор материала и подрядчика в большинстве случаев остаётся за самим покупателем, а не диктуется застройщиком участка.
У покупки готового дома в организованном посёлке своя логика. Там материал стен и инженерные решения обычно закладываются ещё на этапе проекта, а дороги, электричество и газ подводятся застройщиком до продажи участков — это снимает с покупателя часть вопросов, которые иначе пришлось бы решать самому: от согласования проекта дома до подключения коммуникаций. Для семьи, которая не готова годами держать в голове стройку, это часто оказывается спокойнее, чем самостоятельное ИЖС с нуля, даже если итоговая цена за метр окажется сопоставимой.
При этом оба сценария — и самостоятельная стройка, и покупка готового дома — всё чаще финансируются через ипотеку, а не за счёт полной оплаты из своих средств. Это значит, что требования банка к материалу и документам на дом становятся частью решения о покупке земли ещё до того, как выбрана конкретная технология строительства.
Материалы стен: коротко о плюсах и минусах
| Материал | Доля в текущем предложении | Доля в ипотечных сделках (3 года) | Особенности |
|---|---|---|---|
| Кирпич | 47% | 32,5% | Дороже и дольше строится, но проще проходит оценку банка и ликвиднее при перепродаже |
| Дерево (брус, каркас) | 29,3% | 33,4% | Быстрее и часто дешевле на старте, банки внимательнее смотрят на долговечность и страховку |
| Блочные конструкции | 22,1% | 31,1% | Компромисс по цене и скорости, рынком воспринимается спокойнее дерева |
| Железобетон | 1,3% | — | Редкий формат для частных домов, в основном штучные проекты |
Прогноз: к чему готовиться до конца года
Если тренд на удорожание кирпичных проектов и рост доли капитальных материалов в предложении сохранится, к концу года разница в цене между кирпичным и деревянным домом сопоставимой площади может увеличиться ещё сильнее. Одновременно растущий объём ипотечных выдач на загородные дома подталкивает застройщиков и частных заказчиков закладывать материалы, которые проще проводят оценку в банке, даже если это удлиняет сроки стройки.
Перед тем как определиться с материалом и участком, стоит свериться с коротким списком:
- Уточнить в банке, под какие материалы стен и по каким программам он вообще одобряет ипотеку на этот проект.
- Сравнить смету не только на стройку, но и на страхование — для деревянных домов оно, как правило, дороже.
- Проверить статус участка — ИЖС или СНТ, — от этого зависит и подключение коммуникаций, и доступные ипотечные программы.
- Если участок без подряда, заранее заложить в бюджет технадзор — самостоятельная стройка требует больше личного контроля.
- Сравнить готовый дом в организованном посёлке и самостоятельную стройку — по срокам и по итоговой цене за квадратный метр разница может быть не в пользу самостроя.
Пока рынок явно движется в сторону капитальных материалов, окончательный выбор всё равно остаётся за конкретным бюджетом и сроками. Тем, кто планирует строительство в Подмосковье в этом году, стоит закладывать в расчёты не только цену за квадратный метр, но и то, как материал стен повлияет на условия ипотеки и будущую ликвидность дома.