
В августе 2026 года крупные банки начали урезать скидки по рыночной ипотеке на новостройки и вводить надбавки — при этом базовые ставки в рекламе не меняются. МКБ отменил скидку за быструю сделку, ВТБ вдвое срезал скидку за крупный первоначальный взнос, а ДОМ.РФ ввёл надбавку для тех, кто вносит меньше половины стоимости квартиры. Формально ставки остаются на месте, но реальная переплата для части покупателей уже выросла. Разбираем, что изменилось у каждого банка и сколько это стоит в деньгах.
Что изменилось у банков
Три банка из топ-20 по размеру ипотечного портфеля за последние недели пересмотрели условия скидочных программ по рыночной ипотеке на новостройки и готовое жильё:
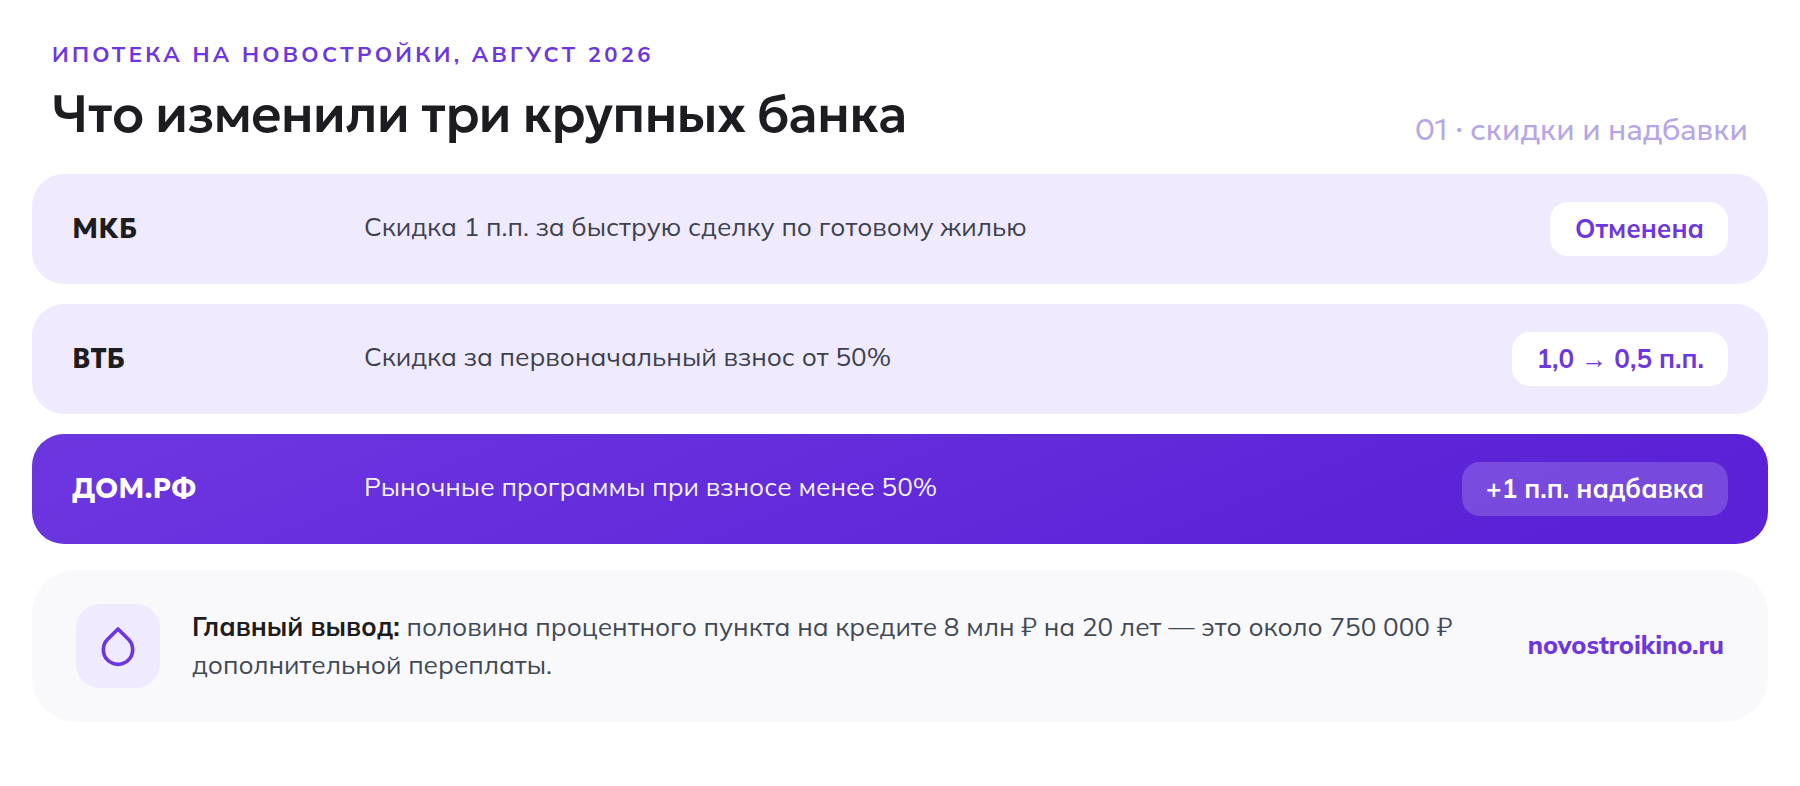
| Банк | Было | Стало |
|---|---|---|
| МКБ | Скидка 1 п.п. за ускоренное оформление сделки (готовое жильё) | Скидка отменена |
| ВТБ | Скидка 1 п.п. за первоначальный взнос от 50% | Скидка снижена до 0,5 п.п. |
| ДОМ.РФ | Без надбавки на рыночных программах | Надбавка 1 п.п. при взносе менее 50% |
По данным еженедельного обзора ДОМ.РФ, средневзвешенная ставка по рыночной ипотеке на первичном рынке на 19 августа выросла на 0,03 процентного пункта за неделю, а диапазон предложений по рынку — 15,9–19,45% годовых. Сами по себе банки базовые ставки почти не трогают: инструмент сегментации — именно скидки и надбавки, которые действуют точечно, в зависимости от суммы первоначального взноса, срока оформления и кредитной истории заёмщика.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Почему банки идут на это при снижении ключевой ставки
С начала июля 2026 года средние ставки по рыночной ипотеке держатся в диапазоне 18,7–18,74% годовых на новостройки и 18,67–18,71% на вторичное жильё — то есть фактически замерли, хотя ключевая ставка ЦБ постепенно снижается. Причина в том, что темп смягчения денежно-кредитной политики оказался медленнее, чем закладывал рынок весной. Банкам невыгодно резко снижать объявленную ставку — это дорого и негибко, поэтому они точечно урезают скидки для менее надёжных с их точки зрения категорий заёмщиков (небольшой первоначальный взнос, отсутствие кредитной истории), сохраняя привлекательную рекламную ставку для самых сильных клиентов.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Сколько это стоит в деньгах: расчёт на примере
Возьмём кредит 8 млн ₽ на 20 лет — типичная сумма при покупке новостройки в Москве за 10 млн ₽ с первоначальным взносом 20%.
| Условие | Ставка | Платёж в месяц | Переплата за 20 лет |
|---|---|---|---|
| Старая скидка (например, ВТБ, взнос 50%+, −1 п.п.) | 17,7% | ≈ 121 600 ₽ | ≈ 21,2 млн ₽ |
| Новая скидка (−0,5 п.п.) | 18,2% | ≈ 124 700 ₽ | ≈ 21,9 млн ₽ |
Разница — около 3 100 ₽ в месяц, но за 20 лет это почти 750 000 ₽ дополнительной переплаты только из-за того, что банк срезал скидку на половину процентного пункта. Для заёмщиков, попавших под полную отмену скидки (как в случае МКБ) или под новую надбавку (ДОМ.РФ), разница будет ещё заметнее.
Что это значит для покупателя новостройки
Реклама банка с фразой «ставка от 15,9%» всё ещё актуальна для заёмщиков с идеальным профилем: крупный первоначальный взнос, подтверждённый доход, хорошая кредитная история. Для остальных реальная ставка теперь на 0,5–1 п.п. выше, чем ещё месяц назад — и это продолжение паузы, о которой банки заявляли ранее: тогда речь шла об остановке снижения базовых ставок, теперь — об активном удорожании через отмену скидок. Одновременно банки жёстче одобряют заявки, так что борьба идёт не только за ставку, но и за сам факт одобрения кредита.
Что делать
- Перед подачей заявки уточняйте у банка актуальный размер скидки на дату обращения — акции меняются без широкого анонса.
- Если первоначальный взнос ниже 50%, сравните итоговую ставку в нескольких банках: где-то она уже включает надбавку, а не только базовый тариф из рекламы.
- Проверьте, не выгоднее ли в вашем случае субсидированная программа застройщика — на новостройки сейчас доступен дисконт до 12,5 п.п.
- Соберите пакет документов заранее: часть скидок всё ещё действует за счёт быстрого оформления сделки.
- Изучите, как повысить шансы на одобрение, если банк уже один раз отказал.
Частые вопросы
Какие банки отменили скидки по ипотеке на новостройки в августе 2026 года?
МКБ отменил скидку за быструю сделку, ВТБ вдвое сократил скидку за крупный первоначальный взнос, а ДОМ.РФ ввёл надбавку 1 п.п. для заёмщиков со взносом менее 50%.
На сколько выросла ставка из-за отмены скидок?
В зависимости от банка и условий — на 0,5–1 процентный пункт, что при кредите 8 млн ₽ на 20 лет добавляет от 700 тысяч до более миллиона рублей переплаты за весь срок.
Почему банки отменяют скидки, если ключевая ставка снижается?
Снижение ключевой ставки идёт медленнее, чем ожидал рынок, а базовые рекламные ставки банкам менять невыгодно — вместо этого они точечно урезают скидки для более рискованных категорий заёмщиков.
Как покупателю новостройки снизить переплату при нынешних ставках?
Сравнивать реальные условия в нескольких банках, использовать льготные госпрограммы при наличии права на них и рассматривать субсидированные программы застройщика как альтернативу рыночной ставке.