
Созаемщик и поручитель по ипотеке на новостройку — не одно и то же: созаемщик отвечает по кредиту наравне с заемщиком и может получить долю в будущей квартире, а поручитель лишь гарантирует долг и не становится совладельцем. Разница важна при покупке по ДДУ: от статуса зависит, кто получит право на жилье и что будет с договором при разводе.
Чем созаемщик отличается от поручителя по ипотеке
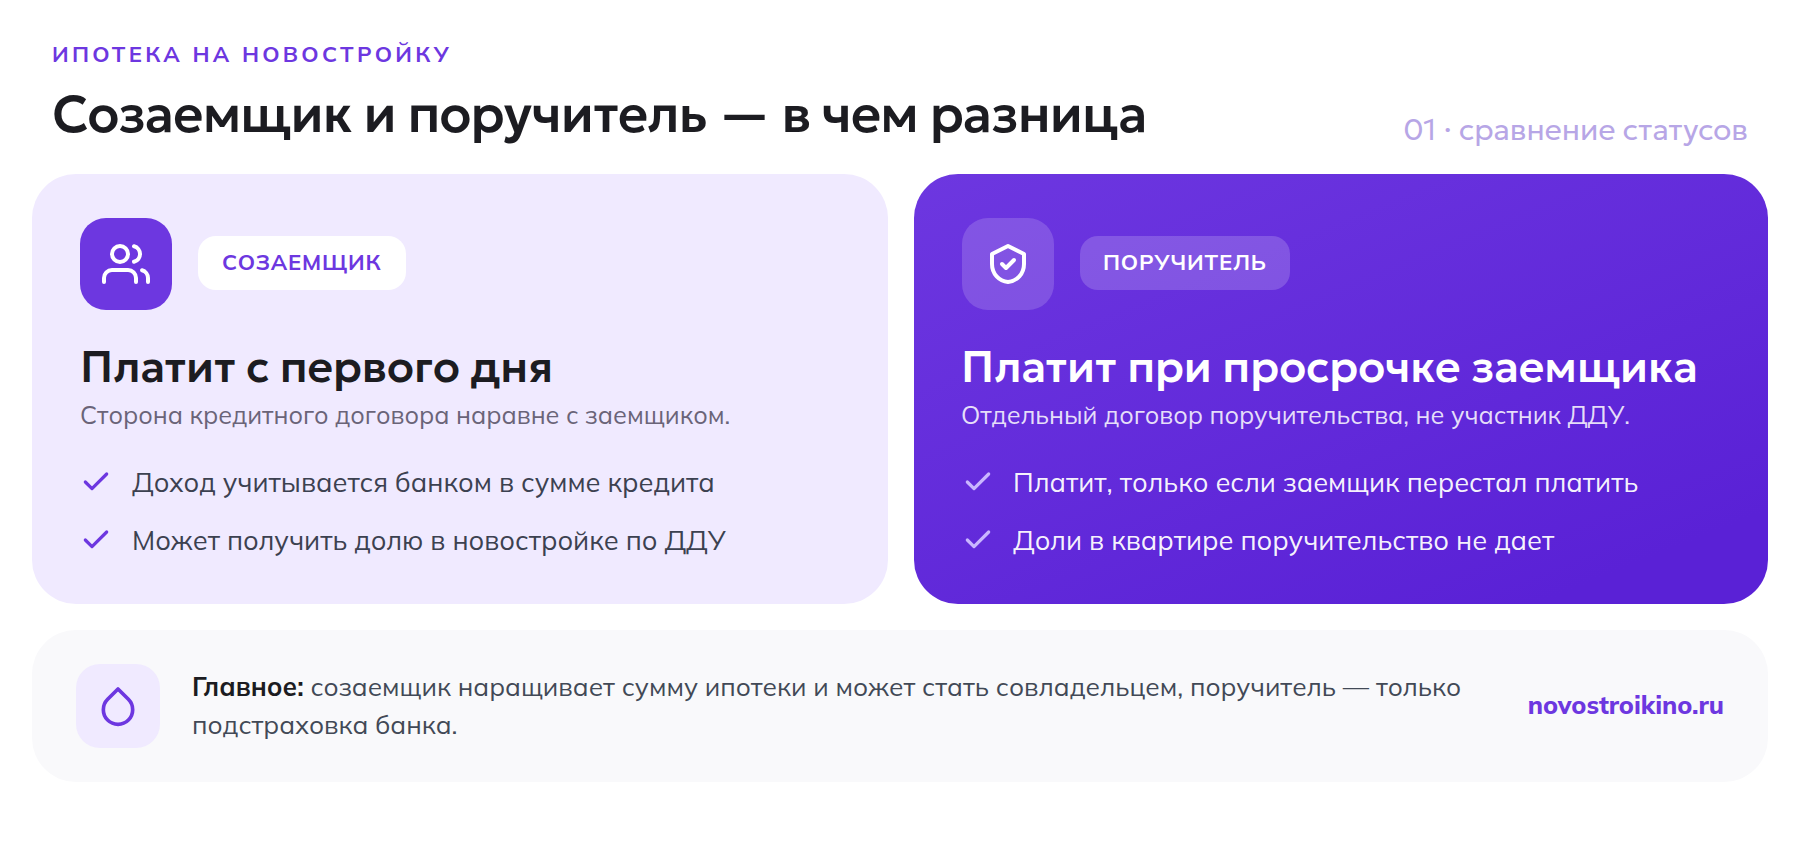
Созаемщик — участник кредитного договора наравне с титульным заемщиком. Банк с самого начала учитывает его доход при расчете суммы ипотеки на новостройку и обязывает платить по графику без каких-либо дополнительных условий. Поручитель же подписывает отдельный договор поручительства: он не платит, пока исправно платит заемщик, и подключается только тогда, когда у банка есть основания требовать долг.
Правовая база у этих статусов разная. Созаемщик — сторона самого кредитного договора, а ответственность поручителя описана отдельно: при неисполнении обязательства должником поручитель отвечает перед банком в том же объеме, что и заемщик, включая проценты и издержки по взысканию — это прямо следует из текста нормы об ответственности поручителя в редакции КонсультантПлюс. Основание для привлечения поручителя — отдельный договор поручительства, который заключается именно для обеспечения чужого обязательства, а не для получения своей доли в объекте согласно норме о поручительстве.
| Параметр | Созаемщик | Поручитель |
|---|---|---|
| Участие в кредитном договоре | Да, наравне с заемщиком | Нет, отдельный договор поручительства |
| Когда начинает платить | Несет обязанность сразу, по графику | Только если заемщик перестал платить |
| Право на квартиру по ДДУ | Может получить долю в праве | Поручительство доли не дает |
| Требования к доходу | Доход важен — его учитывает банк при расчете суммы | Доход вторичен, важна платежеспособность на случай просрочки |
| Кредитная история | Проверяется так же строго, как у заемщика | Проверяется, но менее критично для суммы кредита |
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Кто может быть созаемщиком и сколько их допускается по одной ипотеке
Сколько созаемщиков можно привлечь, зависит от банка: в ВТБ — до трех, в Сбербанке — до шести. К созаемщику предъявляют те же требования, что и к обычному заемщику: официальный доход, стаж на последнем месте работы от трех до шести месяцев, возраст обычно от 18–21 года (зависит от банка), а к моменту полного погашения кредита — не старше 75 лет. Привлечение созаемщика увеличивает подтвержденный доход семьи — банк суммирует доходы участников и может одобрить более крупную ипотеку на новостройку в Москве или Подмосковье.
По обычной ипотеке созаемщиком по умолчанию становится супруг заемщика, если иное не предусмотрено брачным договором — банки включают его в сделку автоматически. Привлечение любого другого созаемщика (родителей, детей, партнера вне брака) — решение, которое заемщик принимает сам и обсуждает отдельно с банком на этапе одобрения.
По семейной ипотеке правила строже: с 1 февраля 2026 года оба супруга обязательно выступают созаемщиками (исключение — военнослужащие-участники накопительно-ипотечной системы), а третьих лиц можно добавить, если дохода семьи не хватает, — так новые условия программы описывает Минфин.
Есть ли у созаемщика право на долю в новостройке по ДДУ
Ключевое отличие для покупателя новостройки: созаемщик может стать совладельцем квартиры, а поручитель долю в квартире за счет поручительства не получает. Но автоматически доля не возникает: кто и в каком размере получит право собственности, стороны определяют в договоре участия в долевом строительстве и в заявлении на регистрацию. Супруги, купившие новостройку в браке, по общему правилу получают ее в совместную собственность независимо от того, кто из них указан созаемщиком, а кто заемщиком — если только брачным договором или соглашением не установлена долевая собственность с конкретными долями каждого.
Это значит, что статус созаемщика в кредитном договоре и доля в праве собственности на квартиру — разные вещи, которые нужно сверять отдельно по тексту ДДУ, а не предполагать «по умолчанию». Если созаемщик не супруг (например, родитель), его включение в число собственников нужно прописывать в ДДУ отдельно — просто участие в выплате ипотеки такого права не создает.
Ответственность поручителя: когда и сколько придется платить
Поручитель не контролирует платежи заемщика и обычно узнает о просрочке постфактум — через уведомление банка. Пока заемщик платит по графику, поручитель никаких обязательств не несет. Но как только банк предъявляет требование, поручитель отвечает в полном объеме долга, включая начисленные проценты и расходы банка на взыскание, причем солидарно с заемщиком, если договором не предусмотрено иное — банк вправе требовать деньги либо с заемщика, либо с поручителя, либо с обоих сразу.
Для ипотеки на новостройку поручительство встречается реже, чем привлечение созаемщика: банки предпочитают наращивать подтвержденный доход через созаемщика, а поручителя просят в основном при повышенном риске — например, если у титульного заемщика короткая кредитная история или нестабильный доход.
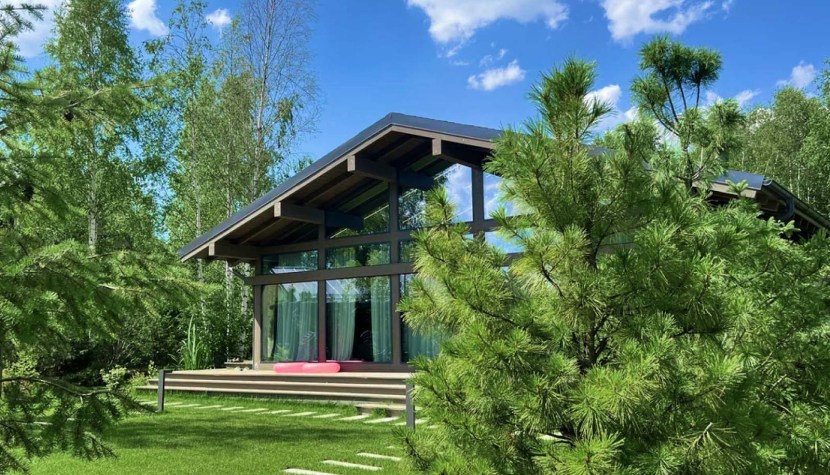
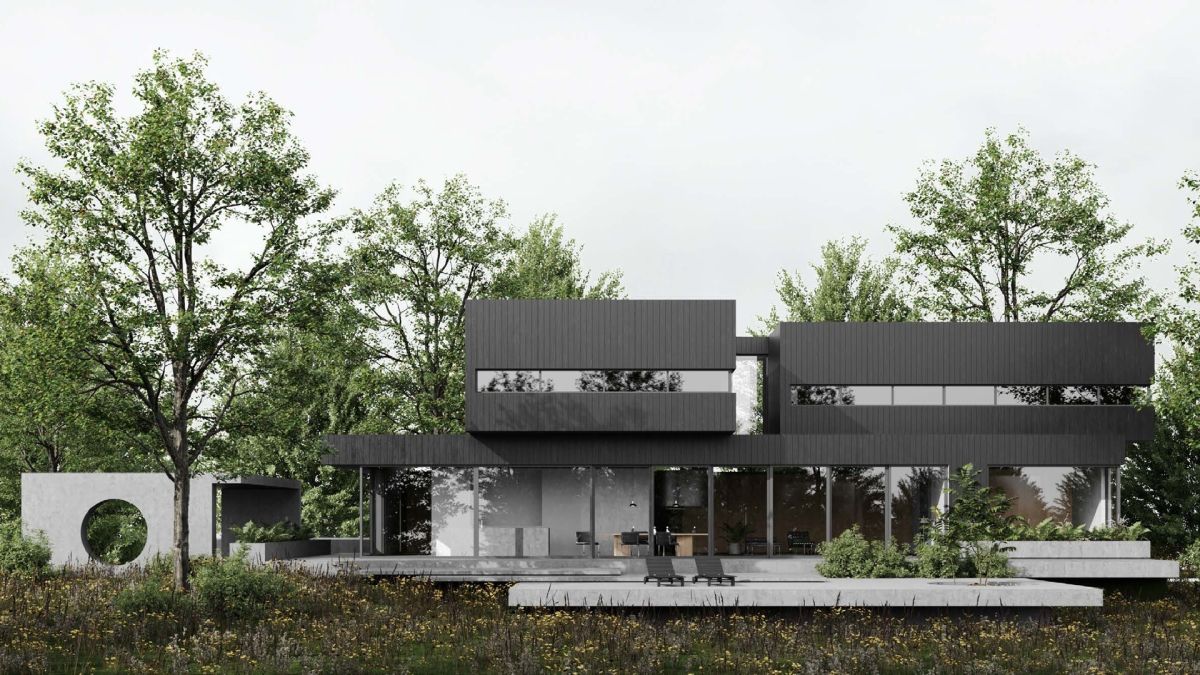
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Созаемщик и развод: что будет с ипотекой на новостройку
Если созаемщики — супруги и подают на развод до сдачи дома, кредитный договор сам по себе не расторгается: обязательства перед банком сохраняются у обоих, пока стороны не договорятся иначе.
На практике есть три сценария.
- Продать квартиру и закрыть кредит. Применимо и к правам требования по ДДУ до ввода дома в эксплуатацию — договор можно переуступить, погасив ипотеку из вырученных денег.
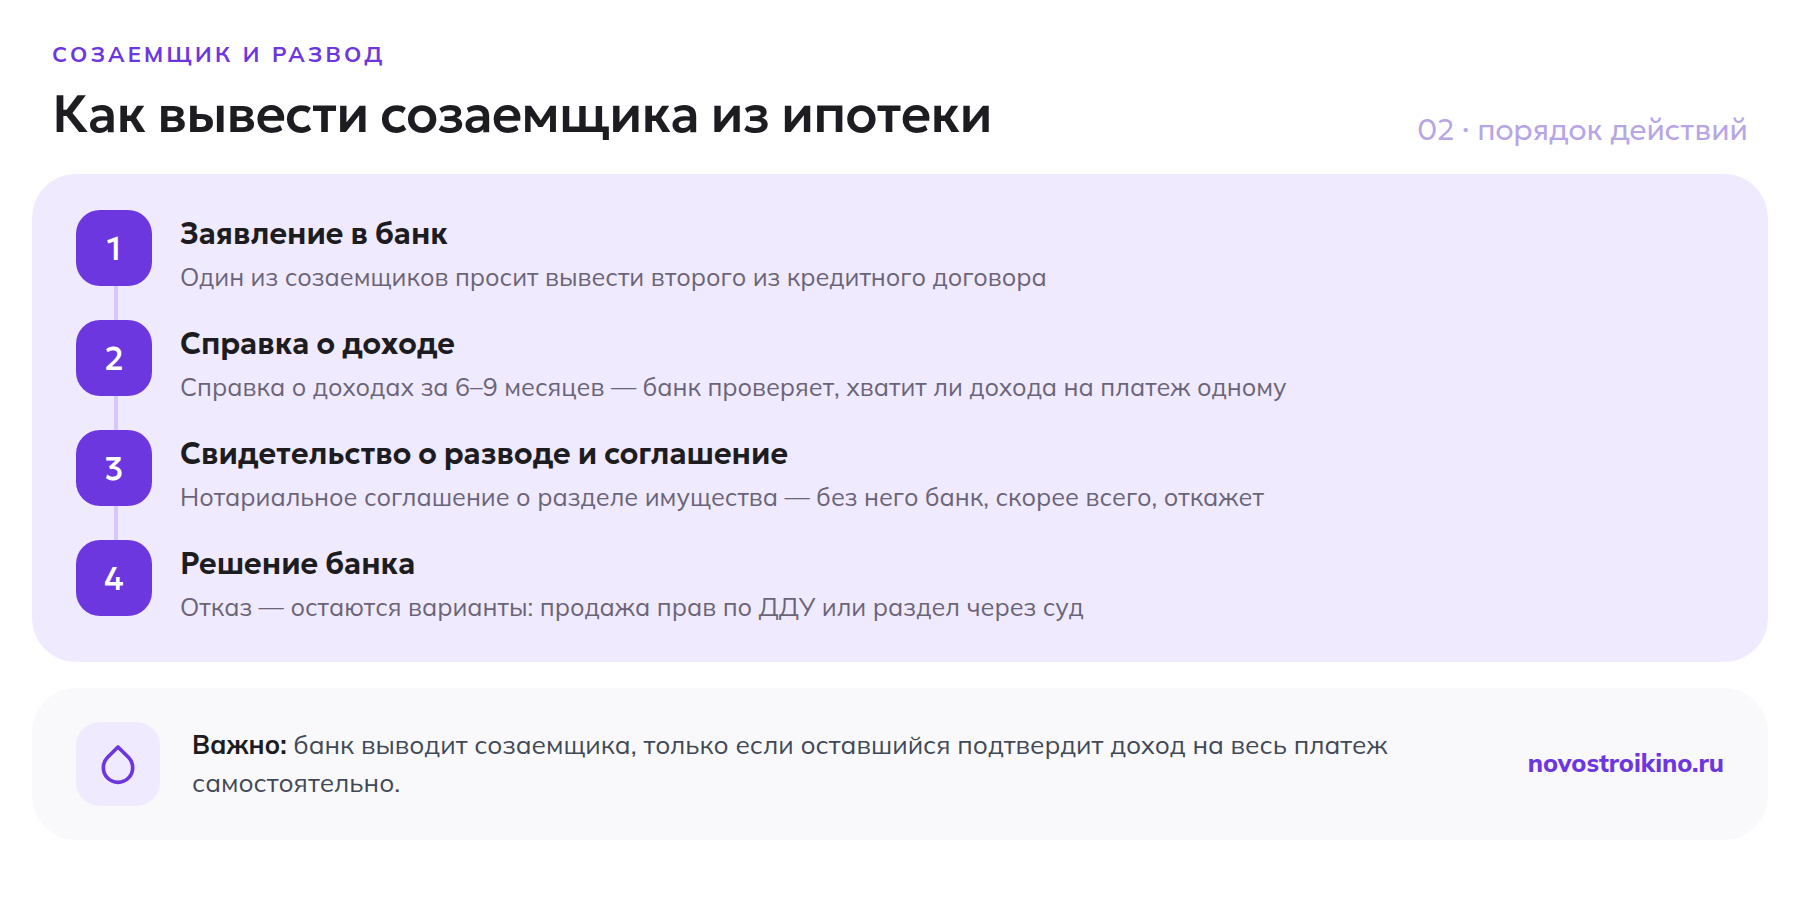
- Вывести одного из созаемщиков из договора. Банк согласится, только если оставшийся заемщик подтвердит доход, достаточный для самостоятельного обслуживания кредита — обычно нужна справка о доходах за 6–9 месяцев.
- Разделить квартиру и остаток долга через суд. Применяется, если банк отказал в выводе созаемщика, а договориться самостоятельно не удалось.
Для вывода созаемщика после развода банку понадобится заявление, свидетельство о расторжении брака и нотариальное соглашение о разделе имущества — без него банк, скорее всего, откажет, потому что не видит, как распределена ответственность за объект. Пока дом строится и права собственности еще нет, предмет раздела — не квартира, а права требования по ДДУ и сам долг, что обычно отражается в соглашении отдельным пунктом.
Пример: развод созаемщиков до сдачи дома
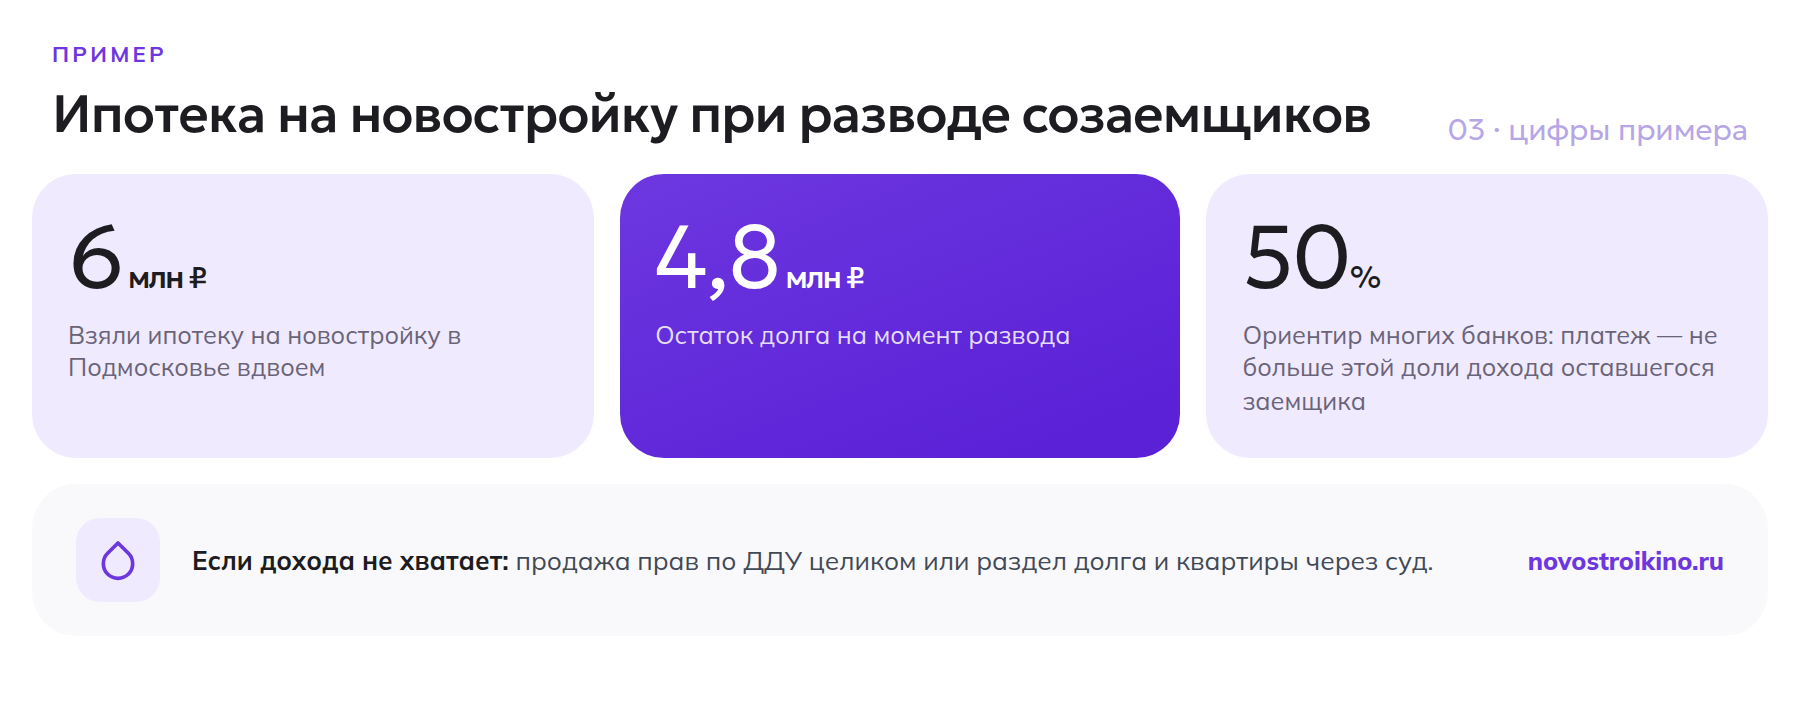
Супруги взяли ипотеку на новостройку в Подмосковье на 6 млн ₽, оба — созаемщики, остаток долга на момент развода — 4,8 млн ₽. Если один из супругов хочет остаться единственным владельцем, ему нужно подтвердить доход, достаточный для платежа в одиночку (многие банки ориентируются на то, чтобы платежи по всем кредитам не превышали примерно половины подтвержденного дохода, точный порог у каждого банка свой), и компенсировать второму супругу его долю — либо деньгами, либо уступкой другого совместного имущества. Если дохода не хватает ни одному из бывших супругов, остается либо продажа прав по ДДУ целиком с погашением остатка, либо раздел через суд с сохранением обоих в договоре.
Что выбрать: созаемщика или поручителя
Если цель — увеличить одобренную сумму ипотеки на новостройку за счет учета чужого дохода, нужен созаемщик: только его доход банк включает в расчет. Поручитель подходит, когда банку важно подстраховаться на случай просрочки, а не нарастить лимит — доход поручителя на сумму кредита не влияет. Для семейной пары, покупающей новостройку вместе, почти всегда логичнее оформление через созаемщика с понятной долей в ДДУ, чем через поручительство: это дает второму супругу не только обязанность платить, но и право на жилье.
Чек-лист: о чем договориться до подписания ДДУ с созаемщиком
- Прописана ли доля каждого созаемщика в договоре участия в долевом строительстве.
- Есть ли брачный договор или соглашение, меняющее режим совместной собственности на долевую.
- Что будет с правами требования по ДДУ при расторжении брака до сдачи дома.
- Какой доход каждого созаемщика учтен банком — пригодится при пересмотре условий.
- Согласны ли оба созаемщика на возможную переуступку прав по ДДУ в будущем.
Может ли созаемщик получить налоговый вычет за новостройку
Отдельный практический вопрос для пары, оформившей ипотеку на новостройку через созаемщика: кто из двоих вправе вернуть НДФЛ. Право на имущественный вычет связано не со статусом в кредитном договоре, а с долей в праве собственности и с тем, кто фактически понес расходы — супруги-созаемщики при совместной собственности обычно распределяют вычет по договоренности, а по ДДУ право на вычет возникает с даты подписания передаточного акта. Этот момент разобран отдельно в материале о том, когда возникает право на налоговый вычет по ДДУ. Поручитель права на вычет не получает ни при каких условиях — он не несет расходов на покупку и не становится собственником.
Частые вопросы
Чем созаемщик отличается от поручителя по ипотеке?
Созаемщик — сторона кредитного договора и платит наравне с заемщиком с первого дня, его доход банк учитывает при расчете суммы. Поручитель подключается только при просрочке заемщика и права на квартиру за счет поручительства не получает.
Имеет ли созаемщик право на долю в квартире по ДДУ?
Может, но это не происходит автоматически. Супруги обычно получают новостройку в совместную собственность независимо от того, кто созаемщик; для остальных созаемщиков долю нужно прямо прописывать в договоре участия в долевом строительстве.
Сколько созаемщиков можно оформить по одной ипотеке на новостройку?
Зависит от банка: в ВТБ — до трех созаемщиков, в Сбербанке — до шести; точный лимит уточняйте при подаче заявки.
Как вывести созаемщика из ипотеки после развода?
Нужно подать в банк заявление, свидетельство о расторжении брака и нотариальное соглашение о разделе имущества; банк проверит, достаточно ли дохода у оставшегося заемщика, и может отказать.
Что грозит поручителю, если заемщик перестанет платить?
Банк вправе потребовать долг с поручителя напрямую, решение суда для этого не нужно: поручитель отвечает солидарно с заемщиком и в том же объеме, включая проценты и издержки по взысканию. Пока заемщик платит по графику, поручитель ничего не вносит.
Перед тем как подключать к ипотеке на новостройку созаемщика или поручителя, стоит заранее свериться с условиями, на которых одобряют семейную ипотеку на новостройку: там состав участников сделки и требования к доходу считаются по отдельным правилам. Если новостройка покупается в браке, пригодится и разбор того, когда банку и застройщику обязательно нужно согласие супруга на ДДУ и ипотеку — это смежный, но отдельный вопрос от статуса созаемщика. А если по заявке с созаемщиком банк все же ответил отказом, разумно разобрать типичные причины и то, как повысить шансы на одобрение, — этому посвящен отдельный материал о том, что делать при отказе в ипотеке на новостройку.