
Если продать новостройку в статусе налогового нерезидента и не выдержать минимальный срок владения, налог считают по ставке 30% со всей суммы сделки — без вычета расходов на покупку. Но сам по себе статус нерезидента льготу по сроку владения не отменяет: это подтвердил Минфин в письме от 18.08.2025 № 03-04-05/80128.
Кто такой налоговый нерезидент при продаже квартиры
Статус резидента или нерезидента определяется не гражданством и не наличием прописки, а количеством дней, фактически проведенных в России. По ст. 207 НК РФ налоговым резидентом признается человек, который находился на территории страны не менее 183 дней в течение 12 следующих подряд месяцев. Если дней меньше — продавец считается нерезидентом, даже если у него российский паспорт и регистрация в Москве.
Период нахождения в России не прерывается выездами менее чем на шесть месяцев для лечения или обучения (а также для работы на морских месторождениях углеводородов) — это исключение прямо прописано в кодексе. Для собственника новостройки это значит одно: стоит честно посчитать дни в году продажи, а не ориентироваться на ощущение «я же здесь живу».
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Какая ставка НДФЛ у нерезидента при продаже новостройки
Если минимальный срок владения не выдержан, доход нерезидента от продажи квартиры облагается по ставке 30% — против 13% (а с доходов выше 2,4 млн рублей в год — 15%) у резидента. Разница ощутимая: с продажи новостройки за 12 млн рублей резидент после применения вычета может заплатить ощутимо меньше, а нерезидент — 3,6 млн рублей, и это без права уменьшить налоговую базу на расходы по ДДУ.
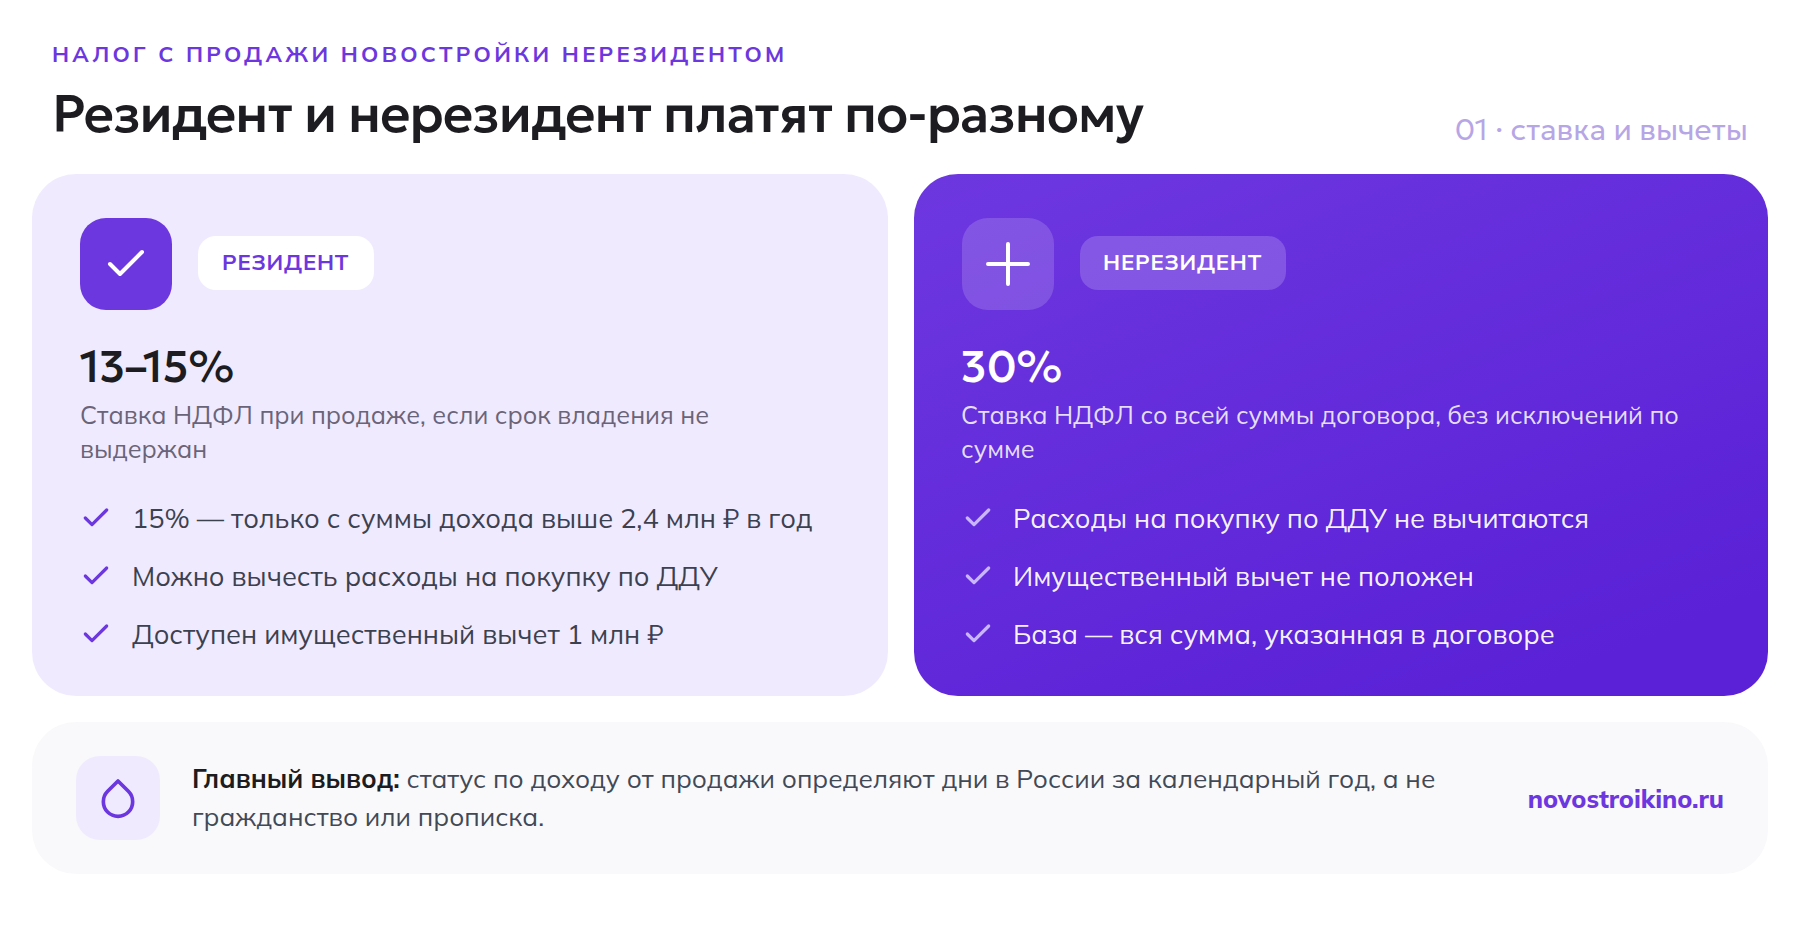
Именно в отсутствии вычетов и состоит главная ловушка. Резидент может уменьшить налогооблагаемый доход либо на имущественный вычет (подробнее — в разборе, как получить налоговый вычет за квартиру), либо на документально подтвержденные расходы на покупку квартиры по ДДУ. У нерезидента такой возможности нет — по правилам распределения ставок НДФЛ, собранным КонсультантПлюс, налог считается с полной суммы договора, указанной в договоре купли-продажи.
Освобождает ли минимальный срок владения нерезидента от налога
Здесь и кроется самое частое заблуждение, которое дороже всего обходится продавцам: многие уверены, что льгота по минимальному сроку владения (ст. 217.1 НК РФ) доступна только резидентам. Это не так. Минфин прямо разъяснил: освобождение от НДФЛ по истечении минимального срока владения распространяется и на тех, кто на момент продажи является налоговым нерезидентом — статус сам по себе право на льготу не отменяет.
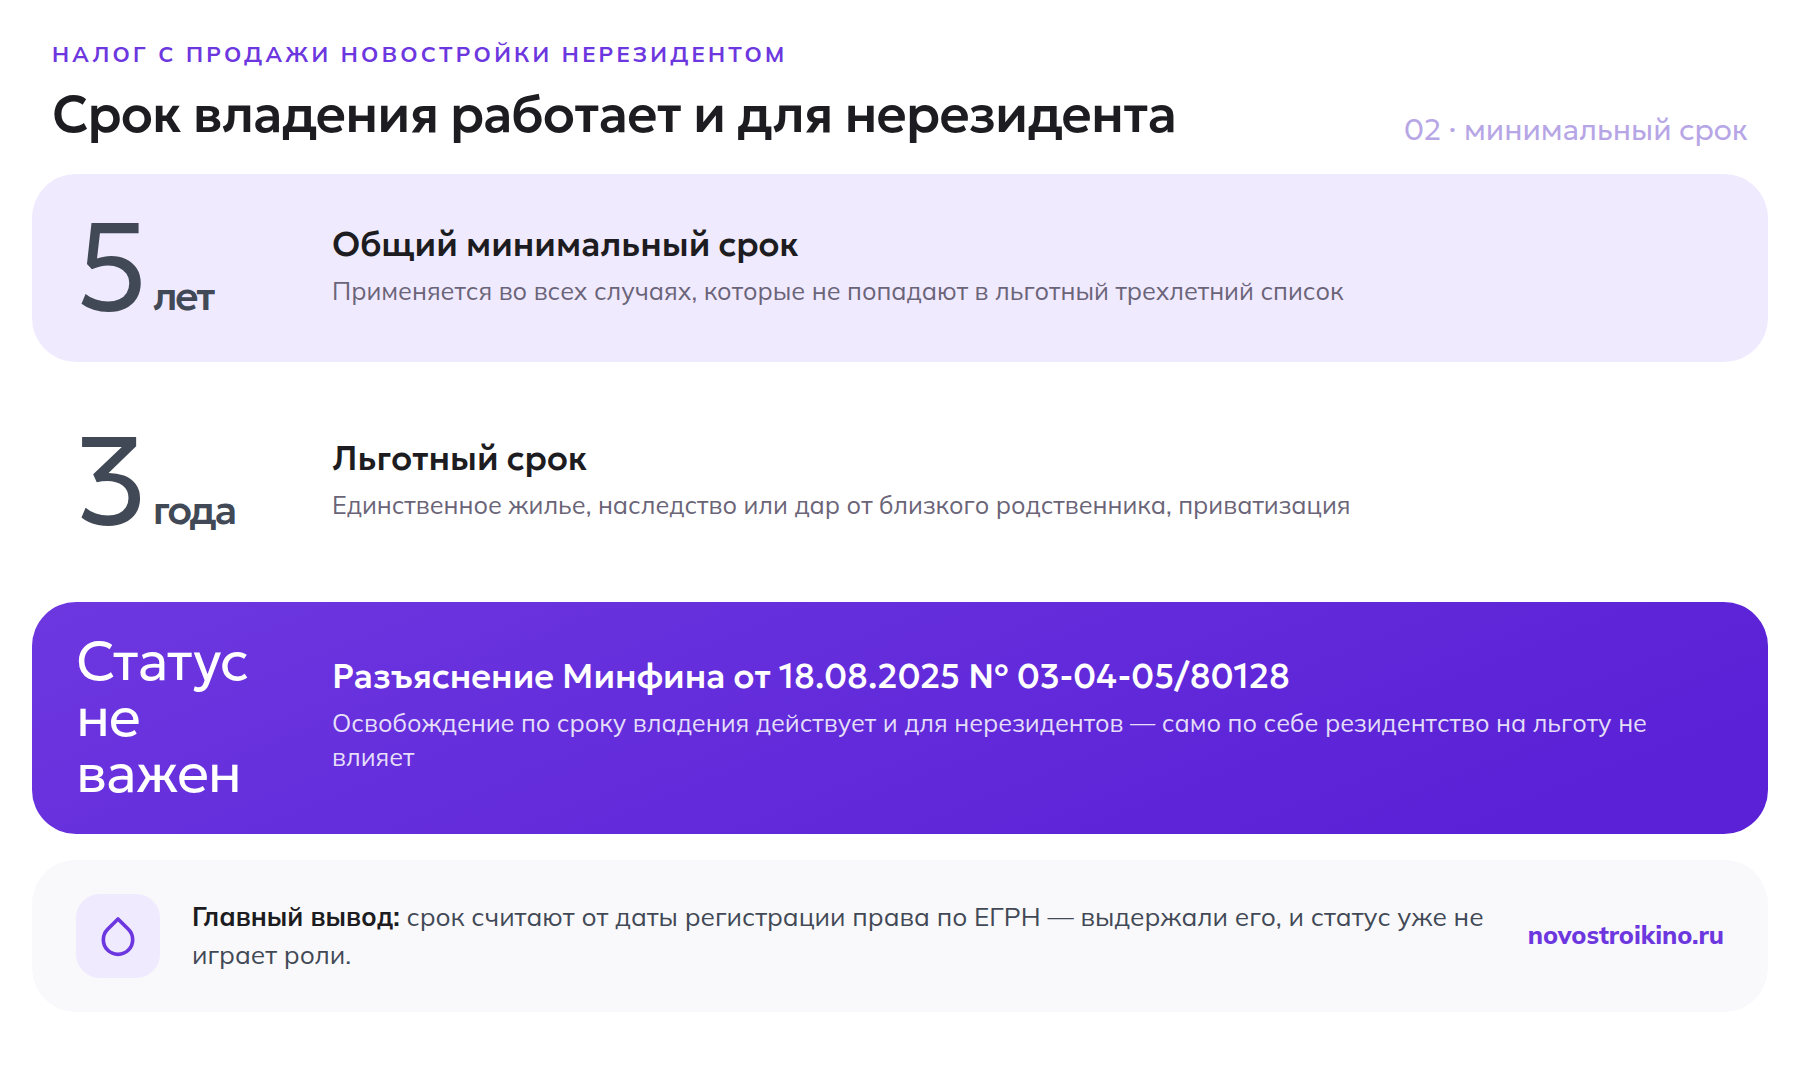
Общий минимальный срок — пять лет. Он сокращается до трех лет, если квартира получена по наследству или в дар от близкого родственника, в результате приватизации, либо если на дату регистрации перехода права у продавца не было в собственности другого жилого помещения (правило единственного жилья) — условия сведены в подборке по ст. 217.1 НК РФ. Регионы своим законом могут снижать этот срок, в том числе до нуля, но для Москвы и Московской области такого решения на 2026 год нет — действует общий федеральный порядок.
С какого момента считать срок владения новостройкой по ДДУ
Для вторичного жилья срок владения отсчитывают от даты регистрации права собственности в Росреестре. С новостройками по ДДУ есть нюанс, из-за которого продавцы ошибаются в расчетах: пока дом не сдан и право собственности не зарегистрировано, формально владения еще нет — переуступка прав по ДДУ до регистрации права это не продажа недвижимости, а продажа имущественного права, и облагается по другим правилам (НДФЛ с разницы между ценой переуступки и суммой по ДДУ, без минимального срока вообще).
А вот если квартира уже оформлена в собственность (см. отдельный разбор, как оформить право собственности на новостройку) и продается как готовая, срок владения считается не с даты регистрации права и не с даты акта приема-передачи, а с даты полной оплаты цены по ДДУ (если квартира куплена по уступке — с даты полной оплаты уступки). Доплата за увеличение площади после ввода дома при этом не учитывается — так прямо сказано в пункте 2 статьи 217.1 НК РФ. Общие правила расчета этого срока для обычного резидента-дольщика подробно разобраны в статье про срок владения при продаже новостройки по ДДУ — для нерезидента дата отсчета та же, меняется лишь ставка и доступность вычетов.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Резидент и нерезидент: сравнение правил на продажу новостройки
| Параметр | Резидент | Нерезидент |
|---|---|---|
| Ставка НДФЛ (срок не выдержан) | 13% (15% с суммы дохода свыше 2,4 млн ₽ в год) | 30% с полной суммы |
| Вычет расходов на покупку по ДДУ | Да | Нет |
| Имущественный вычет 1 млн ₽ | Да | Нет |
| Освобождение по минимальному сроку владения (3 или 5 лет) | Да | Да — статус не влияет |
| Нужно подавать 3-НДФЛ, если срок выдержан | Нет | Нет |
Как рассчитать налог нерезидента — пример на цифрах
Квартира в новостройке Московской области куплена по ДДУ, цена по договору полностью оплачена в марте 2024 года, а продается квартира в 2026-м за 9,8 млн рублей. Это не единственное жилье продавца, значит минимальный срок — пять лет, а с даты полной оплаты прошло чуть больше двух. В 2026 году продавец провел в России меньше 183 дней — значит, по итогам года он нерезидент.
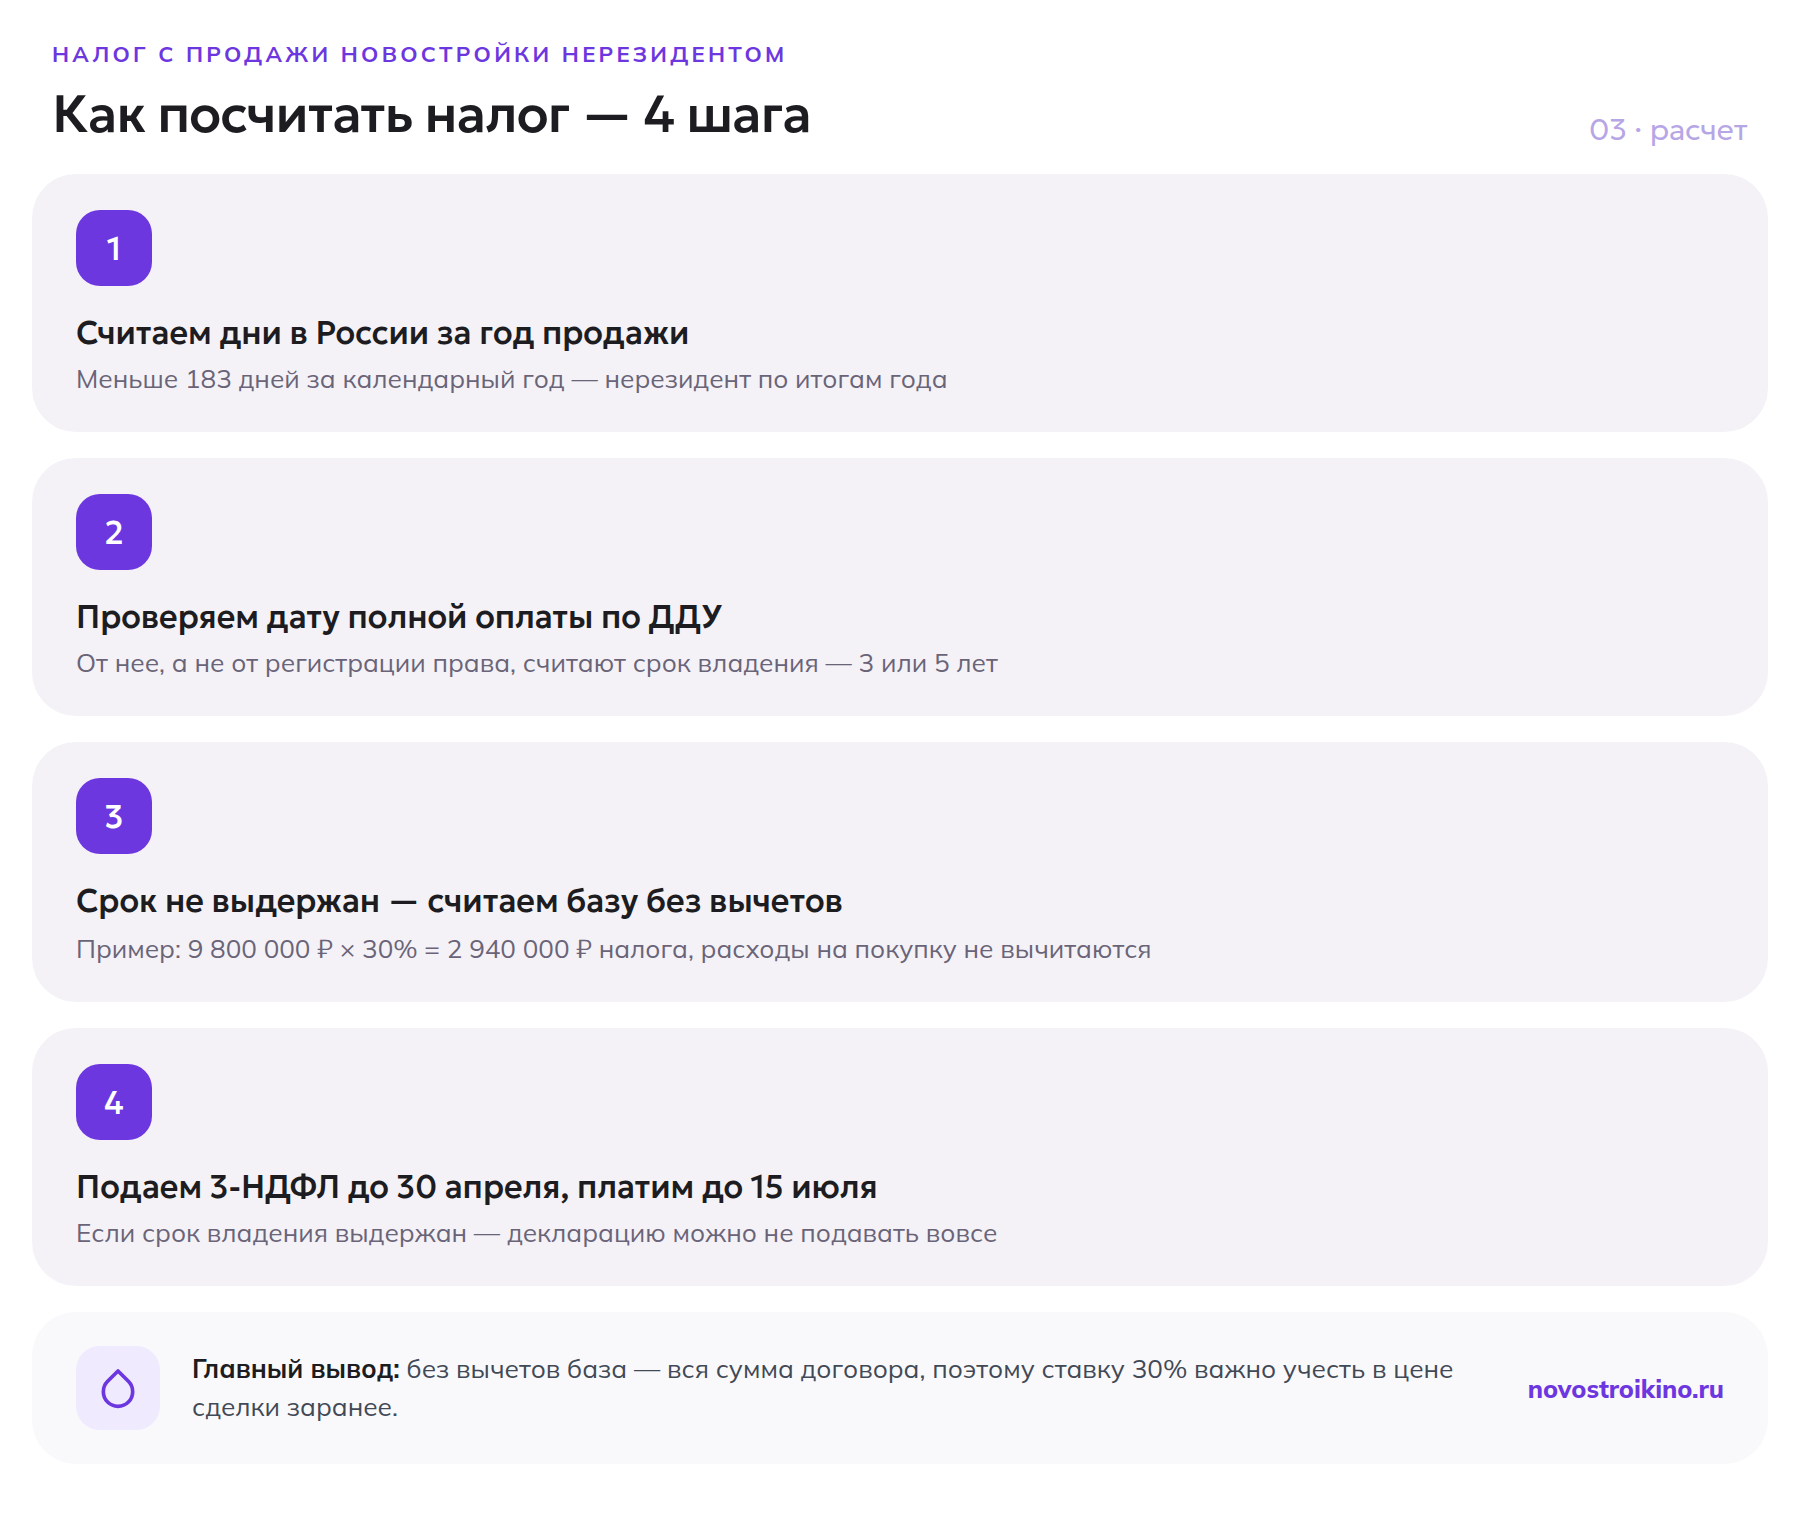
Налог считается так: 9 800 000 ₽ × 30% = 2 940 000 ₽. Расходы на покупку квартиры по ДДУ (пусть это были те же 9,8 млн минус рост цены за два года) в расчет не принимаются — база для нерезидента это вся сумма договора купли-продажи, а не прибыль от сделки. Если бы продавец был резидентом и применил вычет расходов, налог мог бы быть близким к нулю при продаже примерно по цене покупки.
Как и когда подавать декларацию 3-НДФЛ
Если минимальный срок владения не выдержан, декларацию 3-НДФЛ нужно подать не позднее 30 апреля года, следующего за годом продажи, а налог уплатить до 15 июля. Если срок владения выдержан (3 или 5 лет в зависимости от основания) — декларацию можно не подавать вовсе, в том числе нерезиденту: доход в принципе не облагается, отчитываться о нем не нужно.
Для дохода от продажи квартиры окончательный статус определяется по итогам календарного года, в котором получен доход, а не на дату сделки. Если за этот год человек провел в России 183 дня и больше, он резидент и платит 13–15%, даже если в момент сделки жил за границей; если меньше — нерезидент, даже если в день продажи был в России. Официальные разъяснения ФНС о порядке уплаты НДФЛ физлицами, в том числе нерезидентами, собраны на сайте налоговой службы. Отдельная льгота по НДФЛ для семей с детьми при продаже жилья (разбор условий освобождения) рассчитана на резидентов и к нерезидентам не применяется.
Что делать перед продажей новостройки нерезиденту — чек-лист
- Посчитать дни пребывания в России в году продажи — окончательный статус по доходу от продажи определяется по итогам календарного года, а не на дату сделки.
- Проверить дату полной оплаты по ДДУ (платежные документы или справка застройщика об оплате) — по квартире из ДДУ минимальный срок владения отсчитывается от нее, а не от регистрации права.
- Определить применимый минимальный срок — 3 года (единственное жилье, наследство, дарение от близкого родственника, приватизация) или 5 лет в остальных случаях.
- Если срок не выдержан — заранее посчитать налог по ставке 30% с полной суммы договора, без вычетов, и учесть эту сумму в цене сделки.
- Уточнить, не действует ли с государством, где продавец фактически живет, соглашение об избежании двойного налогообложения — это отдельный вопрос, который не отменяет обязанности заплатить НДФЛ в России.
- Подать декларацию 3-НДФЛ до 30 апреля следующего года, если срок владения не выдержан.
Переезд или длительная работа за границей — не повод откладывать продажу новостройки до «более удобного» статуса, если минимальный срок владения все равно уже наступил: как показано выше, именно этот срок, а не резидентство, снимает налог полностью. А если срок не наступил — ставка 30% без вычетов стоит того, чтобы учесть ее в переговорах о цене заранее, а не узнать о ней из требования налоговой после сделки.
Частые вопросы
Кто считается налоговым нерезидентом при продаже квартиры?
Человек, который провел в России менее 183 дней в календарном году продажи: для дохода от продажи квартиры окончательный статус определяется по итогам года. Гражданство и регистрация по месту жительства на статус не влияют, важен только фактический срок нахождения в стране.
Какая ставка НДФЛ у нерезидента при продаже новостройки?
30% от полной суммы договора купли-продажи, если минимальный срок владения не выдержан. Вычесть расходы на покупку по ДДУ или применить имущественный вычет 1 млн рублей нерезидент не может.
Освобождает ли минимальный срок владения нерезидента от налога?
Да. По разъяснению Минфина от 18.08.2025, льгота по ст. 217.1 НК РФ распространяется и на нерезидентов — статус сам по себе право на освобождение не отменяет, важен только фактический срок владения.
Может ли нерезидент получить имущественный вычет при продаже квартиры?
Нет. Имущественные и расходные вычеты по НДФЛ доступны только налоговым резидентам. Нерезидент платит налог со всей суммы сделки по ставке 30% без каких-либо вычетов.
С какой даты считать срок владения новостройкой по ДДУ?
С даты полной оплаты цены по договору долевого участия (при покупке по уступке — с даты полной оплаты уступки), а не с даты регистрации права собственности и не с даты акта приема-передачи. Так установлено пунктом 2 статьи 217.1 НК РФ.