
Продать квартиру в новостройке с ипотекой после сдачи дома можно в любой момент — для этого не нужно сначала закрывать кредит, но обязательно согласие банка-залогодержателя. Остаток долга при этом чаще всего гасят прямо из денег покупателя.
Можно ли продать квартиру в новостройке, если ипотека не погашена
Да. После того как дом сдан, акт приема-передачи подписан и право собственности зарегистрировано в Росреестре, квартира юридически становится обычным объектом вторичного рынка — с той разницей, что она находится в залоге у банка. Федеральный закон «Об ипотеке (залоге недвижимости)» от 16.07.1998 № 102-ФЗ прямо разрешает собственнику продавать заложенное имущество, но с одним условием: нужно согласие залогодержателя, если иное не предусмотрено договором об ипотеке или закладной — отчуждение без этого согласия считается нарушением условий ипотеки и дает банку право требовать досрочного возврата долга.
На практике банки не против таких сделок — им выгоднее получить остаток долга сразу, чем много лет ждать плановых платежей. Проблема не в запрете, а в процедуре: пока кредит не закрыт, обременение в ЕГРН не снято, и обычный покупатель с наличными или новой ипотекой не может просто прийти и купить квартиру — сделку нужно выстроить так, чтобы банк получил свои деньги раньше или одновременно с переходом права собственности.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Чем это отличается от переуступки прав по ДДУ
Продавцы новостроек часто путают два совершенно разных сценария. Переуступка — это продажа права требования к застройщику, которая возможна только до подписания акта приема-передачи (п. 2 ст. 11 214-ФЗ), в том числе если ипотека еще не погашена. А продажа, о которой речь в этом материале, происходит уже ПОСЛЕ сдачи дома и регистрации права собственности — это обычный договор купли-продажи, и продается готовая квартира, а не право на будущую.
Разница принципиальная и для покупателя, и для налога. При переуступке покупатель получает право требования и риски недостроя; при продаже готовой квартиры — объект с зарегистрированным правом собственности и залогом банка. Если вы присматриваете квартиру именно на этапе стройки, прежде стоит прочитать общий разбор того, как покупать по переуступке прав до сдачи дома — там другие риски и другой порядок расчета.
Когда нужно согласие банка и как его получить
Пока квартира в залоге, согласие банка нужно всегда, если иное не предусмотрено договором об ипотеке или закладной (ст. 37 102-ФЗ). Без согласия обходятся, только если долг гасят до сделки, например за счет задатка покупателя, и обременение снимают заранее. Порядок простой, но его нельзя пропускать:
- Подать в банк заявление о продаже заложенной квартиры и запросить справку об остатке долга на расчетную дату.
- Получить от банка условия — некоторые кредиторы требуют, чтобы покупатель рефинансировал остаток именно в этом банке, другие соглашаются на любую форму расчета, если деньги физически идут на погашение.
- Согласовать способ перевода денег — банковская ячейка, аккредитив или расчет через сервис безопасных расчетов банка.
Актуальную процедуру и список документов для такой сделки банк обычно присылает сам, а общий алгоритм без привязки к конкретному кредитору описан в инструкции «Спроси.Дом.РФ». Если банк отказывает в продаже без объяснений — это редкость, но повод уточнить, нет ли у заемщика просрочек, из-за которых кредитор не хочет терять контроль над залогом до их устранения.
Две схемы расчета: кто и когда гасит остаток долга
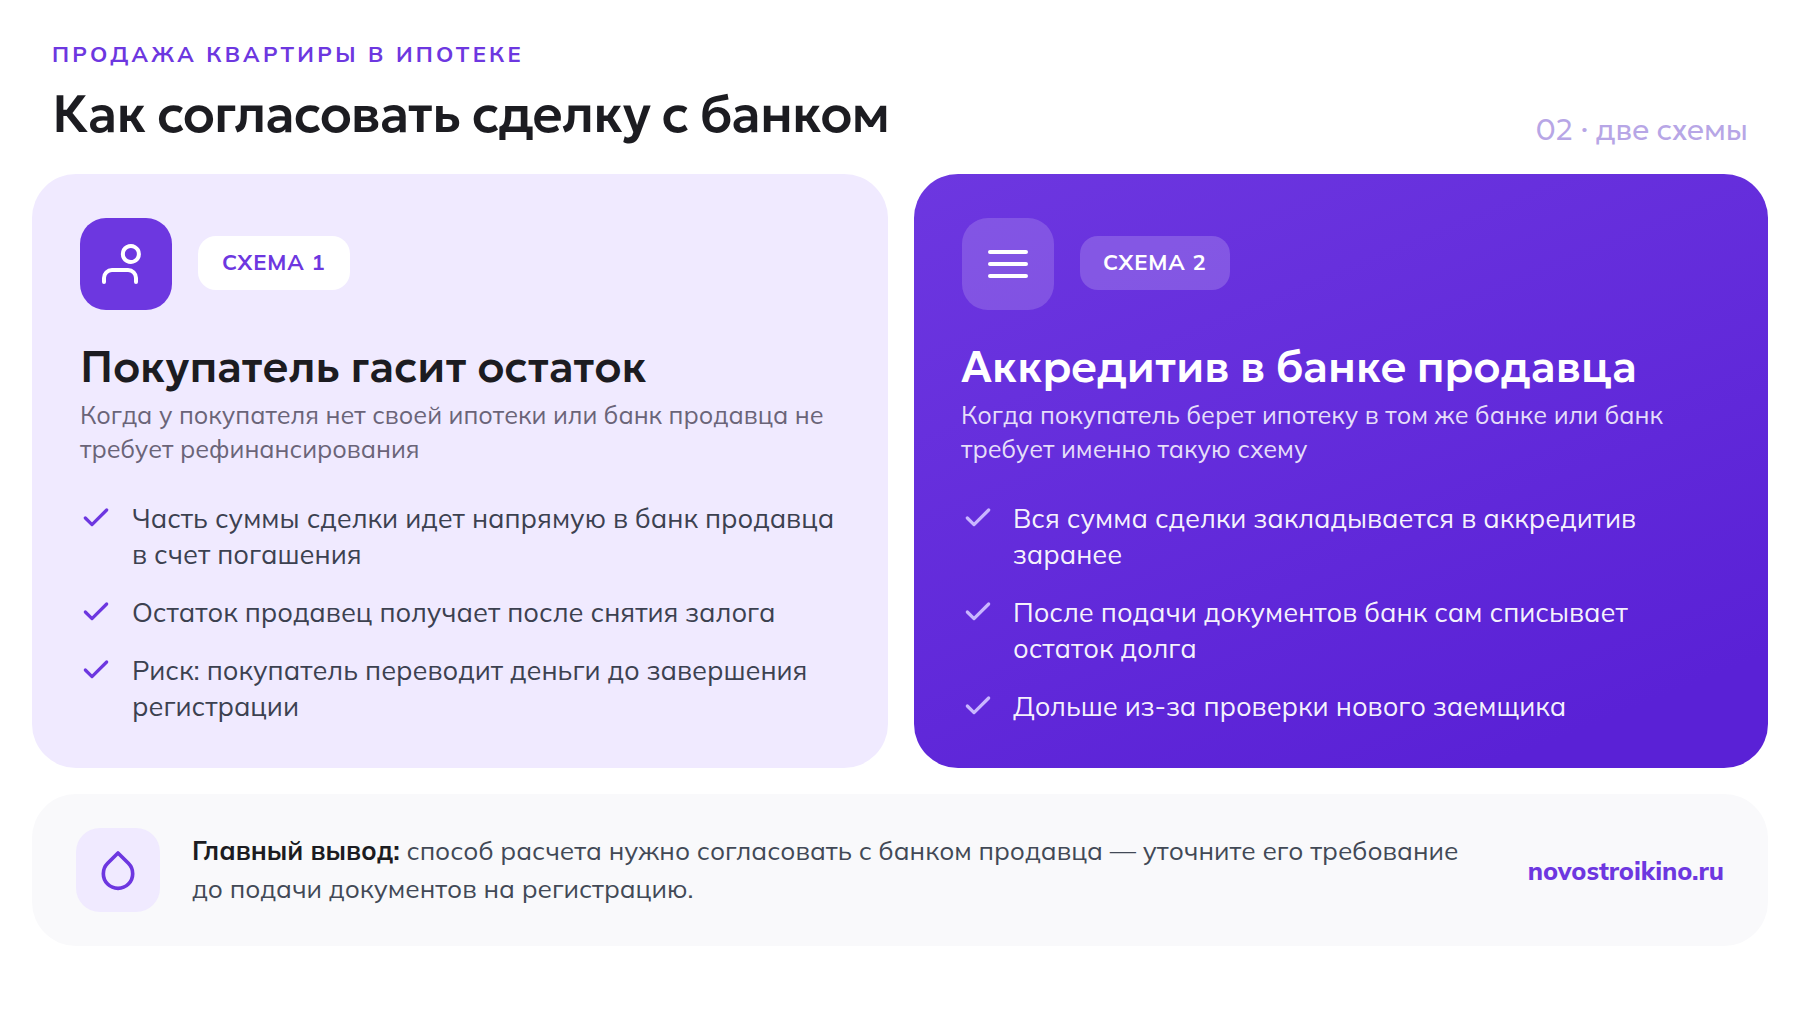
Для новостройки, где право собственности оформлено недавно, обычно используют одну из двух схем — выбор зависит от того, есть ли у покупателя ипотека и готов ли банк продавца ждать регистрации.
| Схема | Как проходит расчет | Когда применяется | Риски |
|---|---|---|---|
| Покупатель гасит остаток напрямую | Часть суммы сделки покупатель переводит прямо на счет банка в счет досрочного погашения, остаток — продавцу после снятия залога | Покупатель платит без своей ипотеки, у банка продавца нет требования о рефинансировании в нем же | Покупатель рискует до регистрации, если сделку не довести до конца |
| Альтернативная сделка через аккредитив | Вся сумма сделки закладывается в аккредитив в банке продавца; после подачи документов на регистрацию банк списывает остаток долга себе, а продавцу переводит разницу | Покупатель берет ипотеку в том же банке, который был у продавца, либо банк требует именно такую схему | Сделка растягивается из-за дополнительной проверки нового заемщика |
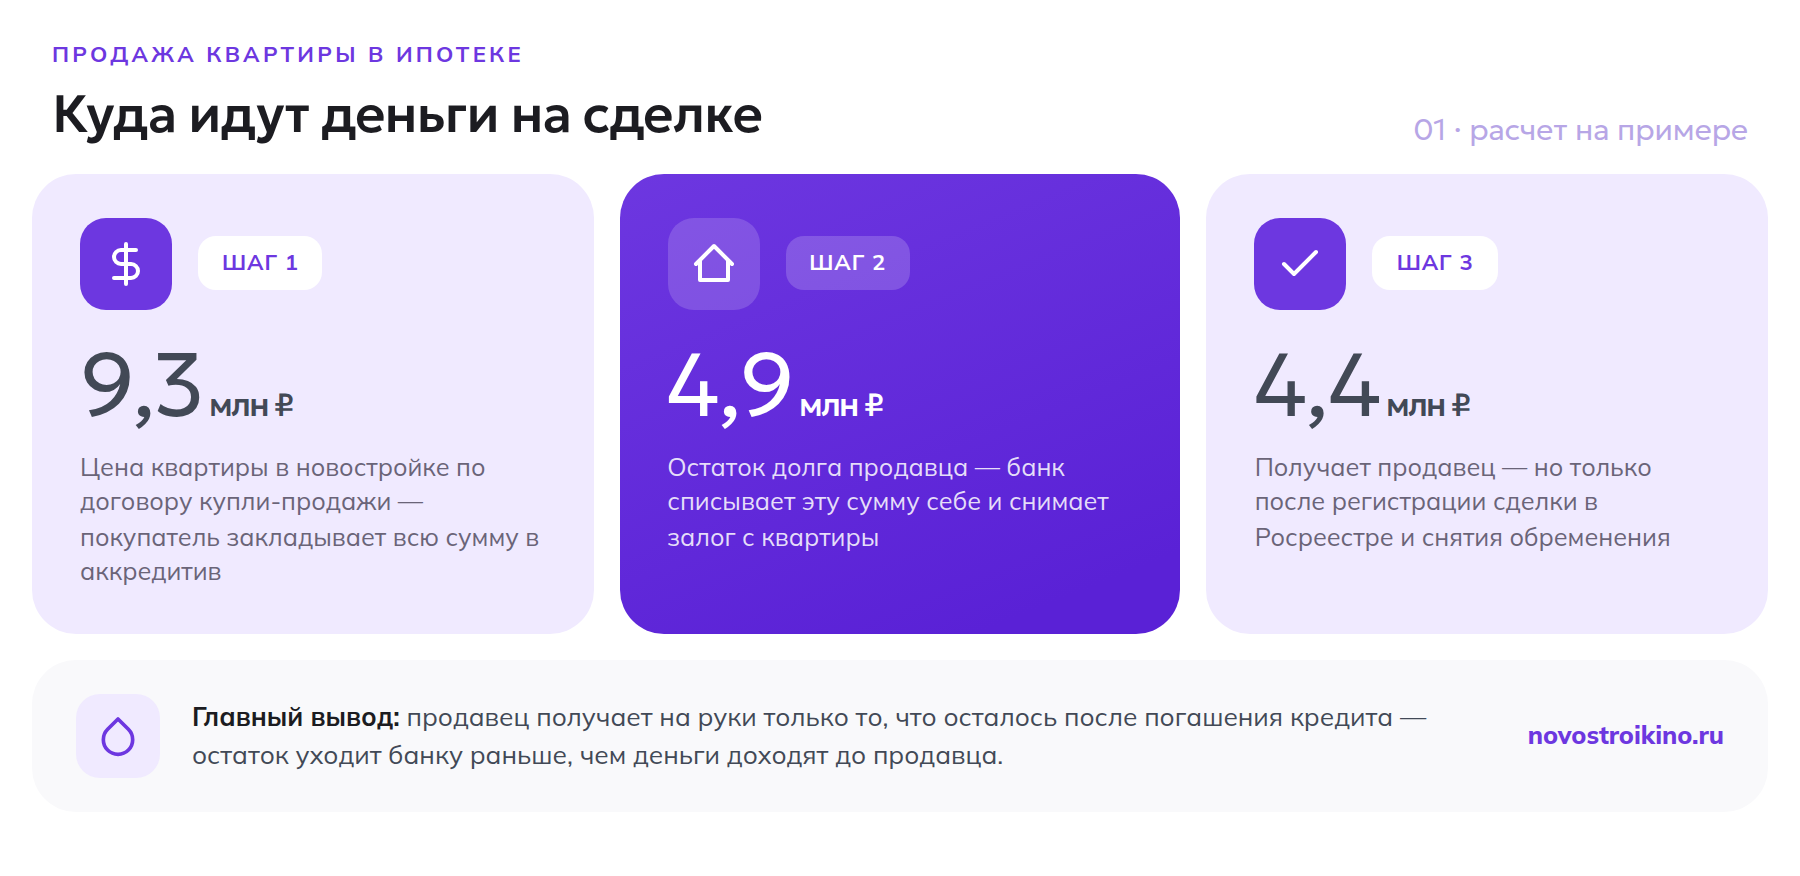
Разберем на примере. Квартиру в новостройке в Подмосковье купили по ДДУ за 7 800 000 ₽, после сдачи дома зарегистрировали собственность. Остаток долга банку на момент продажи — 4 900 000 ₽. Квартиру продают за 9 300 000 ₽. При расчете через аккредитив покупатель вносит всю сумму в банк, который после подачи документов на регистрацию перехода права списывает 4 900 000 ₽ в погашение кредита и формирует заявление на снятие залога, а оставшиеся 4 400 000 ₽ переводит продавцу уже после регистрации сделки в Росреестре.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Как снимают обременение в Росреестре после сделки
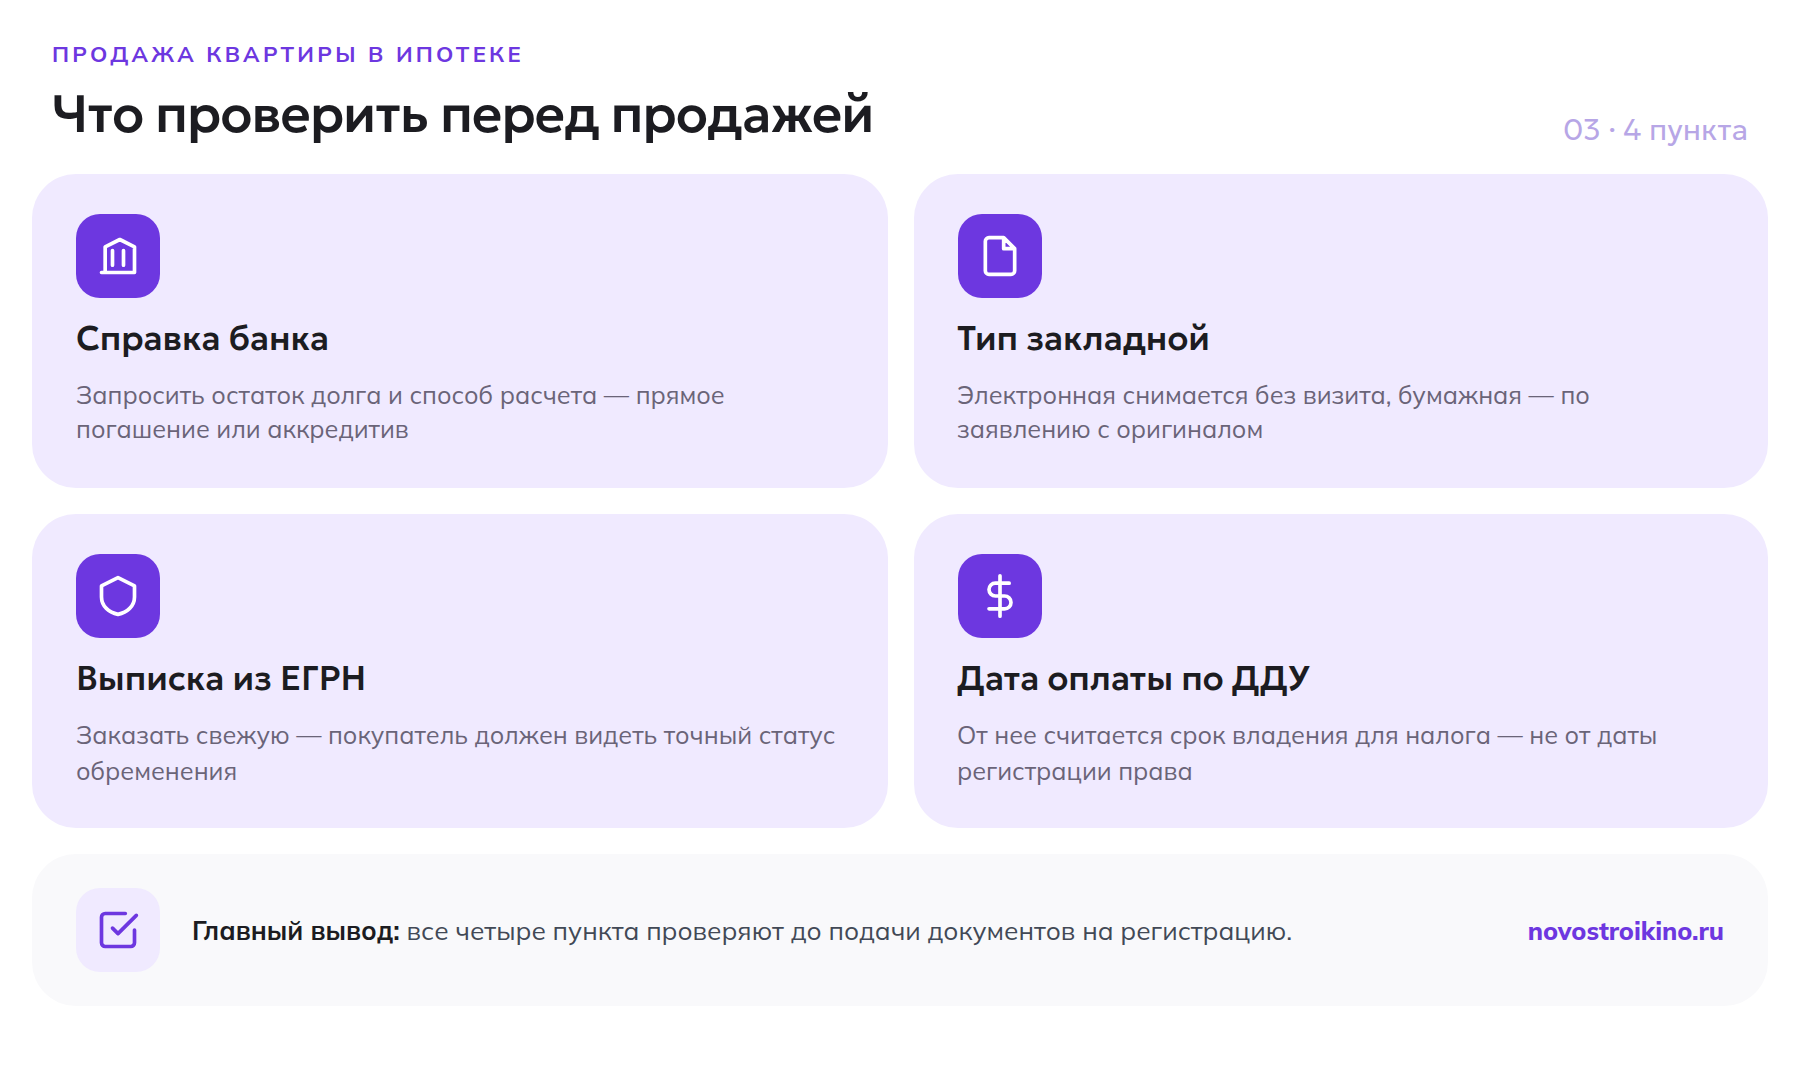
Запись об ипотеке в ЕГРН не исчезает автоматически в день погашения долга — ее нужно отдельно погасить. Если закладная оформлена в электронном виде (а для новостроек последних лет это обычная практика), банк как владелец закладной сам подает в Росреестр заявление о погашении записи, и запись снимается без личного визита заявителя. Если закладная бумажная, нужно подать совместное заявление собственника и банка либо заявление собственника с оригиналом закладной, отмеченной банком как исполненной, через МФЦ.
Стандартный срок снятия записи — три рабочих дня с момента, когда правильно оформленные документы поступили в Росреестр; время, которое банк тратит на подготовку этих документов после фактического погашения, в этот срок не входит. Поэтому на практике от перевода последнего платежа до чистой выписки из ЕГРН без обременения проходит одна-две недели. Какой тип закладной оформлен на конкретную квартиру и чем электронная отличается от бумажной, разобрано в статье об электронной закладной по ипотеке на новостройку. После сделки стоит самостоятельно заказать свежую выписку из ЕГРН и убедиться, что обременение действительно снято, а не просто обещано банком.
Налог с продажи — почему ипотека не освобождает от НДФЛ
Наличие непогашенной ипотеки никак не влияет на налог продавца: для расчета НДФЛ важен только минимальный срок владения квартирой, а не то, кому и сколько она должна. По статье 217.1 НК РФ минимальный срок, который освобождает от налога, составляет пять лет для обычной покупки и три года для единственного жилья, наследства или дарения от близких родственников — точный порядок расчета закреплен в Налоговом кодексе. Для квартиры по ДДУ этот срок отсчитывается не с даты регистрации права собственности, а с даты полной оплаты цены договора застройщику — и если ДДУ полностью оплачен меньше трех лет назад, срок еще не истек даже для единственного жилья.
Если продают раньше срока, доход можно уменьшить на вычет 1 000 000 ₽ либо вместо него на документально подтвержденные расходы — цену покупки по ДДУ плюс проценты, уплаченные банку, если они входят в фактическую стоимость приобретения. В примере выше: квартира куплена по ДДУ за 7 800 000 ₽, продается за 9 300 000 ₽, облагаемая база без учета процентов — 1 500 000 ₽, НДФЛ для резидента по ставке 13% составит 195 000 ₽. То, что часть этой суммы продавец еще не выплатил банку на момент сделки, на расчет налога не влияет — облагается разница между ценой продажи и подтвержденными расходами на приобретение, а не «чистая» сумма, оставшаяся после погашения кредита. Как считается срок владения именно для квартир по ДДУ в разных ситуациях, подробно разобрано в статье о налоге с продажи новостройки и сроке владения.
Если платить налог не хочется, а срок владения еще не истек, альтернативой может быть рефинансирование ипотеки с увеличением срока и снижением платежа вместо продажи — но это отдельное решение со своими условиями, которые разобраны в материале о рефинансировании ипотеки по ДДУ.
Что сделать перед продажей — чек-лист
- Запросить в банке справку об остатке долга и уточнить, какую схему расчета он требует (прямое погашение или аккредитив в своем отделении).
- Проверить тип закладной — электронная или бумажная — и выяснить, нужно ли личное присутствие при снятии обременения.
- Заказать свежую выписку из ЕГРН, чтобы покупатель видел точный статус обременения на дату сделки.
- Посчитать налог заранее: уточнить дату полной оплаты по ДДУ (от нее считается срок владения) и собрать документы о фактических расходах на покупку.
- Согласовать с покупателем, кто и когда вносит деньги на аккредитив, и зафиксировать это письменно до подачи документов на регистрацию.
- После сделки самостоятельно проверить в выписке из ЕГРН, что запись об ипотеке действительно погашена, а не просто направлена на погашение.
Частые вопросы
Можно ли продать квартиру в новостройке, если ипотека еще не выплачена?
Да, продавать можно в любой момент после регистрации права собственности. Обязательное условие — согласие банка-залогодержателя, так как квартира находится у него в залоге по 102-ФЗ.
Чем продажа квартиры после сдачи дома отличается от переуступки прав по ДДУ?
Переуступка — это продажа права требования к застройщику до подписания акта приема-передачи. Продажа, о которой этот материал, происходит уже после сдачи дома и регистрации права собственности — это обычный договор купли-продажи готовой квартиры.
Кто гасит остаток ипотеки при продаже — продавец или покупатель?
Фактически долг гасят из денег покупателя: их закладывают в аккредитив или направляют напрямую в банк в рамках сделки, а продавец получает на руки только сумму, оставшуюся после погашения кредита.
Нужно ли платить налог с продажи, если квартира была в ипотеке?
Да, если не истек минимальный срок владения (три или пять лет по ст. 217.1 НК РФ, для ДДУ — с даты полной оплаты застройщику). Наличие непогашенной ипотеки на сумму налога не влияет.
Сколько времени занимает снятие обременения после продажи?
Стандартный срок — три рабочих дня с момента поступления правильно оформленных документов в Росреестр, не считая времени, которое банк тратит на их подготовку. На практике вся процедура занимает одну-две недели.