

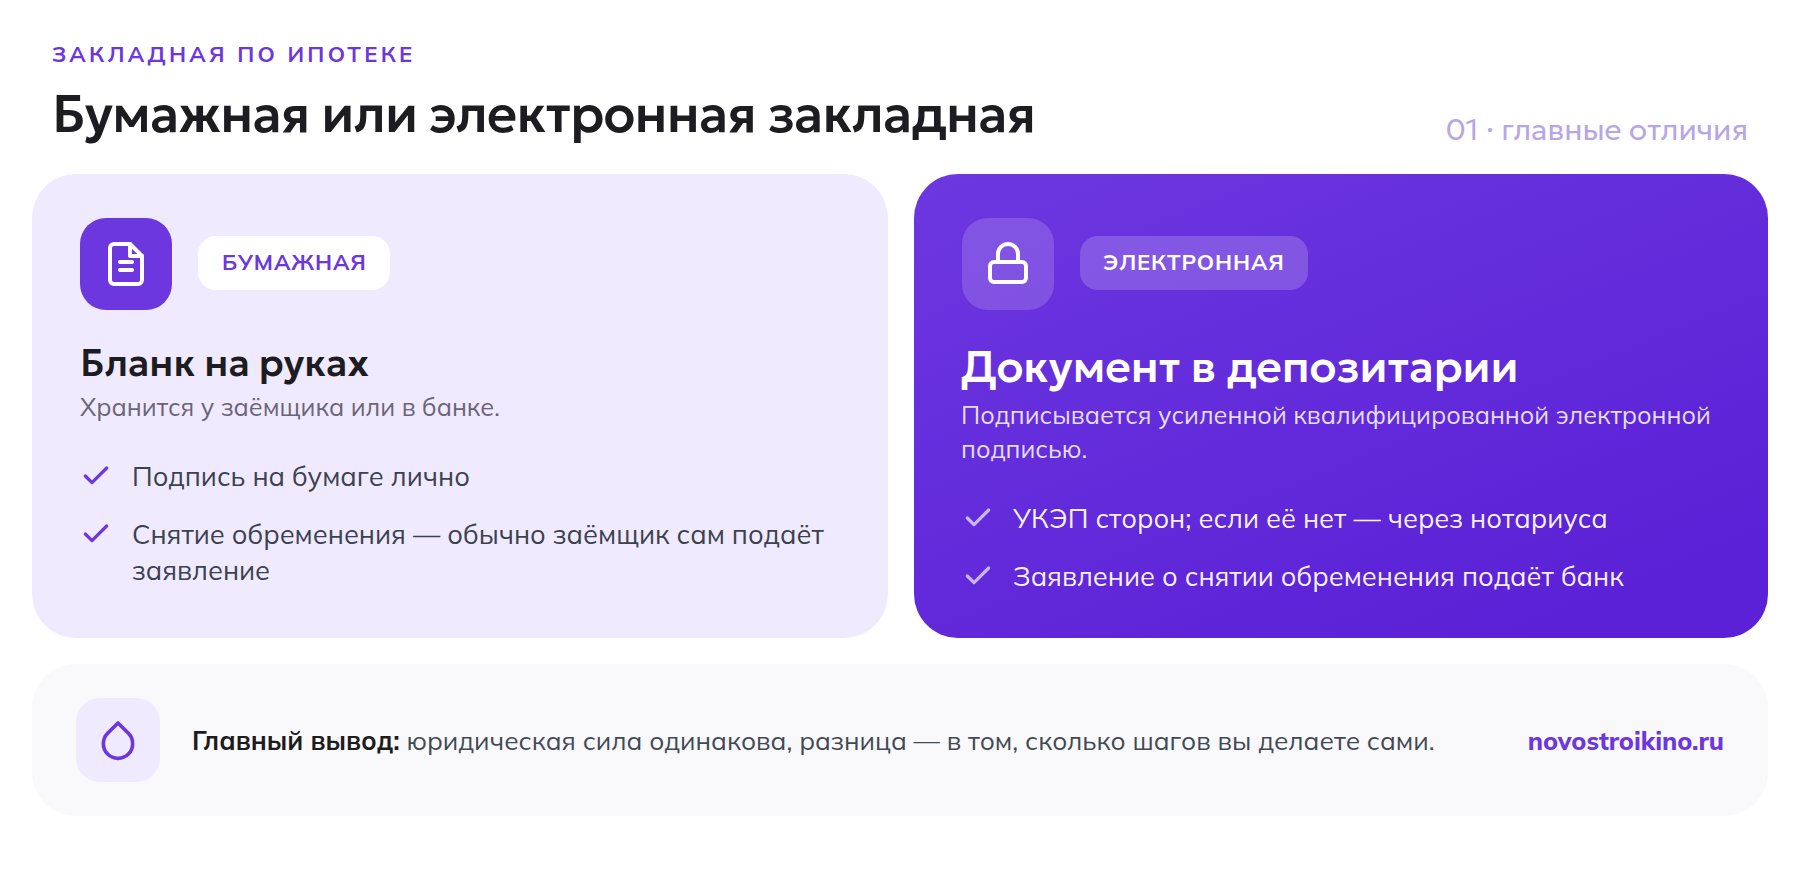
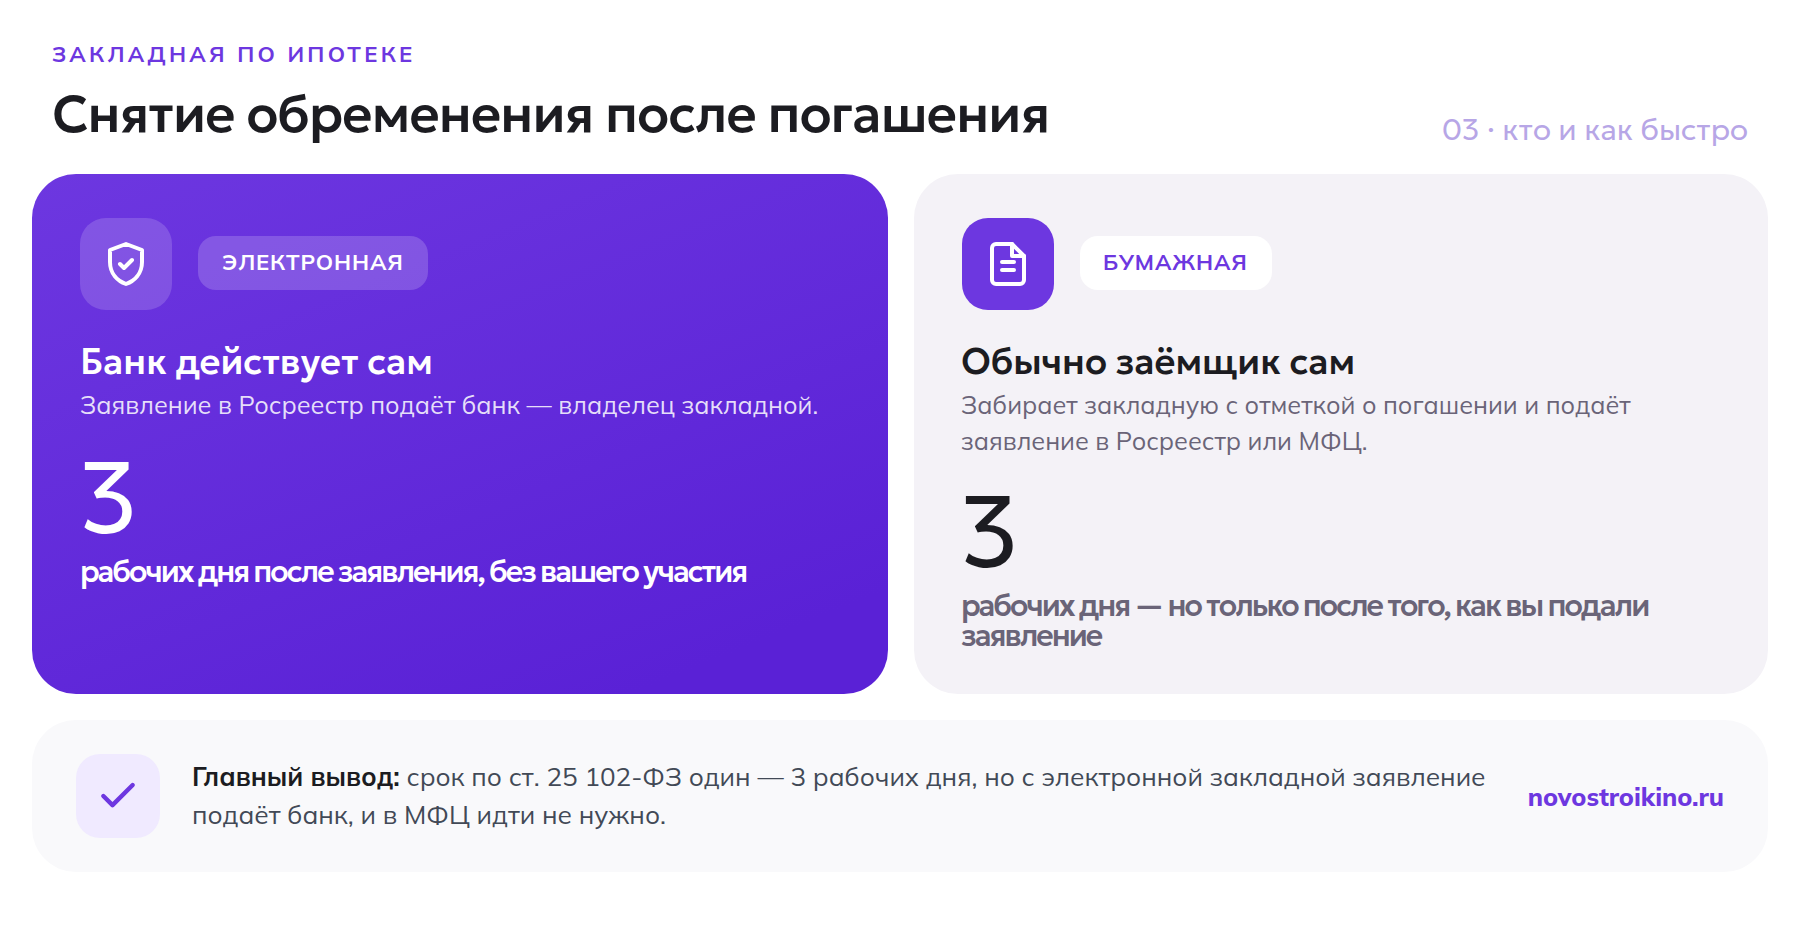
Электронная закладная по ипотеке на новостройку — это бездокументарная ценная бумага, которая подтверждает залог квартиры банку и хранится в депозитарии, а не на руках у заёмщика. Её главное преимущество раскрывается не при оформлении, а при погашении: заявление о погашении записи об ипотеке подаёт в Росреестр сам банк — владелец закладной, запись гасится в течение 3 рабочих дней, и заёмщику не нужно идти в МФЦ; с бумажной закладной этим обычно приходится заниматься самому.
Что такое закладная и зачем она банку
Закладная — это именная ценная бумага, которая удостоверяет право банка на квартиру в залоге до полного погашения ипотечного кредита, а также право получить деньги по обязательству, обеспеченному этим залогом. Основные положения о ней устанавливает ст. 13 Федерального закона от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)». Закладная бывает документарной — привычный бумажный бланк, который банк хранит у себя или передаёт заёмщику, — и электронной: в этом случае права по ней существуют в виде электронного документа, подписанного усиленной квалифицированной электронной подписью, и хранятся в депозитарии (п. 3 ст. 13 102-ФЗ). Для заёмщика разница не в юридической силе — оба вида закладной одинаково подтверждают залог, — а в том, сколько шагов придётся сделать самому на разных этапах ипотеки.
Электронную закладную подписывают усиленной квалифицированной электронной подписью (УКЭП) залогодатель и банк-залогодержатель — так требует п. 1 ст. 13.3 102-ФЗ. Закон предусматривает два облегчения. При ипотеке в силу закона заявление о выдаче электронной закладной может быть подписано УКЭП только одной стороны — банка или заёмщика. А если у кого-то из участников УКЭП нет, заявление и закладную может направить нотариус, подписав их своей УКЭП. Как именно это устроено в вашей сделке, уточняйте в своём банке.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Чем электронная закладная отличается от бумажной
| Параметр | Бумажная закладная | Электронная закладная |
|---|---|---|
| Форма | Документ на бланке, хранится в банке или у заёмщика | Электронный документ в депозитарии |
| Подписание | Личная подпись сторон на бумаге | Усиленная квалифицированная электронная подпись сторон (п. 1 ст. 13.3 102-ФЗ) |
| Внесение изменений (реструктуризация, смена владельца) | Нужно оформлять дополнительное соглашение и вносить пометки на бланке | Изменения вносятся электронно, без визита в офис |
| Риск утраты | Бланк можно потерять или испортить — восстановление через дубликат занимает время | Хранится в депозитарии, физически потерять нечего |
| Снятие обременения при полном погашении | Обычно заёмщик сам забирает закладную с отметкой о погашении и подаёт заявление в Росреестр/МФЦ | Заявление подаёт банк — законный владелец закладной — с выпиской по счёту депо; запись гасится в течение 3 рабочих дней (ст. 25 102-ФЗ) |
Как и когда оформляется закладная именно на новостройку по ДДУ
Пока дом строится, банк держит в залоге не саму квартиру, а право требования по ДДУ: залог регистрируется в Росреестре одновременно с самим договором участия в долевом строительстве, а деньги дольщика (в том числе ипотечные) лежат на счёте эскроу и до сдачи дома застройщику не поступают. Права банка по такому залогу тоже могут удостоверяться закладной — то есть закладную могут выдать уже на этапе ДДУ (п. 1 ст. 77.2 102-ФЗ); если этого не сделали, закладную можно составить и позже, в любой момент до погашения кредита (п. 7 ст. 13 102-ФЗ). Когда застройщик передал квартиру и право собственности заёмщика регистрируется в Росреестре, залог прав требования одновременно заменяется ипотекой самой квартиры (п. 5 ст. 77.2). Новую закладную при этом не выпускают — в уже выданную вносят изменения и указывают рыночную стоимость квартиры, определённую оценщиком, или её кадастровую стоимость (п. 7 ст. 77.2). Для электронной закладной такие изменения вносятся по заявлению банка — владельца закладной (п. 1.2 ст. 13.4 102-ФЗ), отдельно обращаться для этого в банк заёмщику не нужно.
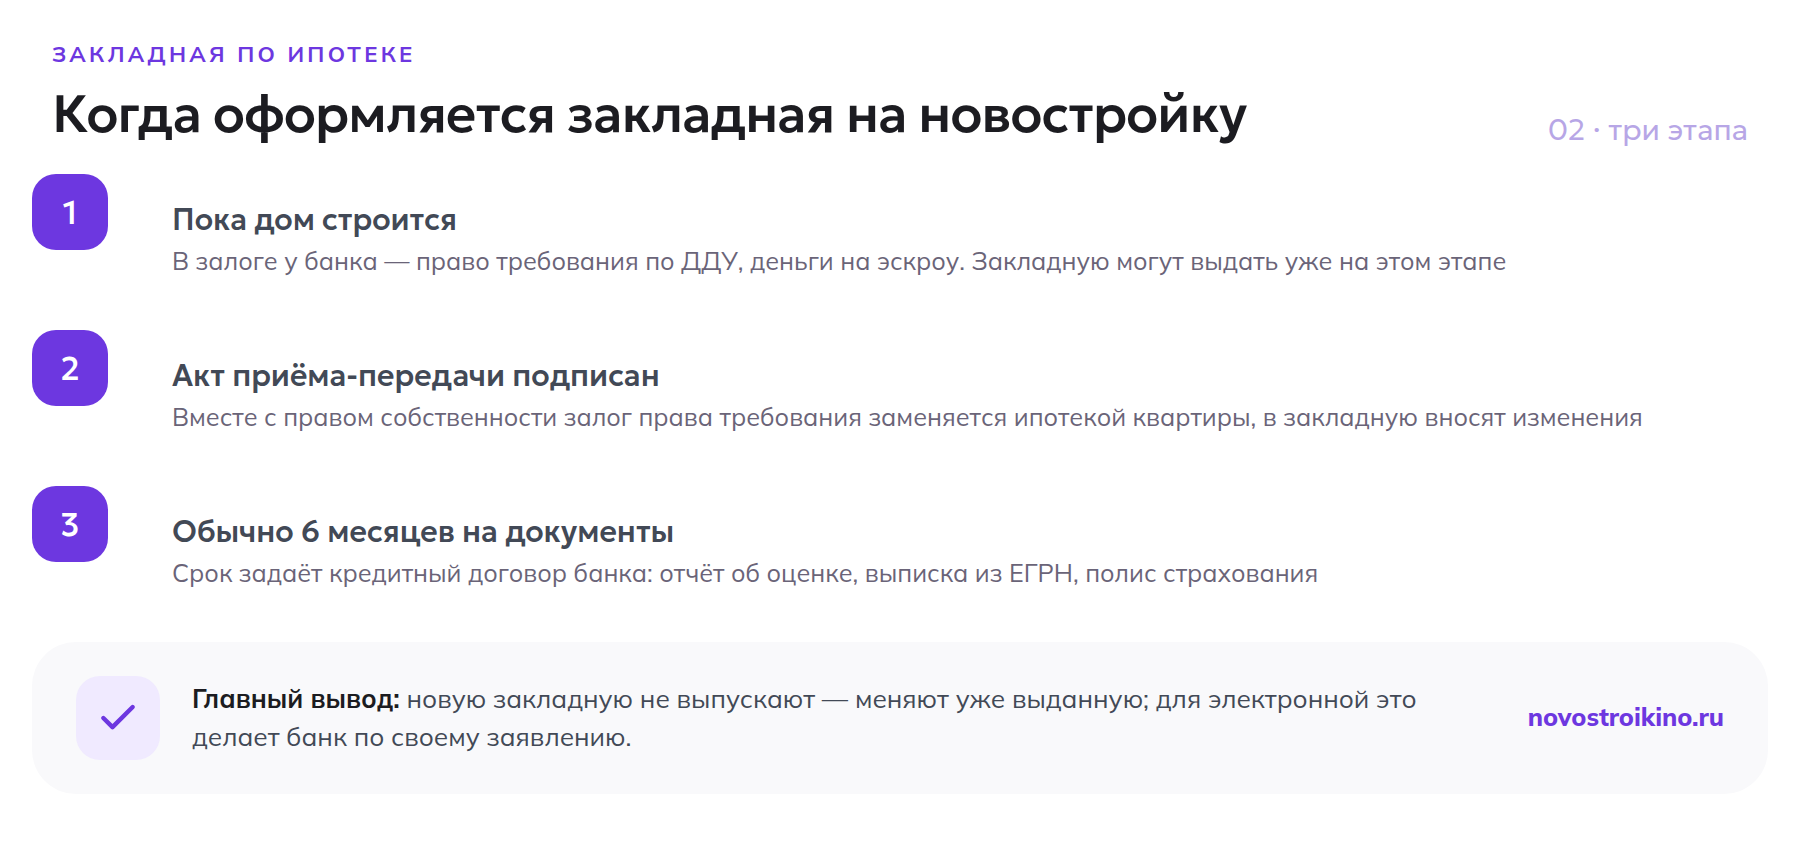
С 1 марта 2025 года у застройщиков появилась дополнительная обязанность, которая ускоряет этот процесс: они должны самостоятельно подавать в Росреестр заявление на регистрацию права собственности участников долевого строительства не позднее 30 рабочих дней со дня подписания передаточного акта — раньше это было их правом, а не обязанностью (ч. 6 ст. 16 214-ФЗ). Для заёмщика это означает, что оформление права собственности, а вместе с ним и замена залога в закладной, теперь меньше зависит от того, вспомнит ли застройщик подать документы вовремя.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что нужно сделать заёмщику и в какой срок
После подписания акта приёма-передачи у заёмщика есть, как правило, 6 месяцев (точный срок задаёт кредитный договор конкретного банка) на то, чтобы оформить право собственности и передать банку пакет документов, подтверждающих целевое использование кредита и сохранность залога: отчёт об оценке квартиры, выписку из ЕГРН и полис страхования недвижимости. Страхование конструктива квартиры для ипотечной сделки обязательно ежегодно на весь срок кредита — если не продлить полис вовремя или не предоставить банку документы в срок, банк вправе поднять процентную ставку до момента устранения нарушения. Отчёт об оценке нужен банку, чтобы подтвердить, что рыночная стоимость квартиры после сдачи дома не оказалась ниже суммы кредита — о том, как проходит такая оценка и от чего зависит её результат, мы рассказывали в статье об оценке квартиры в новостройке для ипотеки. Как устроено страхование титула и других рисков при покупке по ДДУ, мы подробно разбирали в статье о титульном страховании новостройки, а общий порядок регистрации права собственности на квартиру после сдачи дома — в материале о регистрации права собственности и госпошлине.
Как проходит погашение и снятие обременения
Когда ипотека полностью погашена, залог нужно снять — иначе в выписке из ЕГРН квартира будет числиться в обременении, и её нельзя будет продать или подарить без лишних шагов. Здесь и раскрывается ключевая практическая разница между видами закладной. С электронной закладной заявление о погашении регистрационной записи об ипотеке подаёт банк как законный владелец закладной, приложив выписку по счёту депо: заявления заёмщика для этого не требуется, а запись гасится в течение 3 рабочих дней с момента поступления заявления в Росреестр (ст. 25 102-ФЗ). С бумажной закладной заёмщик обычно сам получает в банке закладную с отметкой об исполнении обязательства в полном объёме и подаёт заявление в Росреестр или МФЦ; закон допускает и заявление банка-владельца с представлением закладной, срок погашения записи тот же — 3 рабочих дня. Если банк-залогодержатель ликвидирован, запись гасится по заявлению залогодателя и выписке из ЕГРЮЛ о ликвидации банка (ст. 25.1 102-ФЗ). А если бумажную закладную потеряли или прежний владелец не идёт на контакт, снятие обременения может затянуться и потребовать обращения в суд.
Что будет, если банк обанкротился или продал ипотечный портфель
Продажа ипотечных кредитов другому банку или секьюритизация портфеля — обычная практика, и сама по себе она не увеличивает платёж и не меняет условия договора для заёмщика. При электронной закладной переход прав по ней между депозитариями и владельцами фиксируется электронно и не требует участия заёмщика: он продолжает платить по реквизитам, которые ему пришлёт новый кредитор. При бумажной закладной правопреемство оформляется передаточной надписью на самом документе — если бланк вовремя не передан новому владельцу или заёмщик не получил уведомление о смене реквизитов, возможна путаница с тем, кому именно платить и кто вправе снять обременение после погашения. Поэтому при любой смене кредитора стоит сверить реквизиты официальным запросом в банк, а не по звонку или письму от неизвестного отправителя.
Частые вопросы
Зачем нужна закладная при ипотеке на новостройку?
Закладная подтверждает, что квартира находится в залоге у банка до полного погашения кредита, и защищает права банка как кредитора. Для заёмщика она не создаёт дополнительных обязанностей сверх тех, что уже есть по кредитному договору.
Чем электронная закладная отличается от бумажной?
Электронная закладная существует как документ в депозитарии, подписанный усиленной квалифицированной электронной подписью, а не на бумажном бланке. Юридическая сила одинакова, но при погашении ипотеки с электронной закладной заявление о снятии обременения в Росреестр подаёт банк, а с бумажной заёмщику обычно нужно заниматься этим самостоятельно.
Когда оформляется закладная при покупке новостройки в ипотеку — сразу или после сдачи дома?
Закладную могут выдать уже на этапе ДДУ: пока дом строится, она удостоверяет залог права требования по договору. После регистрации права собственности заёмщика залог заменяется ипотекой квартиры, и в ту же закладную вносят изменения — новую не выпускают.
Нужно ли самому подавать документы на снятие обременения при полном погашении ипотеки?
С электронной закладной — нет: заявление в Росреестр подаёт банк как владелец закладной, запись гасится в течение 3 рабочих дней. С бумажной закладной заёмщик обычно сам получает закладную с отметкой о погашении и подаёт заявление в Росреестр или МФЦ.
Что будет с закладной, если банк обанкротится или продаст ипотечный портфель?
Условия кредита для заёмщика не меняются — меняется только получатель платежей. При электронной закладной переход прав фиксируется электронно между депозитариями, при бумажной — передаточной надписью на документе; в обоих случаях стоит официально сверить новые платёжные реквизиты в банке.