
С 1 января 2027 года в России заработает новый банковский продукт — договор жилищных сбережений. Деньги с такого вклада можно направить на первоначальный взнос по ипотеке, покупку квартиры по ДДУ или погашение уже действующего жилищного кредита. Закон приняла Госдума 24 июня 2026 года, президент подписал его 4 июля. Разбираем, как это работает и стоит ли использовать инструмент тем, кто копит на новостройку в Москве или области.
Как устроен новый вклад
Человек открывает в банке специальный вклад — договор жилищных сбережений (ДЖС), пополняет его без ограничений и получает проценты. Минимальный срок — 3 года, но уже через год накопленные деньги можно направить на первоначальный взнос по ипотеке. Если жильё покупать не планируется, забрать средства без потери условий можно не раньше чем через полтора года после открытия.
Это уже седьмая попытка запустить механизм жилищных накоплений в России — дискуссия о нём ведётся больше 20 лет. На этот раз продукт привязан к конкретному закону и сроку запуска, а не остаётся идеей.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Условия и страховка
Ключевое отличие от обычного депозита — повышенная страховка. Вклады по договору жилищных сбережений застрахованы отдельно от других вкладов в том же банке на сумму до 10 млн рублей — это втрое больше стандартного лимита в 1,4 млн рублей, который действует для обычных депозитов по системе страхования вкладов.
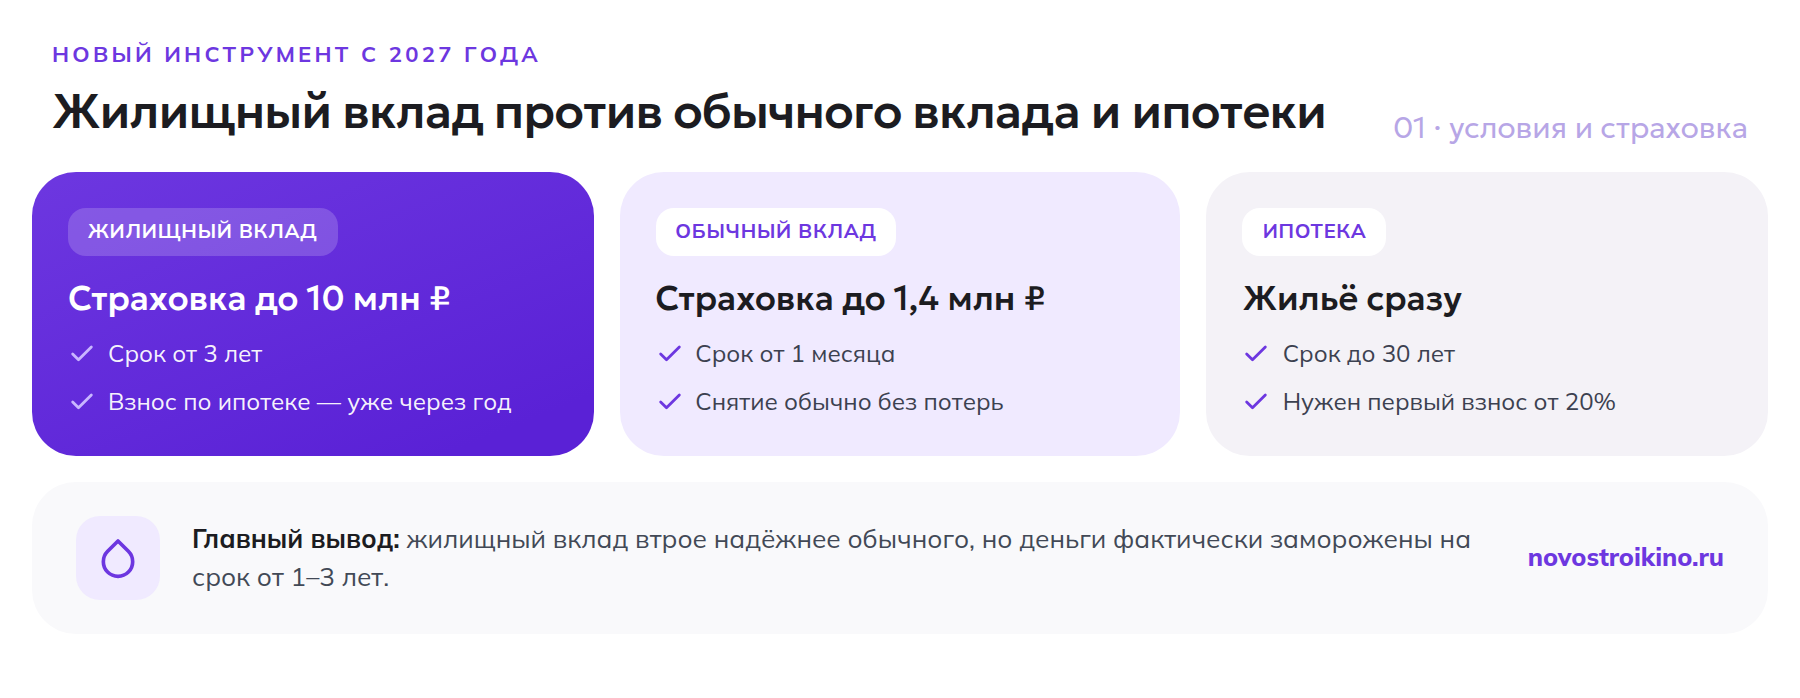
| Параметр | Жилищный вклад | Обычный вклад | Ипотека |
|---|---|---|---|
| Страховка | до 10 млн руб. | до 1,4 млн руб. | — |
| Минимальный срок | 3 года (частично — от 1 года) | от 1 месяца | до 30 лет |
| Пополнение | без ограничений | зависит от банка | — |
| Досрочное снятие | не раньше 1,5 лет без потери условий | обычно без потерь | — |
Средняя ставка по вкладам сейчас формируется вслед за ключевой ставкой ЦБ, которая держится на уровне 14% — актуальные ориентиры по доходности публикует Банк России вместе со статистикой жилищного кредитования.
Чем жилищный вклад отличается от простого накопления
Раньше единственным способом накопить на первый взнос без специального инструмента оставался обычный депозит или брокерский счёт — мы уже писали, как копить на квартиру в Москве без ипотеки. Жилищный вклад не заменяет эти способы полностью, но добавляет два практических плюса: повышенную страховку и целевую привязку к покупке жилья, которая может учитываться банком при последующем одобрении ипотеки как подтверждение платёжеспособности.
Минусы тоже есть: деньги фактически заморожены на длительный срок, а при досрочном отказе от покупки жилья условия становятся менее выгодными, чем у обычного вклада с более гибким снятием.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Стоит ли использовать инструмент для покупки новостройки
Посчитаем на примере: если откладывать по 50 000 рублей в месяц на жилищный вклад в течение 3 лет при доходности около 14–15% годовых, к моменту покупки накопится порядка 2,2–2,4 млн рублей — это близко к 20%-ному первоначальному взносу на студию или небольшую однокомнатную квартиру в новостройке Московской области. Для варианта в Москве, где бюджет входа выше, три года накоплений закроют скорее часть взноса, и вклад разумнее сочетать с материнским капиталом или программой господдержки.
Инструмент подойдёт тем, кто планирует покупку не раньше чем через 1–3 года и хочет копить организованно, с повышенной защитой средств. Тем, кому квартира нужна раньше, логичнее сразу рассматривать ипотеку — включая варианты с постепенным погашением, о которых мы рассказывали в материале про ипотеку, рассрочку и трейд-ин.
Что учесть при открытии жилищного вклада
- Уточнить у банка, участвует ли он в программе жилищных сбережений — на старте список банков будет ограничен.
- Сравнить ставку по жилищному вкладу со ставкой по обычному депозиту в том же банке — разница может быть небольшой.
- Проверить условия досрочного расторжения — до полутора лет деньги фактически заморожены без потери условий.
- Учитывать вклад как часть первоначального взноса, а не единственный источник — вместе с маткапиталом и субсидиями.
- Следить за стартом программы: закон вступает в силу 1 января 2027 года, банки могут начать приём раньше даты запуска.
Частые вопросы
Что такое жилищный вклад и чем он отличается от обычного?
Это специальный банковский депозит, деньги с которого предназначены для покупки жилья, первоначального взноса по ипотеке или погашения жилищного кредита — с повышенной страховкой и минимальным сроком от 3 лет.
Когда заработает механизм жилищных вкладов?
Закон вступает в силу с 1 января 2027 года, банки могут начать предлагать продукт ближе к этой дате.
Можно ли забрать деньги раньше 3 лет?
Направить накопления на первоначальный взнос по ипотеке можно уже через год, а забрать без потери условий, если жильё не покупается, — не раньше чем через полтора года.
Застрахованы ли жилищные вклады и на какую сумму?
Да, отдельно от других вкладов в том же банке — на сумму до 10 млн рублей, втрое больше стандартного лимита страхования вкладов.
Можно ли направить накопления на покупку квартиры в новостройке по ДДУ?
Да, закон прямо предусматривает использование средств жилищного вклада для покупки жилья по договору долевого участия.