
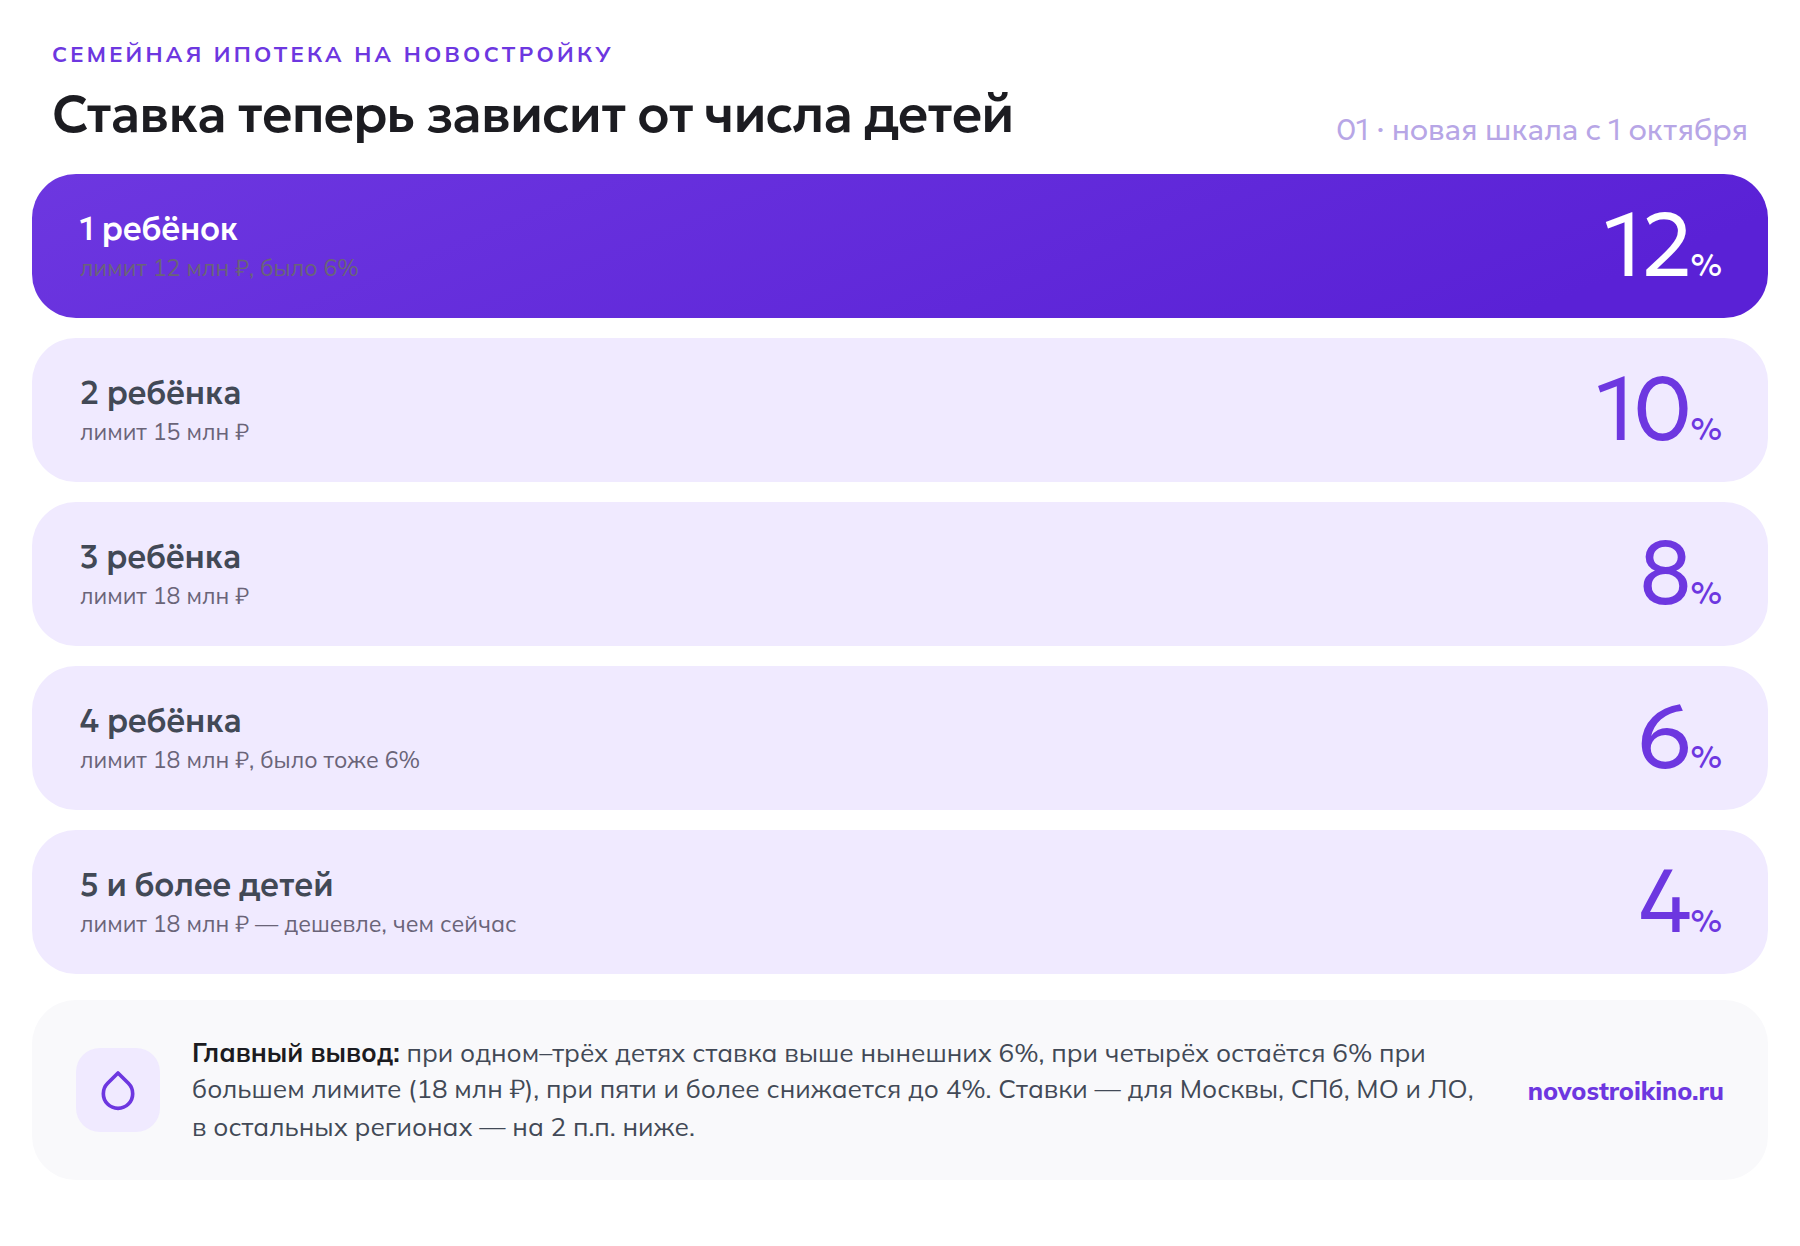
Минфин официально утвердил новые условия семейной ипотеки: с 1 октября 2026 года ставка перестаёт быть единой (6% для всех) и зависит от числа детей в семье и региона покупки. Для Москвы, Петербурга, Московской и Ленинградской областей шкала такая: один ребёнок — 12% и лимит 12 млн рублей, два ребёнка — 10% и 15 млн, три ребёнка — 8% и 18 млн, четыре ребёнка — 6% и 18 млн, пять и более детей — 4% и 18 млн. Для остальных регионов ставки на 2 процентных пункта ниже. Новые условия применяются к кредитным договорам, заключённым с 1 октября; по договорам, подписанным до 30 сентября включительно, сохраняется прежняя ставка. Одобренная заявка без подписанного договора ставку не фиксирует.
Что решил Минфин и когда это начнёт действовать
С момента запуска в 2018 году семейная ипотека давала одну ставку — не выше 6% годовых — вне зависимости от того, один в семье ребёнок или пятеро. 24 сентября 2026 года Минфин объявил, что эта модель меняется: ставку и максимальную сумму кредита теперь привязали к числу детей и к региону, в котором покупается жильё. Официальную позицию ведомство опубликовало на странице программы «Семейная ипотека» — там же размещено решение о порядке предоставления субсидии от 22.09.2026 № 25-67381-01850-Р, которым закреплены новые правила. Ранее вице-премьер Хуснуллин предупреждал, что резкий пересмотр ставки — это риск, а не техническая правка (мы разбирали эти опасения ещё в августе) — теперь понятно, что риск реализовался именно в такой форме.
Новые правила касаются только договоров, заключённых с 1 октября 2026 года. Если семья уже заключила кредитный договор по ставке 6%, дифференциация на него не распространяется — пересчитывать задним числом никто не будет. А вот одобрение заявки само по себе старую ставку не сохраняет: по правилам программы значение имеет дата заключения кредитного договора. Поэтому у покупателей новостройки в Москве и Подмосковье, если в семье пока один ребёнок, на сделку по старым условиям остаётся время только до 30 сентября включительно.
Масштаб программы объясняет, почему решение вызвало такой резонанс. По данным Минфина, с момента запуска в 2018 году по семейной ипотеке выдано кредитов на сумму около 11 трлн рублей, а жилищные условия улучшили более 2 млн семей — это одна из самых массовых льготных программ на рынке новостроек. Именно поэтому любое изменение параметров сразу становится темой для миллионов заёмщиков, а не узкой технической правкой. В сентябре, ещё до утверждения условий, мы разбирали, как ожидаемая дифференциация может повлиять на цены на новостройки — теперь, когда цифры известны точно, можно пересчитать эти прогнозы на конкретных примерах.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Новая шкала ставок: сколько платить по числу детей в Москве и Подмосковье
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей — как самых дорогих рынков жилья — установлены отдельные, более высокие лимиты кредита. Вот как выглядит шкала.
| Детей в семье | Ставка (Москва, МО, СПб, ЛО) | Лимит кредита | Ставка в остальных регионах | Лимит в остальных регионах |
|---|---|---|---|---|
| 1 ребёнок до 7 лет | 12% | 12 млн ₽ | 10% | 6 млн ₽ |
| 2 детей | 10% | 15 млн ₽ | 8% | 8 млн ₽ |
| 3 детей | 8% | 18 млн ₽ | 6% | 10 млн ₽ |
| 4 детей | 6% | 18 млн ₽ | 4% | 10 млн ₽ |
| 5 и более детей | 4% | 18 млн ₽ | 2% | 10 млн ₽ |
Логика видна сразу: при одном–трёх детях ставка выше нынешних 6%, при четырёх остаётся 6% при большем лимите (18 млн), при пяти и более снижается до 4%. Отдельное условие для строительства частного дома (ИЖС) реформа не трогает — там ставка остаётся 6% независимо от числа детей и региона. По сообщению Минфина, это касается кредитов на строительство частного дома или его завершение, а также на покупку земли с последующим строительством дома.
Есть и универсальное исключение: если семья вносит первоначальный взнос от 50% стоимости жилья, ставка в любом случае остаётся на уровне 6% — независимо от числа детей и региона покупки. Для тех, кто продаёт имеющуюся квартиру и вкладывает большую часть вырученных денег в новостройку, это фактически сохраняет прежние условия.
Сколько это в деньгах: расчёт платежа для квартиры в Москве
Разница между 6% и 12% годовых выглядит абстрактной, пока не пересчитать её в ежемесячный платёж. Возьмём кредит на 20 лет — стандартный срок для семейной ипотеки на новостройку в Москве.
Семья с одним ребёнком, кредит 12 млн рублей (лимит для этой категории): по старой ставке 6% платёж составлял бы около 86 000 ₽ в месяц. По новой ставке 12% — уже около 132 000 ₽. Рост почти на 54%, а переплата за 20 лет — более чем вдвое.
Семья с двумя детьми, кредит 15 млн рублей по ставке 10%: платёж — около 145 000 ₽ в месяц. Для сравнения, тот же кредит по прежней единой ставке 6% обошёлся бы в 107 500 ₽ — разница около 35%.
Семья с тремя детьми, кредит 18 млн рублей по ставке 8%: платёж — около 150 500 ₽ в месяц против 129 000 ₽ по старой ставке 6% — рост около 17%. А вот для семьи с пятью и более детьми при той же сумме кредита новая ставка 4% даёт платёж около 109 000 ₽ — это на 15% МЕНЬШЕ, чем платили бы по нынешней единой ставке 6%. Закономерность простая: чем больше в семье детей, тем меньше реформа бьёт по бюджету, а семьям с пятью и более детьми — выгоднее, чем сейчас.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что с уже одобренными заявками и лимитом действия льготной ставки
Ключевой вопрос для тех, кто в процессе оформления: прежняя ставка 6% сохраняется, если кредитный договор заключён до 30 сентября включительно, даже если регистрация сделки пройдёт позже. Одобрение заявки без подписанного до этой даты договора прежнюю ставку не сохраняет — правило касается именно даты заключения кредитного договора, а не даты одобрения. Точный порядок выхода на сделку стоит уточнить в конкретном банке.
Отдельное новшество, которое затронет и тех, кто оформит кредит уже по новым правилам: господдержка перестаёт действовать на весь срок кредита. Введён максимальный срок субсидирования — 15 лет с даты заключения кредитного договора; по договорам до 30 сентября ограничения нет. Какой будет ставка после окончания субсидирования, правила программы не устанавливают — это определяет кредитный договор, поэтому условия на этот период стоит выяснить в банке заранее. С учётом того, что ключевая ставка ЦБ держится на уровне 14%, для тех, кто берёт кредит на 25–30 лет, это существенная деталь при расчёте бюджета на вторую половину срока.
Что успеть сделать до 1 октября
Если вы только разбираетесь, кому вообще положена семейная ипотека и какие документы нужны банку, — это описано в общем разборе условий программы; ниже — конкретные шаги именно на фоне реформы.
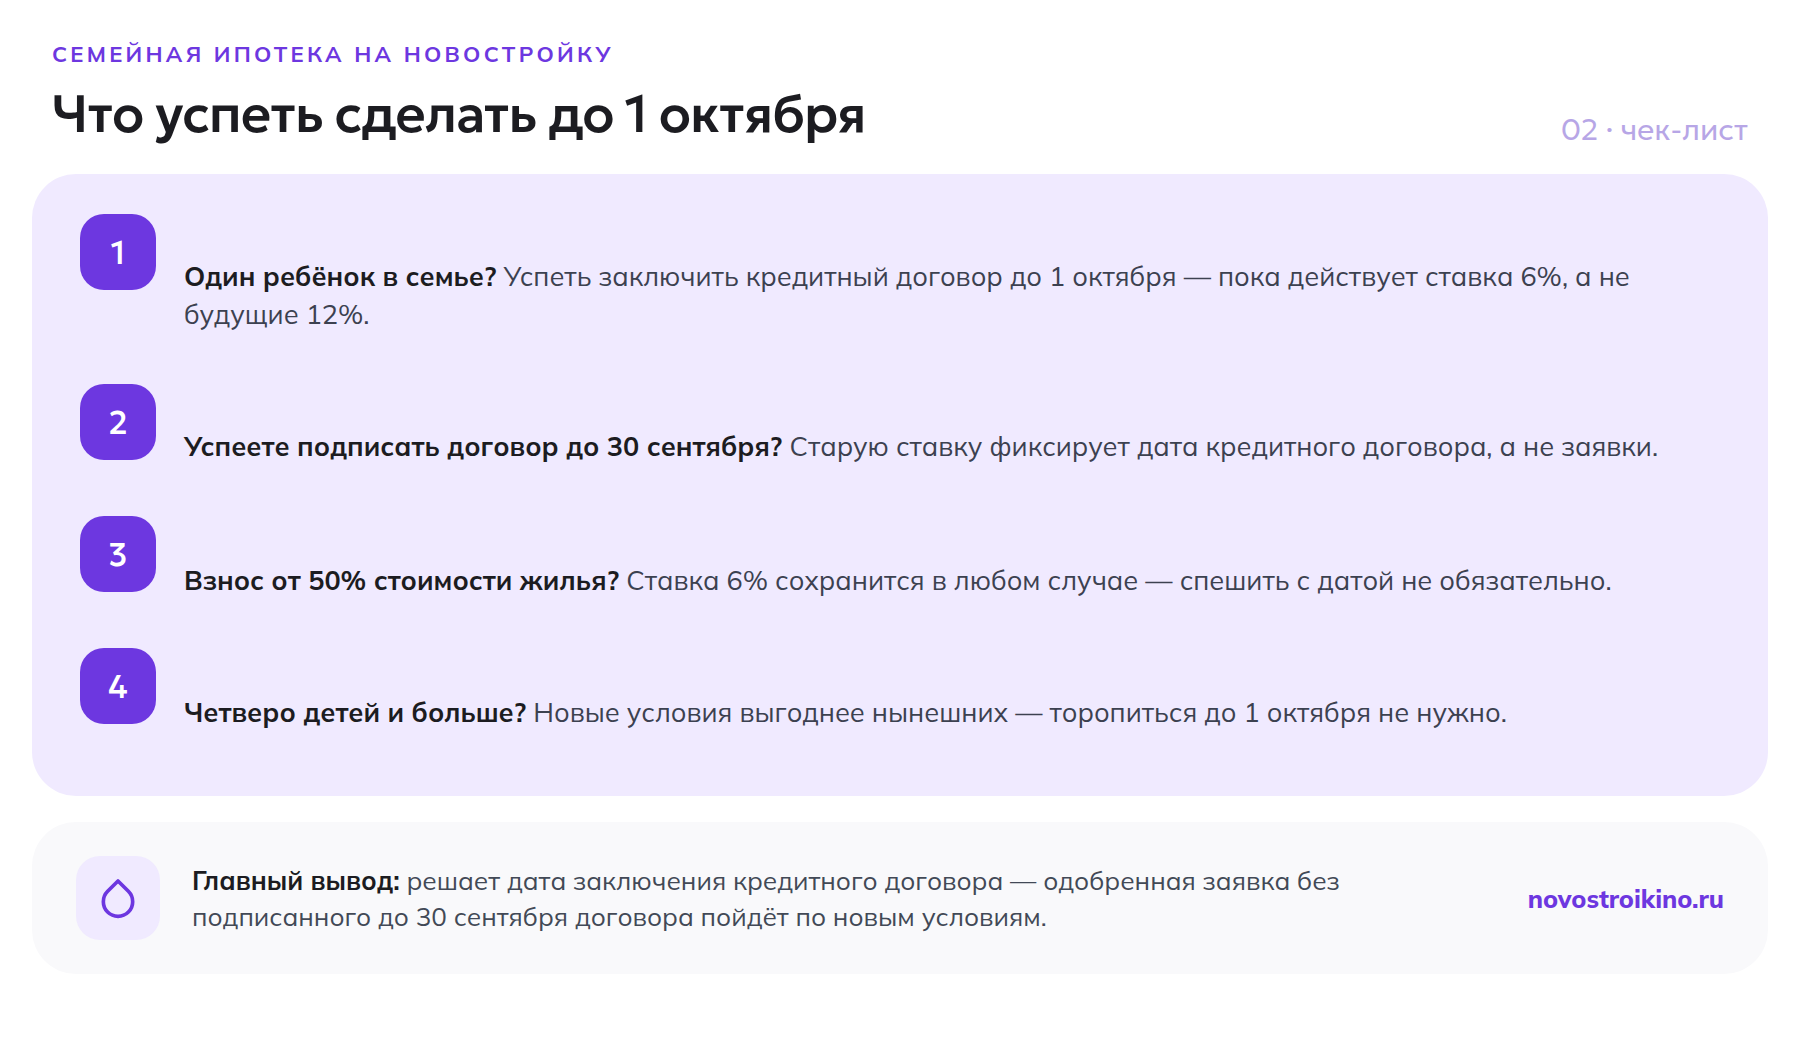
- Если в семье один ребёнок и планируется покупка новостройки — подать заявку и постараться заключить кредитный договор до 1 октября, пока действует единая ставка 6%.
- Уточнить у банка, успеете ли вы подписать кредитный договор до 30 сентября включительно: по правилам программы старую ставку фиксирует дата заключения договора, а не дата подачи или одобрения заявки.
- Если взнос может составить 50% и более от стоимости квартиры — учесть, что ставка 6% сохранится в любом случае, и после 1 октября спешить не обязательно.
- Семьям с четырьмя и более детьми, наоборот, есть смысл не торопиться: с 1 октября условия для них становятся выгоднее нынешних.
- Пересчитать бюджет не только на первые 15 лет льготного периода, но и на оставшийся срок кредита — после окончания 15-летнего субсидирования ставку определит кредитный договор, и она может вырасти.
Частые вопросы
Что изменится в семейной ипотеке с 1 октября 2026 года?
Вместо единой ставки 6% для всех участников программы вводится шкала от 4% до 12% годовых (для Москвы, Петербурга, Московской и Ленинградской областей), зависящая от числа детей в семье. Меняется и максимальная сумма кредита — от 12 до 18 млн рублей в зависимости от категории.
Какая будет ставка семейной ипотеки для одного ребёнка в Москве?
Для семьи с одним ребёнком младше 7 лет, покупающей жильё в Москве, Подмосковье, Петербурге или Ленинградской области, ставка составит 12% годовых при лимите кредита 12 млн рублей — вдвое выше нынешней единой ставки 6%.
Коснутся ли новые правила уже одобренных заявок и действующих кредитов?
Действующих кредитов — нет: изменения касаются только кредитных договоров, заключённых с 1 октября 2026 года. А одобренная заявка сама по себе старую ставку не сохраняет: если кредитный договор подписан с 1 октября, применяются новые условия.
Можно ли сохранить ставку 6% после 1 октября?
Да, в нескольких случаях: если в семье четыре ребёнка и более (при четырёх детях ставка остаётся 6%, при пяти и более снижается до 4%); если первоначальный взнос составляет от 50% стоимости жилья или долг в течение года после сделки снижен до 50% цены жилья — тогда ставка не выше 6% независимо от числа детей и региона; а также на строительство дома (ИЖС) и для семей с ребёнком-инвалидом — для них ставка не выше 6%.
Что будет с семейной ипотекой на ИЖС?
Дифференциация по числу детей и региону вводится для покупки жилья, в том числе квартир в новостройках. Для строительства частного дома (ИЖС) ставка остаётся единой — 6% годовых, независимо от числа детей и региона.
Почему для семей с четырьмя и более детьми условия не хуже нынешних?
Минфин объясняет изменения тем, что программа должна стать более адресной и демографически ориентированной. Поэтому при одном–трёх детях ставка выше нынешних 6%, при четырёх остаётся 6% при большем лимите (18 млн рублей в Москве и Подмосковье), а при пяти и более снижается до 4% — то есть становится дешевле, чем сейчас.
Программа продолжает действовать до конца 2030 года — дифференциация меняет не срок программы, а то, во сколько она обойдётся конкретной семье. Для тех, кто присматривает новостройку в Москве или Подмосковье и пока не определился с датой сделки, ближайшие дни до 1 октября — тот самый случай, когда конкретное число в кредитном договоре стоит пересчитать заранее, а не по факту одобрения.