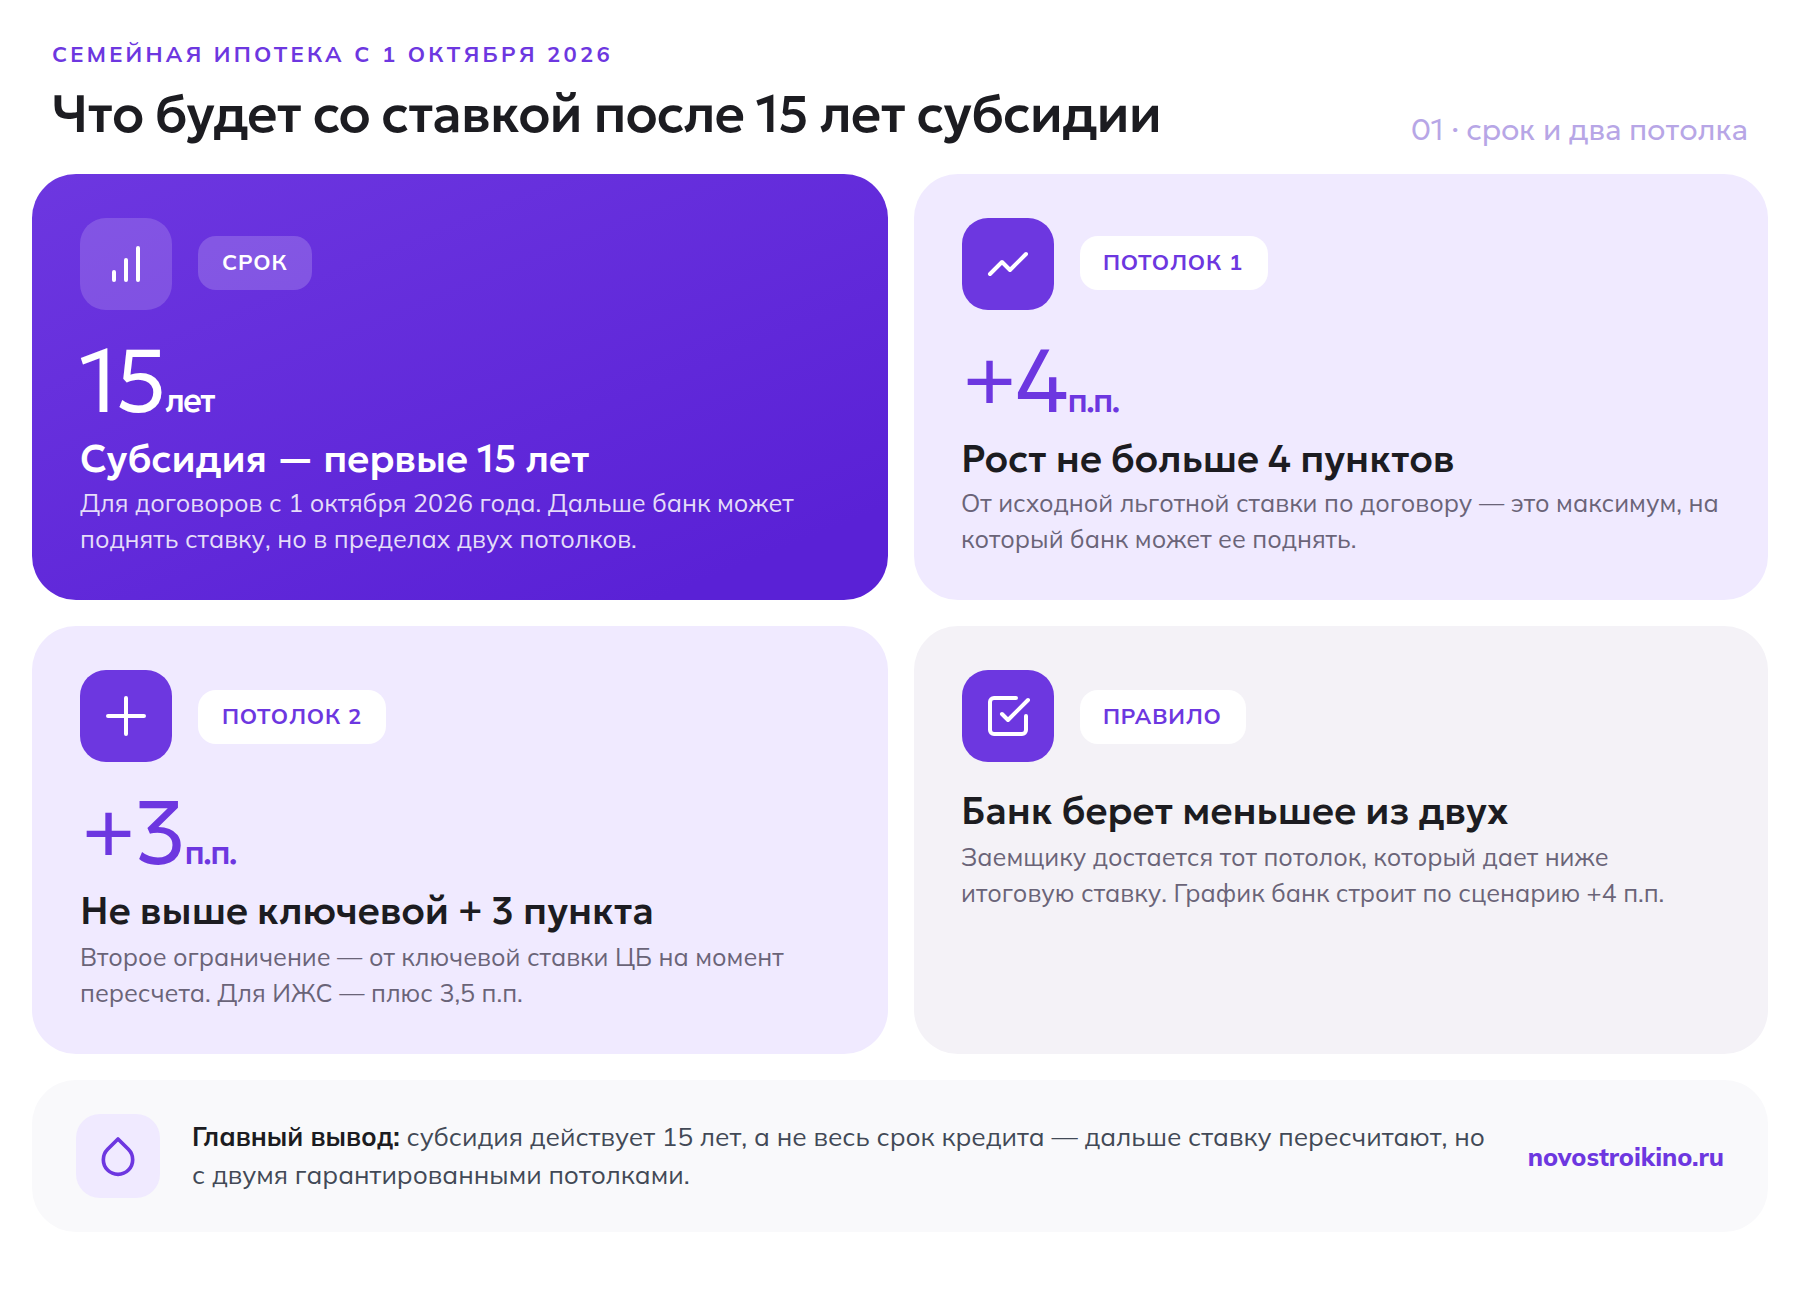

С 1 октября 2026 года государство субсидирует ставку по семейной ипотеке только первые 15 лет кредита — дальше банк может пересчитать ставку, но с ограничением роста. Для квартиры в новостройке Москвы с кредитом на 25–30 лет это значит, что льготная ставка на всем сроке больше не гарантирована: после 15-го года ставка может вырасти, но не больше чем на 4 пункта от первоначальной и не выше ключевой ставки плюс 3 пункта.
Что изменилось с 1 октября: субсидия больше не на весь срок кредита
Раньше льготная ставка по семейной ипотеке действовала весь срок договора — хоть 20, хоть 30 лет. С 1 октября 2026 года правило другое: государство компенсирует банку разницу между льготной и рыночной ставкой только в течение первых 15 лет, даже если сам кредит оформлен на более долгий срок. Договор может быть и на 25–30 лет, просто субсидирование прекращается раньше срока погашения.
Семейная ипотека на новостройку при этом не отменяется, но условия «на входе» тоже изменились: ставка по договорам с 1 октября зависит от числа детей и региона — например, в Москве и области это от 4% для семей с пятью и более детьми до 12% для семьи с одним ребенком младше семи лет. Но именно пункт про 15-летний лимит субсидии касается каждого, кто берет кредит на долгий срок, а это большинство ипотечников на первичке. Когда кабмин определял сроки запуска этой реформы, про сам 15-летний лимит субсидирования речь шла в общих чертах — теперь видны точные цифры и потолки пересчета.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Что будет после 15 лет: два потолка для ставки
После окончания льготного периода банк вправе пересчитать ставку, но правила программы ограничивают ее сверху. Ключевая ставка Банка России для расчета берется на первое число месяца, в котором истек 15-летний срок субсидирования.
Потолков два, и действует тот, что дает заемщику меньшую ставку:
- ставка не может вырасти больше чем на 4 процентных пункта от первоначальной льготной ставки по договору;
- итоговая ставка не может быть выше ключевой ставки Банка России на тот момент плюс 3 процентных пункта (для кредитов на строительство индивидуального жилого дома — плюс 3,5 пункта).
Банки должны формировать график платежей, рассчитывая на рост ставки на 4 пункта, если в договоре не прописано меньшее значение, а предупреждать заемщика о возможном изменении платежа им рекомендовано — так сказано в информационном письме Банка России от 9 октября 2026 года. То есть худший сценарий заемщик увидит в графике сразу, при оформлении кредита.
Сколько платить: расчет на примере квартиры в Москве
Возьмем типичный пример: семья с одним ребенком берет в Москве семейную ипотеку на новостройку по ставке 12% (для столичного региона) на 11 млн рублей на 25 лет. Если бы субсидия действовала весь срок, платеж оставался бы неизменным. Теперь сценарий другой (платеж после 15 лет посчитан на остаток долга около 8,1 млн рублей на оставшиеся 10 лет):
| Параметр | Первые 15 лет | После 15 лет (сценарий) | Платеж в месяц |
|---|---|---|---|
| Льготная ставка | 12% | — | ≈ 115 900 ₽ |
| Потолок «+4 п.п.» | — | 16% | ≈ 135 300 ₽ |
| Потолок «ключевая+3 п.п.» при ключевой 10% | — | 13% | ≈ 120 600 ₽ |
| Применяется меньшее из двух | — | 13% | ≈ 120 600 ₽ |
В этом сценарии, если к 16-му году ключевая ставка снизится до 10% годовых, ставка не сможет превысить 13% — этот потолок ниже, чем жесткий потолок «+4 пункта». А если ключевая ставка к тому моменту окажется высокой — применится первый потолок, и платеж не превысит примерно 135 тыс. рублей. Есть и обратный эффект: если ключевая ставка Банка России к 16-му году упадет настолько, что «ключевая+3» окажется меньше исходной льготной ставки, платеж после 15 лет может оказаться даже ниже первоначального.
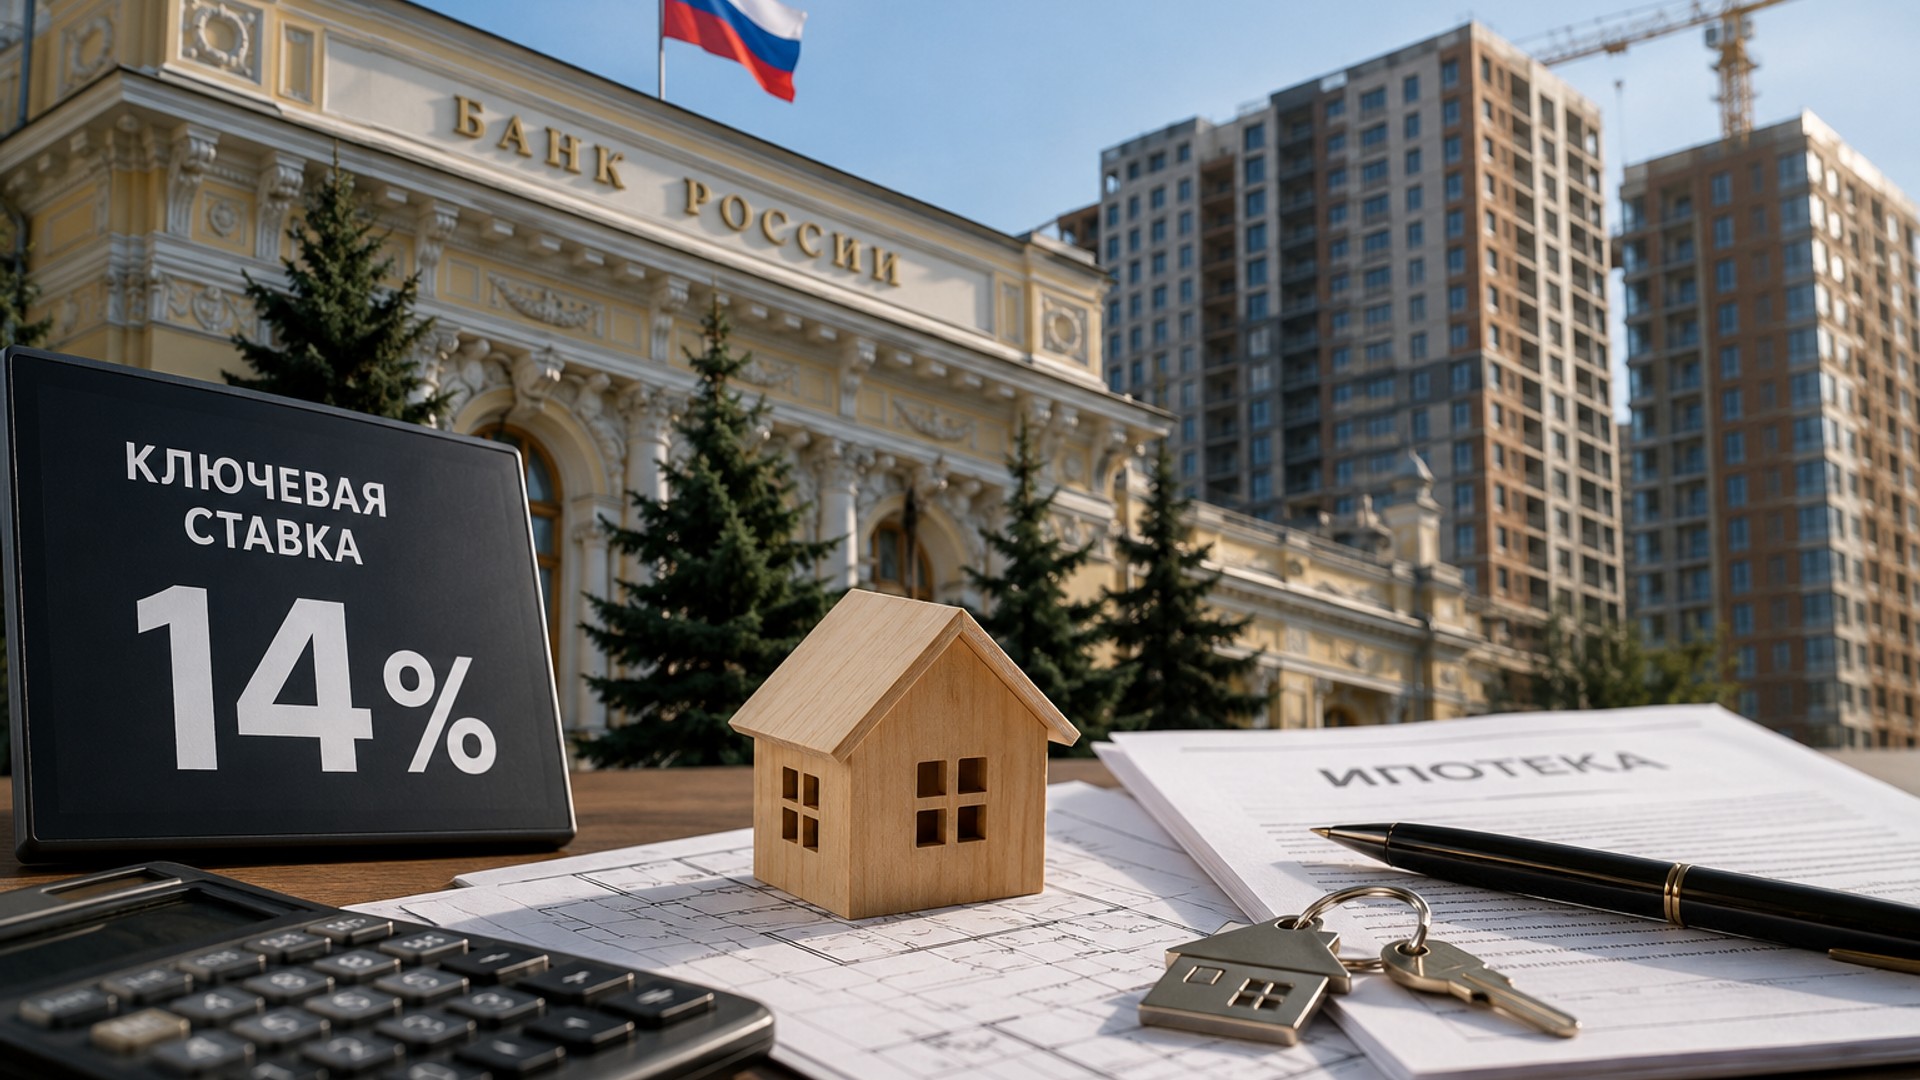
Ориентир по текущей ключевой ставке: на конец октября 2026 года она составляет 14% годовых — такое решение принял Банк России на заседании 23 октября. Именно от этого значения на момент окончания 15-летнего периода, а не от сегодняшнего, будет зависеть реальный пересчет.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Почему ввели лимит и кого он коснется сильнее
Причина ограничения — бюджетная нагрузка программы: чем дольше действует субсидия, тем дороже она обходится бюджету на каждый выданный кредит, особенно при высокой ключевой ставке. Ограничив компенсацию 15 годами, государство оставляет переменную часть риска банку и заемщику, но не сверх заранее известного потолка.
Правило касается в первую очередь тех, кто берет ипотеку на долгий срок — а на первичке Москвы и Подмосковья длинные кредиты встречаются часто. Для семей, которые планируют досрочно погасить кредит в течение 10–15 лет, пересчет может оказаться вовсе неактуальным. А вот тем, кто рассчитывает на минимальный платеж весь срок, стоит сразу закладывать сценарий роста после 15-го года в бюджет.
Лимит в 15 лет — не единственное изменение этого года. С начала 2026 года программу перестраивали несколько раз: сначала с 1 февраля ввели правило «одна семья — одна льготная ипотека» и запретили «донорские» схемы с чужим созаемщиком, затем с 1 октября ставка стала зависеть от числа детей и региона вместо единых 6% для всех. Лимит субсидирования в 15 лет заработал одновременно с новой сеткой ставок, но в отличие от других изменений он касается не входа в программу, а того, что происходит с кредитом годы спустя.
Что это значит для покупателя новостройки
Для покупателя квартиры в новостройке Москвы или области по семейной ипотеке новое правило не меняет условия одобрения и ставку на старте — она все еще зависит от числа детей и региона. Но при расчете долгосрочного бюджета теперь нельзя исходить из того, что льготный платеж сохранится до конца срока кредита. Разумно сразу спросить у банка два сценария: расчет по потолку «+4 пункта» и прогнозный расчет по потолку «ключевая+3» при разных уровнях ставки — график по первому сценарию банк должен сформировать в любом случае.
Если изначально выбрать более короткий срок кредита (например, 15 лет вместо 25–30), субсидия будет действовать до конца всего срока — вопрос пересчета вообще не возникнет, хотя ежемесячный платеж при этом окажется выше. Это стоит взвесить при выборе между компактной квартирой в новостройке с коротким кредитом и более просторной — с длинным сроком и риском пересчета позже.
Для семей, которые уже присматривают конкретный жилой комплекс по семейной ипотеке, разумно сразу запросить у застройщика и банка полный расчет обоих сценариев — это не займет больше времени, чем обычное одобрение заявки, но избавит от сюрприза спустя 15 лет.
Что проверить перед оформлением семейной ипотеки на новостройку
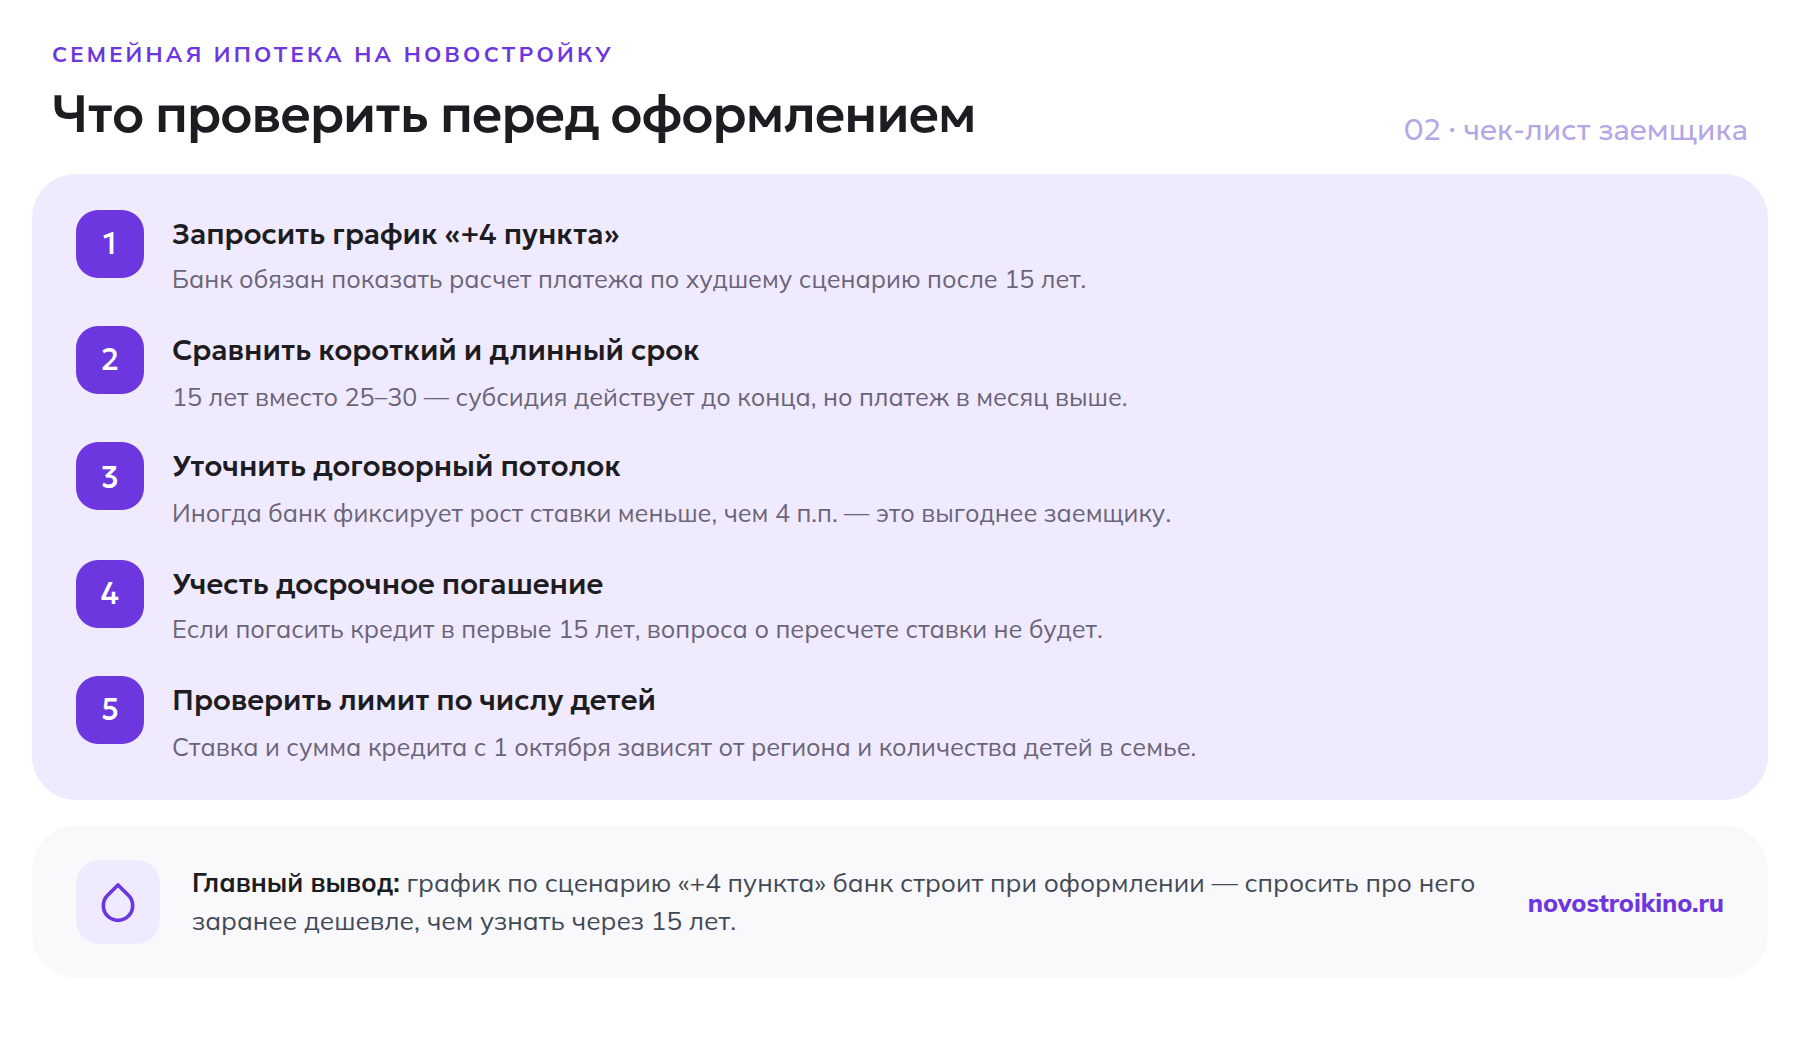
- уточнить у банка полный график платежей с учетом сценария «+4 пункта» после 15 лет;
- сравнить платеж при коротком (15 лет) и длинном (25–30 лет) сроке кредита;
- уточнить, фиксирует ли договор меньший потолок роста, чем предусмотрено по умолчанию;
- учесть возможность досрочного погашения в первые 15 лет как способ не доходить до пересчета;
- проверить актуальный лимит кредита и ставку для своего региона и числа детей — они дифференцированы с 1 октября.
Частые вопросы
Что будет со ставкой по семейной ипотеке после 15 лет?
Банк может ее повысить, но в пределах двух ограничений, и действует меньшее из них: рост не больше 4 пунктов от исходной ставки и не выше ключевой ставки Банка России плюс 3 пункта (для ИЖС — плюс 3,5 пункта).
На сколько максимально может вырасти платеж после льготного периода?
Жесткий потолок — рост ставки не больше чем на 4 процентных пункта от первоначальной льготной ставки по договору. Банк обязан построить график платежей исходя именно из этого сценария, если в договоре не указано меньшее значение.
Распространяется ли новое правило на уже оформленную семейную ипотеку?
Новые правила применяются к кредитным договорам, заключенным с 1 октября 2026 года. Условия ранее оформленных кредитов стоит уточнить в своем банке.
Может ли ставка после 15 лет оказаться ниже первоначальной?
Да, теоретически. Если к моменту окончания льготного периода ключевая ставка Банка России снизится значительно, потолок «ключевая плюс 3 пункта» может оказаться ниже ставки, зафиксированной в начале кредита.
Обязан ли банк предупреждать о пересчете платежа заранее?
График платежей банк должен формировать с учетом потолка «+4 пункта», если более мягкий сценарий не закреплен в договоре. А заранее информировать заемщика о том, что платеж после 15 лет может измениться, Банк России банкам рекомендовал.