
С начала августа риелторы и ипотечные брокеры заговорили о возможном снижении цен на новостройки Москвы — но не из-за спроса, а из-за ожидания реформы семейной ипотеки 1 октября. При этом Минфин официально подтвердил: до 1 октября условия программы не меняются — ставка 6%, лимит 12 млн рублей для Москвы и Московской области. Разбираемся, что реально известно о реформе, как вели себя цены на первичку последние месяцы и что это значит для тех, кто планирует покупку сейчас, а не после 1 октября.
Что спрогнозировали эксперты
Ипотечные брокеры допускают, что до анонса новых условий программы цены на новостройки останутся примерно на текущем уровне: продавцы не хотят снижать цену, пока не ясны новые правила покупки. А вот после вступления реформы в силу часть потенциальных покупателей, которые не успеют попасть под старые условия, может отложить сделку — и это способно охладить спрос на первичку сильнее, чем сами по себе новые ставки.
Это пока прогноз, а не факт: точных параметров новых условий на момент публикации не существует, и любые цифры о будущей ставке — это обсуждаемые, а не принятые нормы.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Что подтвердил Минфин
Официальная позиция ведомства однозначна: условия «Семейной ипотеки» сохраняются без изменений до 1 октября 2026 года, а сама программа со ставкой 6% и лимитом до 12 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленобласти продлена до 2030 года по поручению президента.
Решение о конкретных параметрах после 1 октября примут не раньше этой даты. В прессе обсуждаются разные сценарии дифференциации ставки по числу детей — подробный разбор этих вариантов и что известно на сегодня мы публиковали отдельно. Пока это только обсуждаемые варианты, а не принятая норма, и ориентироваться на конкретные цифры будущей ставки преждевременно.
Как вели себя цены на первичку последние месяцы
Контекст важен, чтобы не путать сезонное замедление с эффектом реформы. Ещё весной новостройки в старой Москве подешевели на 0,9% за месяц — до 565 тыс. руб./кв. м, а в Новой Москве снижение составило 8% — до 293 тыс. руб./кв. м. К концу июня дисконт готового жилья к новостройкам достиг рекордных за семь лет 31,1% — то есть вторичка стала ощутимо привлекательнее по цене, и часть спроса объективно перетекает туда, а не «ждёт реформы».
При этом ипотека остаётся драйвером сделок на первичке: в первом полугодии 2026 года кредит использовали в 53% сделок с новостройками Москвы — на 7 п.п. больше, чем годом ранее. Но объём выдач сокращается: в июле банки выдали на новостройки на 39,5% меньше, чем в июне, и на 15,7% меньше, чем в июле 2025-го — рынок уже охлаждается сам по себе, без реформы.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что будет с платежом, если ставку дифференцируют
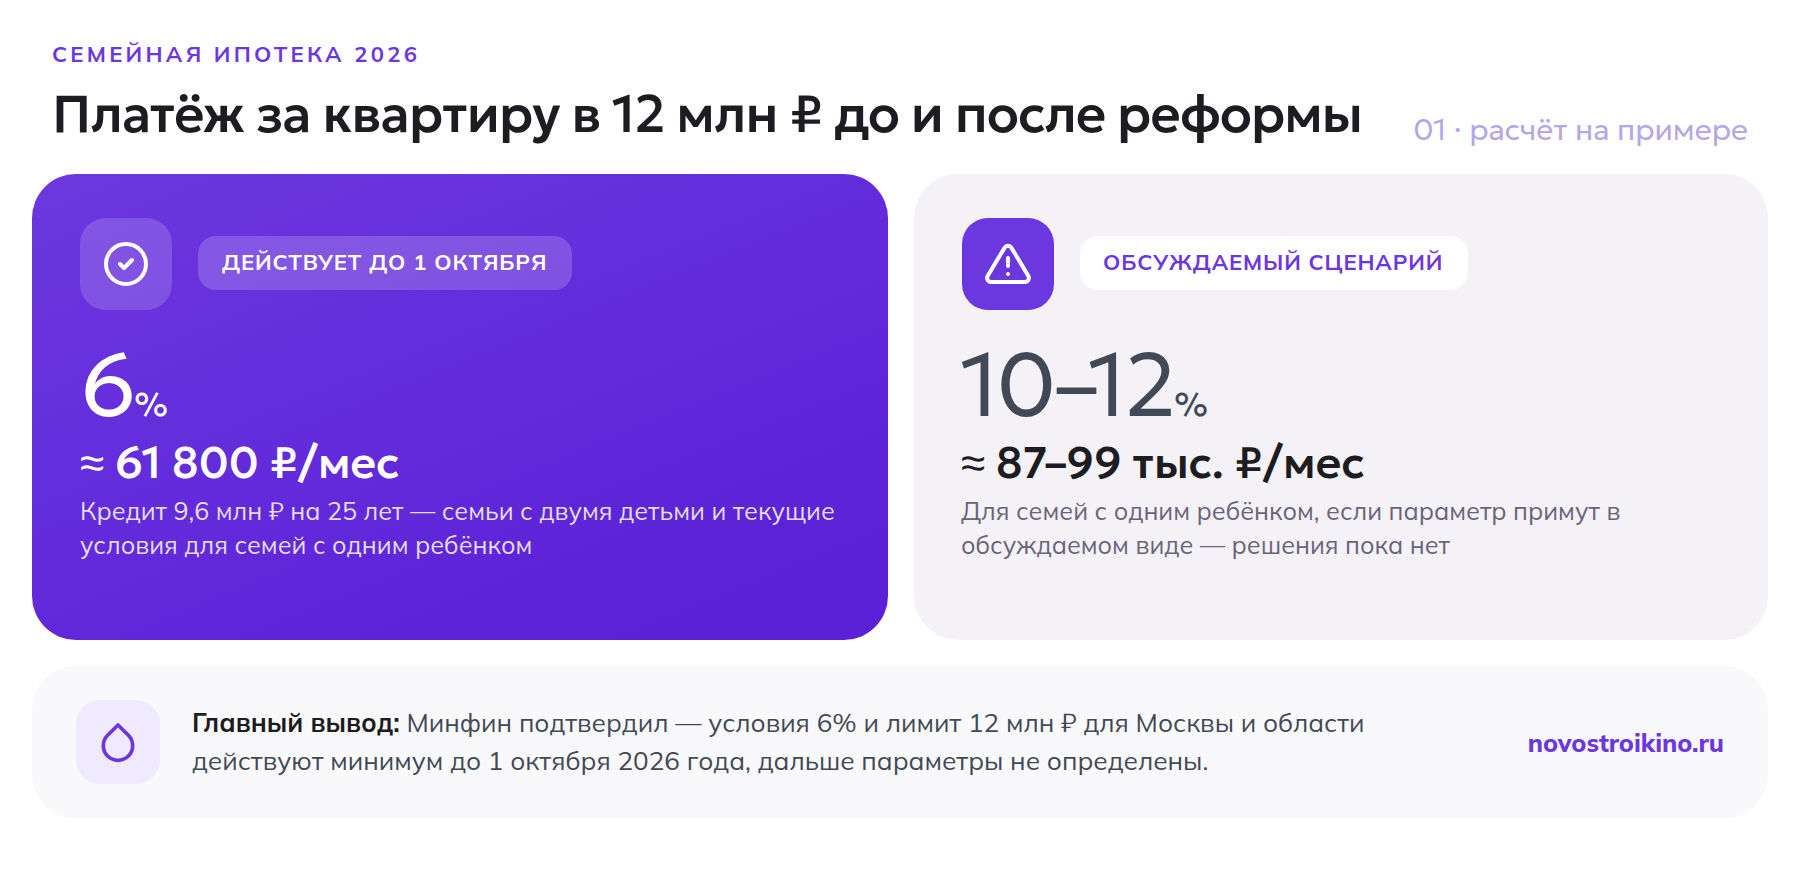
Возьмём для примера квартиру в Москве за 12 млн рублей с первоначальным взносом 20% (2,4 млн) — кредит 9,6 млн на 25 лет. Ниже — как менялся бы ежемесячный платёж в зависимости от ставки, если один из обсуждаемых сценариев дифференциации по числу детей будет принят в исходном виде (условный расчёт, не итоговое решение):
| Сценарий | Ставка | Платёж в месяц | Переплата за 25 лет |
|---|---|---|---|
| Текущие условия (действуют до 1 октября) | 6% | ≈ 61 800 ₽ | ≈ 8,9 млн ₽ |
| Обсуждаемый сценарий «двое детей» | 6% | ≈ 61 800 ₽ | ≈ 8,9 млн ₽ |
| Обсуждаемый сценарий «один ребёнок» | 10–12% | ≈ 87 200–99 500 ₽ | ≈ 16,6–19,3 млн ₽ |
Разница между нижней и верхней строкой таблицы — почти двукратный платёж. Именно поэтому семьям с одним ребёнком, которые попадают под риск повышения ставки, разумно взвесить сделку именно сейчас, пока условия зафиксированы.
Что делать покупателю сейчас
- Если семья подходит под действующие условия «Семейной ипотеки» (ребёнок до 18 лет, ставка 6%, лимит 12 млн для Москвы и МО) — подавать заявку и выходить на сделку сейчас, а не ждать 1 октября: параметры после этой даты неизвестны и могут оказаться хуже;
- не полагаться на цифры «12% на одного ребёнка» как на решённое дело — это обсуждаемый, а не утверждённый сценарий, и до официального акта Минфина или постановления правительства ставка не изменится;
- сравнивать не только новостройку, но и вторичку — дисконт в 31,1% делает готовое жильё реальной альтернативой, особенно если переезд нужен быстро;
- следить за паузами в выдаче семейной ипотеки у отдельных банков — иногда конкретный банк временно останавливает приём заявок раньше, чем меняются условия программы в целом.
Частые вопросы
Правда ли, что цены на новостройки в Москве снизятся с 1 октября
Прямой связи нет: Минфин подтвердил, что условия программы до 1 октября не меняются. Риелторы прогнозируют, что после этой даты часть спроса может снизиться из-за неопределённости с новыми условиями, что теоретически способно притормозить рост цен — но это прогноз, а не принятое решение.
Изменится ли ставка семейной ипотеки для семей с одним ребёнком
Пока нет: действующая ставка 6% сохраняется до 1 октября 2026 года. Вариант повышения до 10–12% для семей с одним ребёнком — один из обсуждаемых сценариев, официально не утверждён.
Стоит ли откладывать покупку новостройки до реформы
Нет однозначной выгоды в ожидании: параметры после 1 октября неизвестны и могут оказаться менее выгодными для части заёмщиков, особенно для семей с одним ребёнком.
До какого лимита действует семейная ипотека в Москве и области
Максимальная сумма кредита — 12 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области, ставка — 6% годовых.