
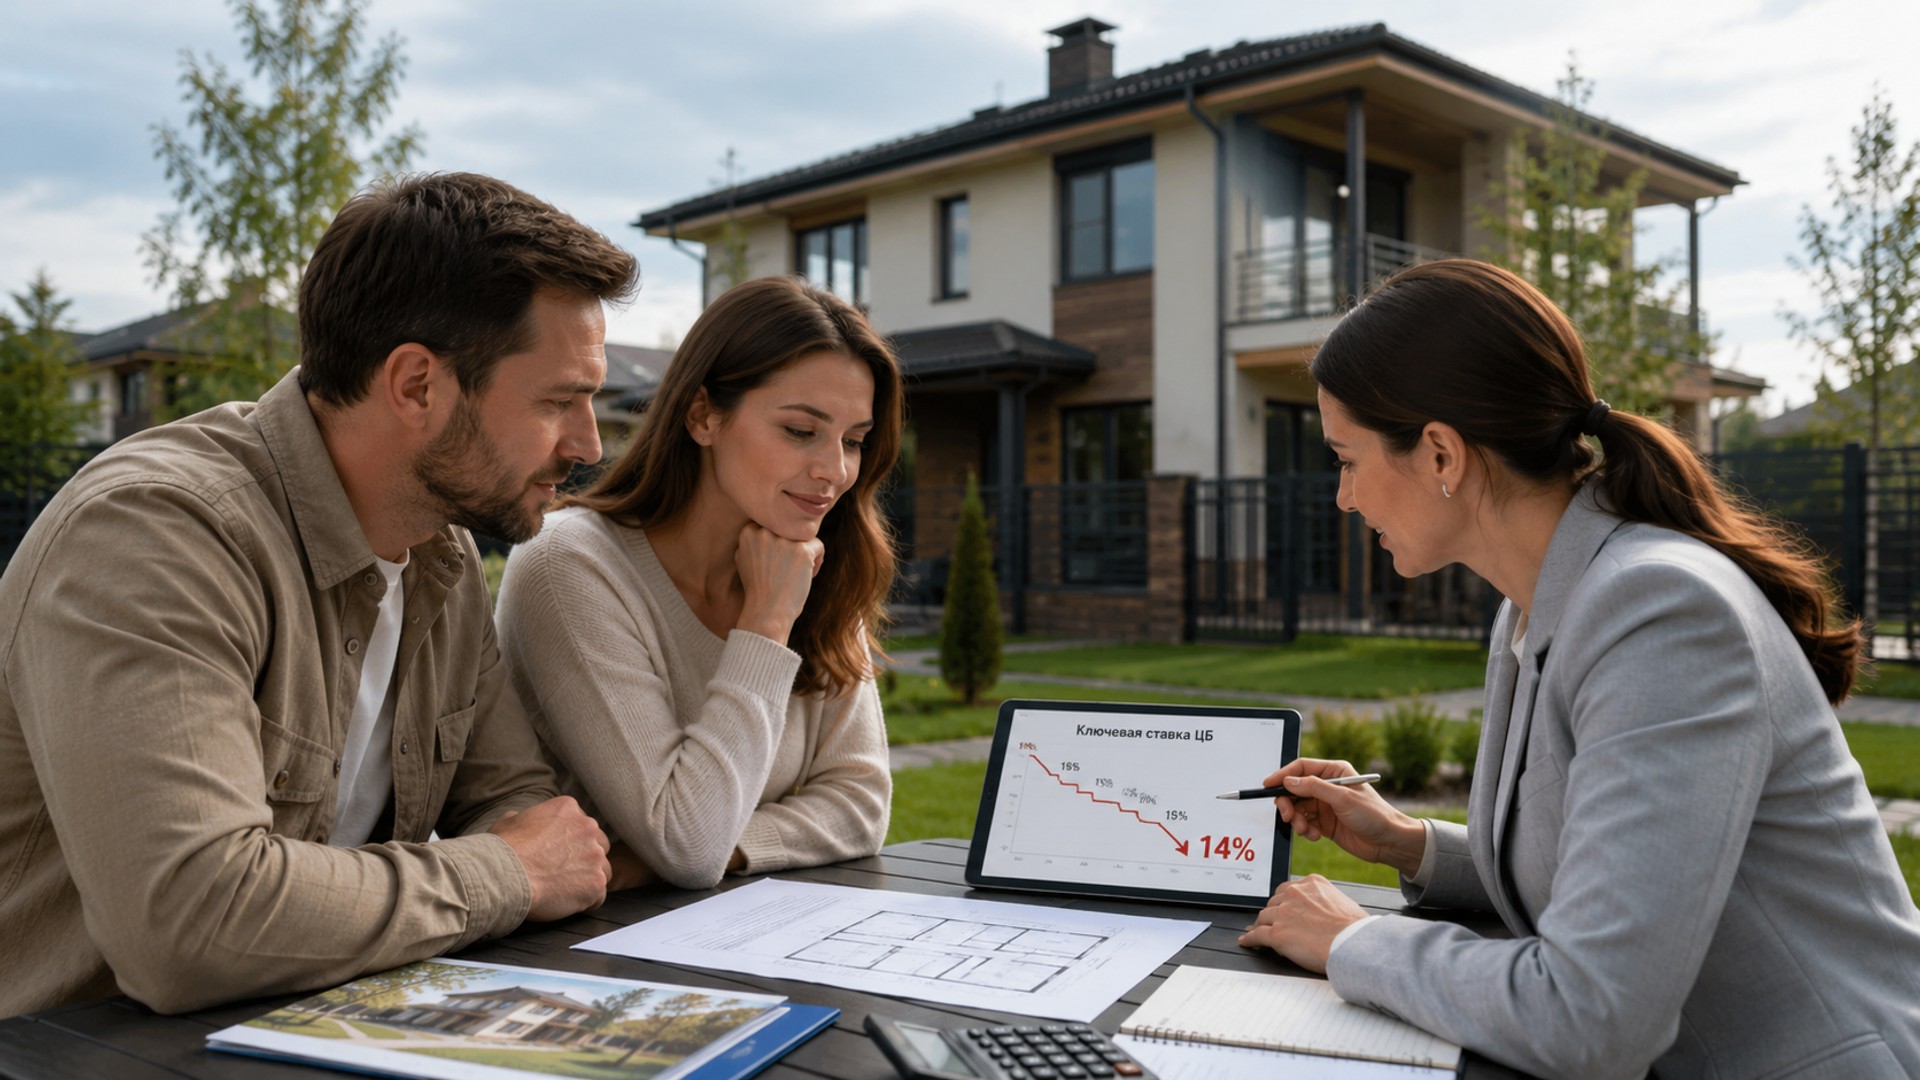
24 июля Банк России неожиданно снизил ключевую ставку с 14,25% до 14% годовых — десятое подряд снижение и уже пятое с начала 2026 года. Большинство опрошенных аналитиков ждали паузы, поэтому решение застало рынок врасплох. Но радоваться рано: рыночная ипотека на новостройки от этого решения почти не сдвинулась, а тем, кто строит частный дом в Подмосковье, важно понимать, какие программы действительно откликнутся на снижение ставки, а какие как были фиксированными, так и останутся.
Что решил Банк России 24 июля
Ключевая ставка опустилась до 14% годовых — шаг всего в 0,25 процентного пункта, но символически важный: решение оказалось десятым подряд снижением с начала цикла смягчения и пятым в этом году. Аналитики в большинстве своём прогнозировали, что регулятор возьмёт паузу после июньского снижения, поэтому итог заседания стал сюрпризом.
Одновременно ЦБ обновил среднесрочный прогноз: средняя ключевая ставка на 2026 год повышена до 14,5–14,6% годовых, а прогноз по инфляции — до 6–7%. Прогноз роста ВВП, напротив, снижен до 0–1%. Это значит, что резкого и быстрого удешевления кредитов регулятор не обещает — движение будет постепенным. Следующее заседание совета директоров по ключевой ставке назначено на 11 сентября 2026 года.
С апреля 2025 года, когда ставка достигала 21% годовых, регулятор провёл уже десять последовательных снижений — сначала крупными шагами, затем всё более осторожными. Такая динамика типична для завершающей фазы цикла смягчения: ЦБ старается не разгонять инфляцию раньше времени, поэтому каждое решение теперь балансирует между поддержкой экономики и риском нового витка роста цен.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Рыночная ипотека на дом почти не изменится
Для рынка новостроек снижение ставки уже разобрали отдельно — там средние рыночные ставки держатся около 18,7% и вряд ли заметно сдвинутся в ближайшие недели. С частными домами похожая картина: рыночная ипотека на строительство, в том числе через счета эскроу, в разных банках стоит от 18 до 28% годовых в зависимости от суммы, срока и того, работает ли подрядчик по аккредитованной схеме.
0,25 п.п. — это движение, которое банки, скорее всего, отыграют не сразу и не полностью: часть кредитных организаций уже приостанавливала снижение собственных ставок по рыночной ипотеке, ожидая более выраженного тренда. Пока ЦБ прогнозирует среднюю ставку на уровне 14,5–14,6% за весь год, банкам нет смысла резко удешевлять кредиты — заметного эффекта для покупателей загородных домов стоит ждать не раньше осени, да и то постепенного.
Семейная и сельская ипотека на ИЖС: что реально работает
В отличие от рыночных программ, льготная ипотека от ключевой ставки напрямую не зависит — её условия устанавливает государство. Семейная ипотека на строительство дома по-прежнему выдаётся по ставке от 6% годовых с первоначальным взносом от 20%; подробнее о том, как эта программа вела себя с начала июля и как её условия разделят по числу детей с 1 октября, мы уже рассказывали.
С сельской ипотекой сложнее: формально в льготный перечень попадают отдельные сельские поселения Московской области, но программа не покрывает большую часть региона, а с апреля 2026 года крупнейшие банки — Сбербанк, ВТБ, Совкомбанк и Банк ДОМ.РФ — приостановили приём новых заявок по этой программе. Для подавляющего большинства покупателей загородного дома в Подмосковье сельская ипотека сейчас практически недоступна, даже если формально участок подходит по адресу.
Промежуточный вариант — комбинированная ипотека: часть суммы в пределах лимита выдаётся по семейной ставке 6%, а превышение — по рыночной. Это позволяет строить дом крупнее без потери льготы на базовую часть кредита.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Во сколько обойдётся ипотека на дом в Подмосковье: таблица
| Программа | Ставка | Первый взнос | Доступность в Подмосковье |
|---|---|---|---|
| Рыночная (в т.ч. с эскроу) | 18–28% | от 20% | доступна везде, банки снижают медленно |
| Семейная ипотека на ИЖС | от 6% | от 20% | доступна, действует лимит суммы кредита |
| Сельская ипотека | 0,1–3% | от 10% | крупные банки приостановили приём заявок |
| Комбинированная | 6% + рыночная на превышение | от 20% | доступна для домов дороже лимита семейной |
На практике выбор чаще всего сводится не к «какая ставка ниже», а к тому, под какую программу вообще подходит семья и участок. Если формальных оснований для семейной ипотеки нет, а сельская в конкретном банке недоступна, единственным рабочим вариантом остаётся рыночная — и тогда имеет смысл сравнивать не саму ставку, а полную стоимость кредита с учётом страховки, комиссий банка за сопровождение эскроу-счёта и требований к первоначальному взносу.
Что это значит для покупателей и застройщиков
Несмотря на дорогую рыночную ипотеку, спрос на кредиты для частных домов в 2026 году растёт куда быстрее, чем на квартиры: по данным Банка ДОМ.РФ, выдача ипотеки на частные дома в стране за первое полугодие увеличилась на 70% и достигла 310 млрд рублей, а число аккредитованных подрядчиков превысило 4,5 тысячи. Похожую динамику фиксирует и статистика по счетам эскроу — механизм постепенно становится нормой, а не исключением для стройки под ключ.
Похожая картина и по первому кварталу: объём ипотеки на ИЖС вырос со 102 до 120,8 млрд рублей (+18,4%), а число кредитов увеличилось почти в четыре раза — с 5,7 тыс. до 22,6 тыс. Часть этого всплеска — ажиотажный спрос перед ужесточением условий семейной ипотеки с 1 февраля: заёмщики спешили оформить кредит по старым, более мягким правилам. Но даже с поправкой на этот эффект тренд на рост доли ИЖС в ипотечном портфеле банков устойчив весь 2026 год.
Для покупателя это означает, что схема с эскроу и аккредитованным подрядчиком сейчас работает надёжнее, чем прямые расчёты с частной бригадой: деньги защищены до сдачи дома, а банк заранее проверяет застройщика. Особенно заметно это в организованных посёлках с готовыми дорогами и подведёнными коммуникациями — там подрядчик обычно уже встроен в банковские программы, и оформить ипотеку с эскроу получается быстрее, чем при покупке отдельного участка под самостоятельную стройку.
Прогноз до осени
Ближайший ориентир — заседание Банка России 11 сентября 2026 года. Если регулятор продолжит смягчение тем же темпом, к концу года ставка может опуститься в коридор 13,75–14%, но резкого обвала ипотечных ставок аналитики не ждут: сам ЦБ закладывает в прогноз среднегодовое значение 14,5–14,6%. Для тех, кто планирует стройку в ближайшие месяцы, разумная стратегия — не откладывать решение в расчёте на скорое падение ставок, а сравнивать доступные льготные программы уже сейчас.
- Что проверить перед оформлением ипотеки на дом:
- Подходит ли семья под условия семейной ипотеки на ИЖС и хватает ли лимита на нужную площадь
- Работает ли выбранный подрядчик по эскроу-схеме и есть ли у него аккредитация в банке
- Актуален ли статус сельской ипотеки в конкретном банке — часть кредиторов уже приостановила приём заявок
- Стоит ли комбинированная ипотека при бюджете выше лимита льготной программы
- Как решение ЦБ 11 сентября может повлиять на рыночную ставку по уже одобренной заявке
Частые вопросы
Как снижение ключевой ставки ЦБ повлияет на ипотеку на дом?
Прямо и быстро — почти никак: рыночные ставки на строительство дома банки снижают постепенно и с запасом, оглядываясь не на одно решение, а на весь тренд. Льготные программы (семейная, сельская) от ключевой ставки не зависят напрямую — их условия и ставку задаёт государство отдельными постановлениями.
Подешевеет ли ипотека на ИЖС в Подмосковье в 2026 году?
По прогнозу самого ЦБ, средняя ключевая ставка за год составит 14,5–14,6%, то есть заметного обвала ипотечных ставок регулятор не закладывает. Небольшое снижение рыночных предложений возможно ближе к осени-зиме, если смягчение продолжится.
Сколько сейчас стоит рыночная ипотека на строительство дома?
В среднем от 18 до 28% годовых в зависимости от банка, суммы и того, оформлена ли сделка через счёт эскроу с аккредитованным подрядчиком.
Действует ли сельская ипотека в Московской области?
Формально — только в отдельных сельских поселениях региона, а с апреля 2026 года крупнейшие банки, включая Сбербанк, ВТБ и Банк ДОМ.РФ, приостановили приём новых заявок по программе.
Когда следующее заседание ЦБ по ключевой ставке?
11 сентября 2026 года — тогда станет понятнее, продолжится ли цикл снижения тем же темпом.