
Власти обсуждают досрочное завершение льготной IT-ипотеки — вместо официального срока действия программы до 31 декабря 2030 года новые кредиты могут перестать выдавать уже в декабре 2026 года. Причина простая: в проекте федерального бюджета субсидии на программу урезаны почти втрое за три года. Разбираем, что это значит для тех, кто уже взял IT-ипотеку в Москве и Московской области, и сколько осталось времени тем, кто только планирует подать заявку.
Что решают власти и когда
По данным РБК, кабинет министров обсуждает завершение программы льготной ипотеки для IT-специалистов раньше срока — один из рабочих сценариев предполагает полную остановку выдачи новых кредитов уже в текущем году. Минцифры подтвердило, что вопрос финансирования программы на следующий период прорабатывается из-за ограниченности бюджетных средств. Официального решения пока нет: программа формально действует до конца 2030 года, и разговор идет именно о пересмотре этого срока.
Главный аргумент — деньги. В проекте бюджета на 2027–2029 годы субсидии на IT-ипотеку сокращаются с 77,8 млрд рублей в 2026 году до 64,8 млрд в 2027-м, 41,1 млрд в 2028-м и 35 млрд рублей в 2029-м. При такой динамике часть источников называет ориентировочной датой остановки новых выдач декабрь 2026 года — но это оценка СМИ со ссылкой на источники в правительстве, а не официально объявленная дата.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
На каких условиях IT-ипотеку можно оформить сейчас
Пока программа работает на прежних условиях. По условиям на сайте ДОМ.РФ, ставка — до 6% годовых, максимальная сумма кредита — 9 млн рублей, срок — до 30 лет. Получить кредит может гражданин РФ до 50 лет включительно, не менее 3 месяцев работающий в компании с аккредитацией Минцифры, с доходом до вычета НДФЛ от 150 тысяч рублей в месяц для Московской области и городов-миллионников и от 90 тысяч — для остальных населенных пунктов. Деньги можно направить на новостройку по ДДУ, готовое жилье у первого собственника или строительство частного дома со счетом эскроу.
| Параметр | Сейчас | Если программу закроют раньше срока |
|---|---|---|
| Ставка для новых заявок | до 6% годовых | рыночная, в среднем 18,7% годовых |
| Лимит кредита | 9 млн рублей | не действует — оформляется обычная ипотека |
| Действующие кредиты | ставка фиксируется на весь срок договора | условия не пересматриваются |
| Срок действия по закону | до 31 декабря 2030 года | обсуждается остановка новых выдач уже в декабре 2026 |
Ключевое ограничение, о котором часто забывают: программа не действует в Москве и Санкт-Петербурге — это касается покупки жилья именно в столице. А вот в Московской области IT-специалист с зарплатой от 150 тысяч рублей оформить такую ипотеку может, и именно там, по данным отраслевых изданий, программа особенно востребована из-за более низкого порога цены квадратного метра.
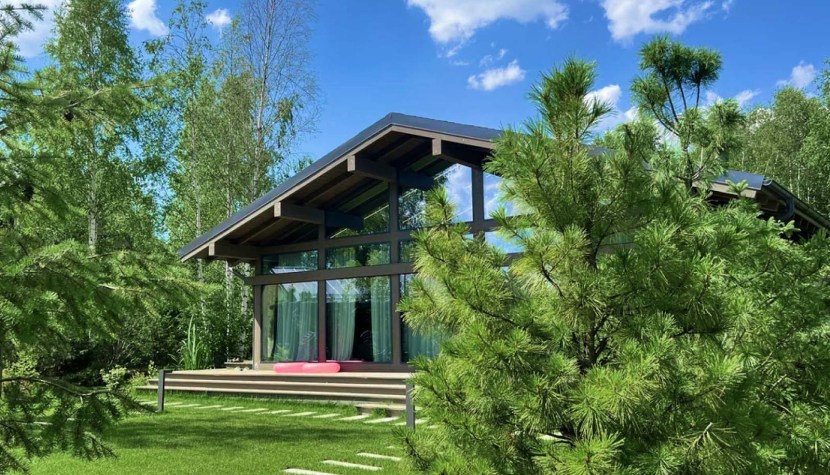
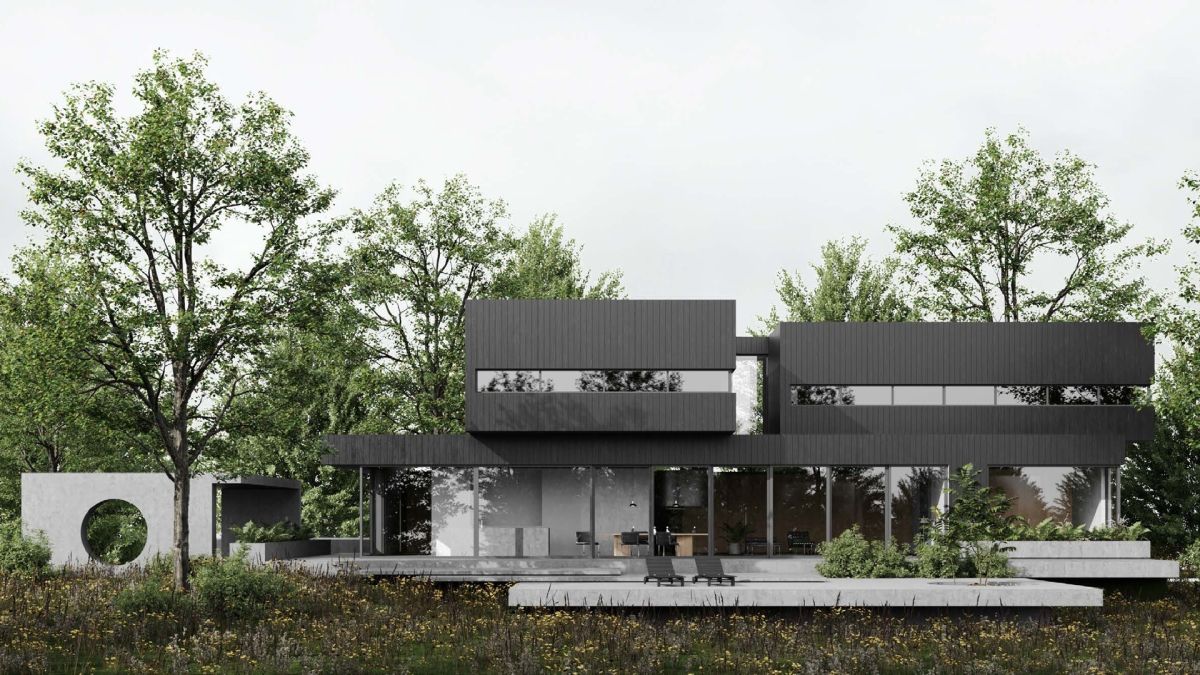
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Сколько теряет покупатель, если не успеть
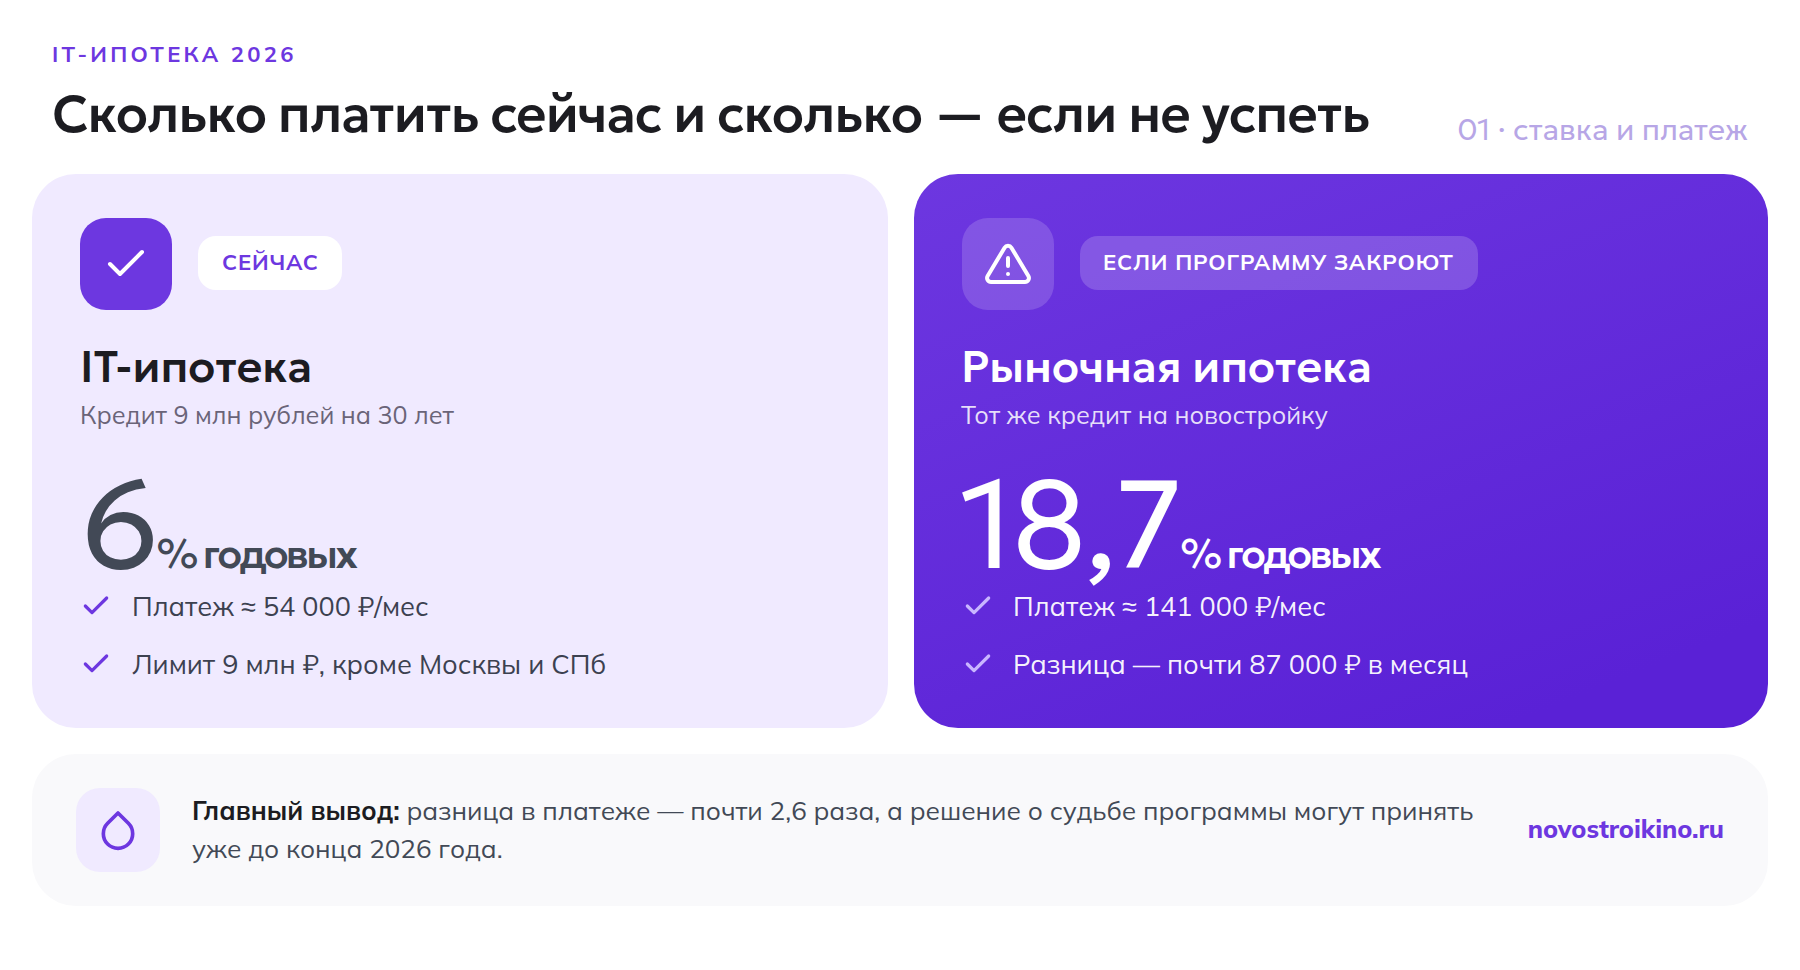
Разница между льготной и рыночной ставкой — это не формальность, а конкретные деньги каждый месяц. При кредите на максимальный лимит 9 млн рублей на 30 лет платеж по IT-ипотеке под 6% составит около 54 000 рублей в месяц. Та же сумма по рыночной ипотеке на новостройку под действующую ключевую ставку Банка России и среднюю рыночную надбавку — около 18,7% годовых — обойдется примерно в 141 000 рублей в месяц — почти в 2,6 раза больше, то есть разница около 87 000 рублей ежемесячно. За 30 лет это не доли процента, а миллионы рублей переплаты по кредиту.
Для сравнения: в первом полугодии 2026 года банки выдали около 6 тысяч IT-ипотек на сумму более 41 млрд рублей — то есть программа уже помогла тысячам покупателей новостроек в регионах, включая Московскую область.
Что делать уже оформившим и тем, кто планирует подать заявку
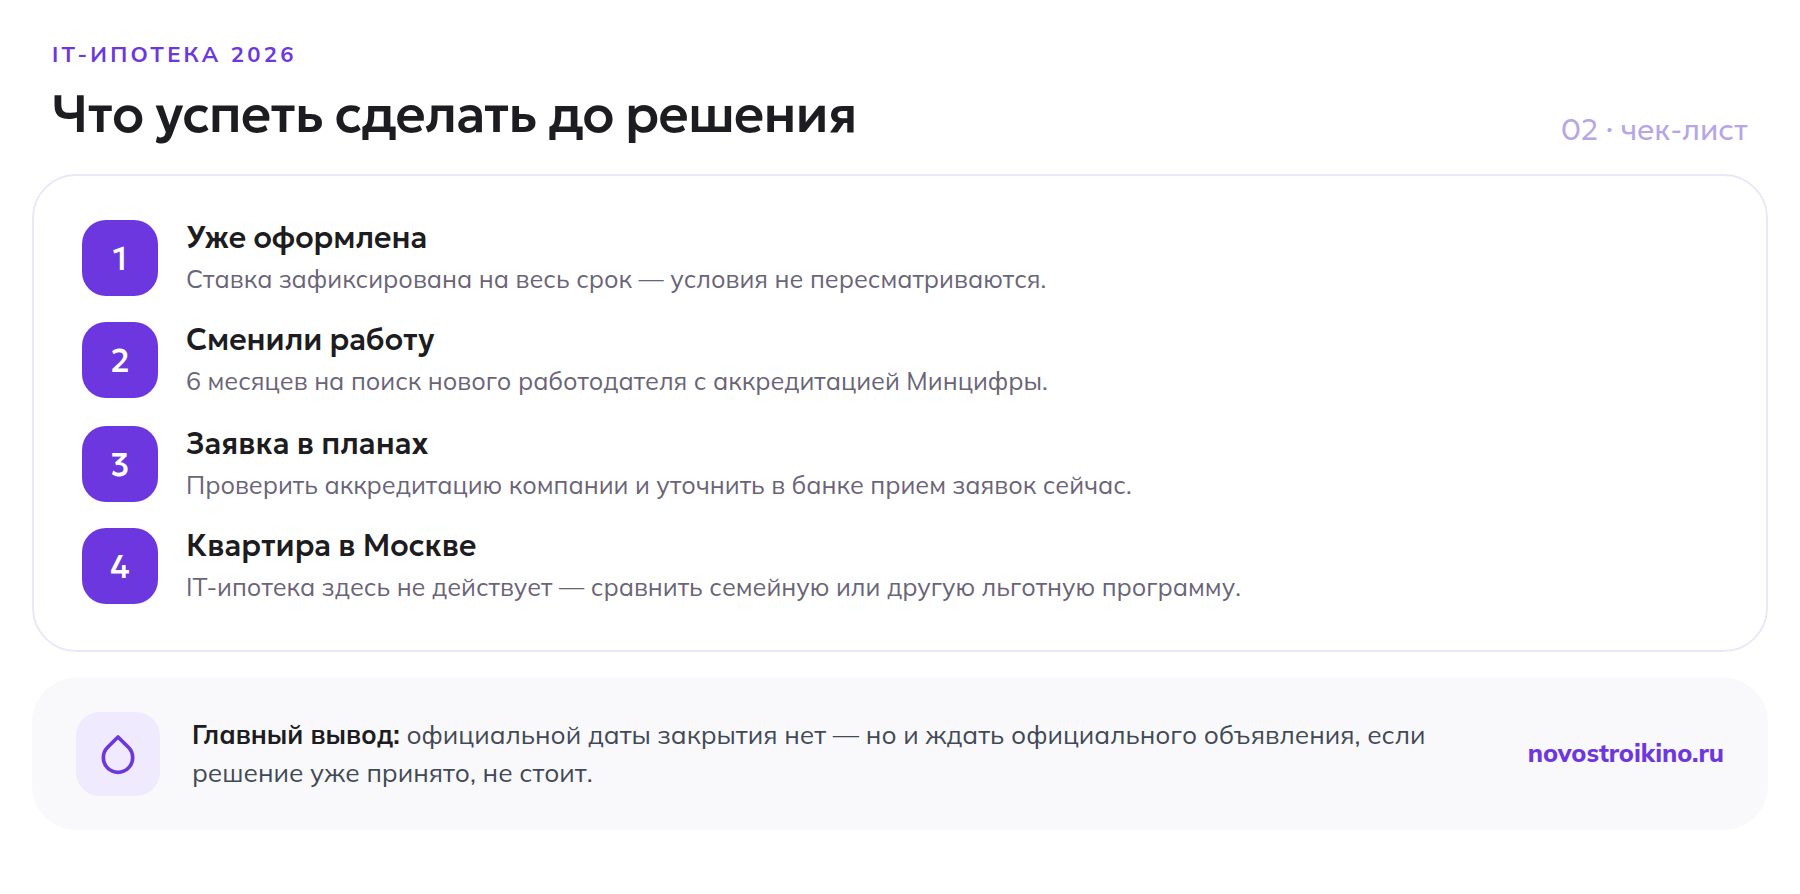
- Если IT-ипотека уже оформлена — условия договора не пересматриваются: ставка зафиксирована на весь срок кредита независимо от того, что решат по программе дальше.
- При смене работы важно успеть за 6 месяцев найти нового работодателя с действующей аккредитацией Минцифры — иначе банк может пересмотреть условия по договору.
- Если заявка только планируется — проверить актуальный статус аккредитации своей компании и уточнить в банке, продолжается ли прием заявок именно сейчас, не дожидаясь официального объявления о сроках закрытия.
- Если кредит нужен на новостройку в Москве, IT-ипотека не поможет в любом случае — программа здесь не действует, и стоит заранее сравнить семейную или другую льготную программу.
- Решение о судьбе программы не принято — ориентироваться на дату «декабрь 2026» как на точную нельзя, это оценка, а не нормативный срок.
Аналитики сходятся в одном: доля IT-ипотеки в общем объеме сделок с новостройками невелика — меньше 2% рынка, поэтому даже полная остановка программы не обрушит первичный рынок Москвы и области. А вот для конкретной семьи с правом на льготную ставку разница в десятки тысяч рублей ежемесячного платежа — вполне ощутимый повод не откладывать решение, если оформление уже рассматривалось.
Частые вопросы
Закрывают ли IT-ипотеку в 2026 году?
Решение пока не принято. Власти обсуждают досрочное завершение программы вместо официального срока до 2030 года, но конкретная дата остановки выдачи новых кредитов официально не объявлена.
С какого числа могут перестать выдавать IT-ипотеку?
Один из обсуждаемых сценариев — декабрь 2026 года. Это оценка СМИ со ссылкой на источники в правительстве, а не официально утвержденная дата, поэтому ее стоит воспринимать как ориентир, а не гарантию.
Что будет с уже оформленной IT-ипотекой, если программу закроют?
Ничего не изменится: ставка и условия действующего кредитного договора фиксируются на весь срок кредита и не пересматриваются из-за решений по программе для новых заявителей.
Можно ли оформить IT-ипотеку в Москве?
Нет, программа не действует в Москве и Санкт-Петербурге. В Московской области оформить IT-ипотеку можно на общих условиях — ставка до 6%, лимит 9 млн рублей, зарплата от 150 тысяч рублей в месяц до вычета НДФЛ.
Что делать, если я работаю в IT-компании и планирую ипотеку?
Проверить действующую аккредитацию работодателя в Минцифры и уточнить в банке-участнике программы, продолжается ли прием заявок, не дожидаясь официальных объявлений о сроках — решение может быть принято быстро.
Как менялся список аккредитованных работодателей — в материале про обновление реестра IT-компаний 20 сентября. Для сравнения с другими льготными программами на новостройку смотрите разбор условий ипотеки на первичку после решений ЦБ, а механику траншей и аккредитации банков — в блоге о том, как устроена ипотека на новостройку.
Главный вывод: пока IT-ипотека работает на старых условиях, и это тот случай, когда решение откладывать не стоит, если оно и так планировалось — программа может закрыться раньше, чем появится официальное объявление о точной дате.