
С февраля по июль 2026 года Банк России снизил ключевую ставку на 1,75 процентного пункта — с 21,5% до 14%, десятое снижение подряд. А вот полная стоимость кредита на новостройки за тот же период упала всего на 1,18–1,39 п.п. Разбираем, почему банки не спешат передавать смягчение политики ЦБ покупателям новостроек и что с этим делать, если вы планируете ипотеку в Москве или области.
Что решил ЦБ 24 июля
На заседании 24 июля 2026 года Банк России снизил ключевую ставку на 25 базисных пунктов — до 14% годовых. Это десятое подряд снижение с июня 2025 года, а прогноз регулятора на конец года — коридор 13,7–14%, то есть резкого рывка вниз Банк России не обещает. Ещё в июне ставку снижали на 25 б.п. — до 14,25%, согласно пресс-релизу регулятора.
Подробно решение 24 июля и его логику мы уже разбирали в материале «Заседание ЦБ 24 июля: ипотека и новостройки» — здесь фокус на другом: почему сам факт снижения ставки ЦБ так слабо чувствуется в реальном платеже по ипотеке на новостройку.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Где теряется разница между ставкой ЦБ и вашим платежом
Средняя рыночная ставка на новостройки сейчас держится около 21,25% годовых — притом что ключевая ставка ЦБ уже 14%. Разрыв в 7,25 п.п. — это премия за риск и маржа банков, которая реагирует на смягчение денежно-кредитной политики с задержкой в 1–2 месяца, а не мгновенно.
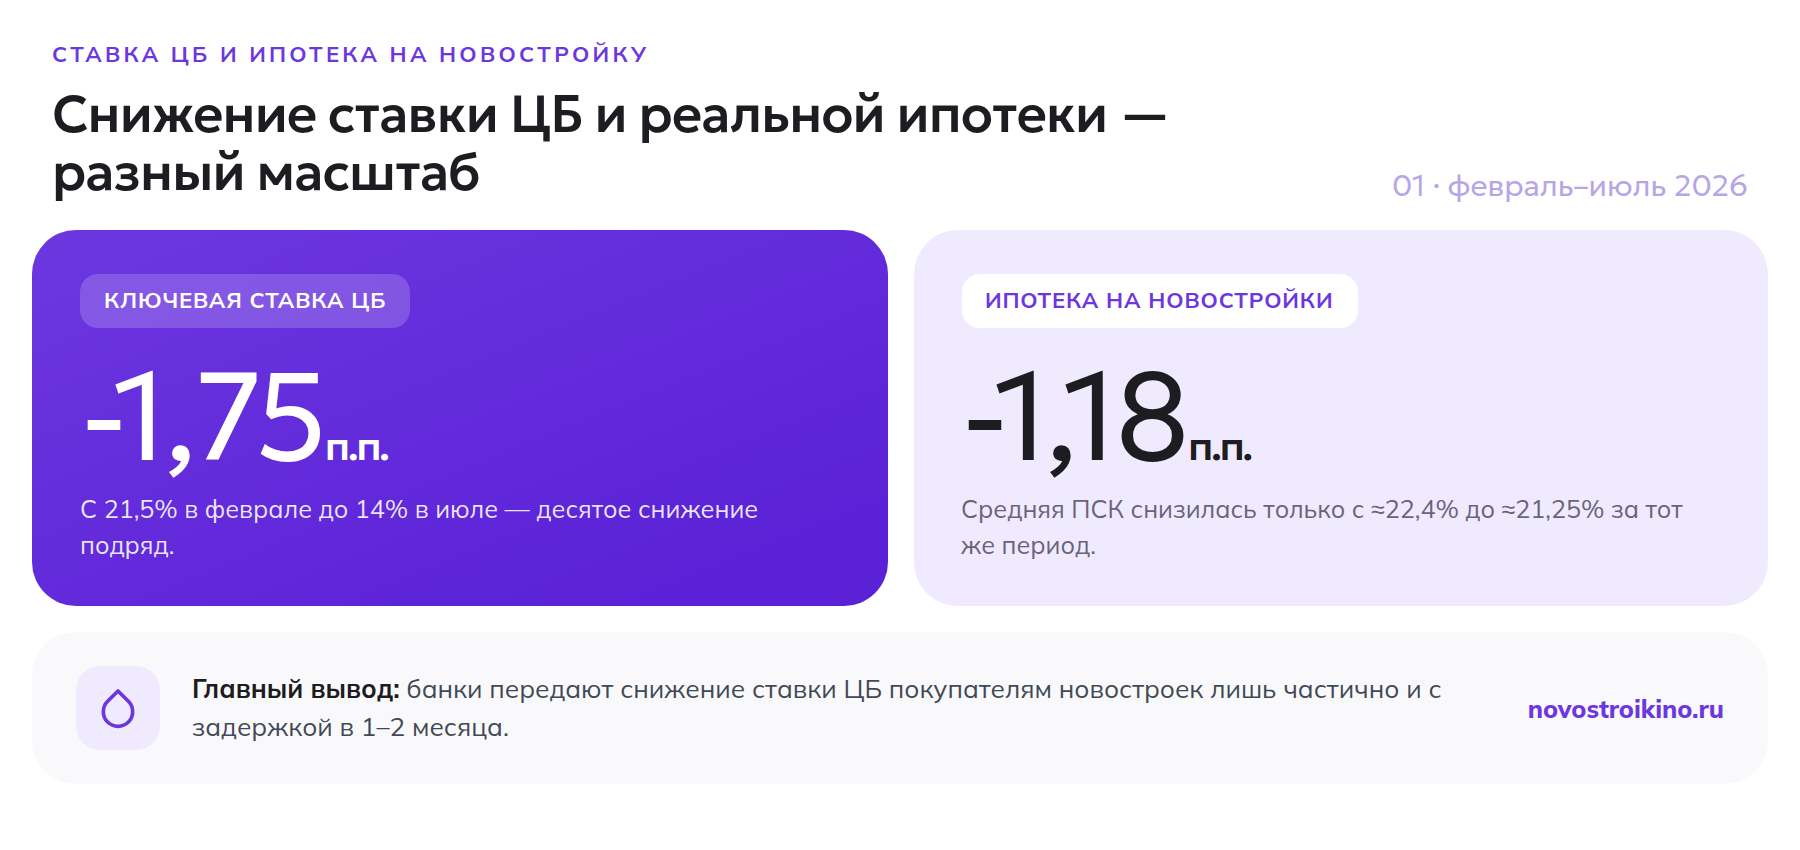
| Месяц 2026 | Ключевая ставка ЦБ | Средняя ПСК на новостройки |
|---|---|---|
| Февраль | 21,5% | ≈22,4% |
| Апрель | 14,5% | ≈22,0% |
| Июнь | 14,25% | ≈21,3% |
| Июль | 14,0% | ≈21,25% |
За это же время подешевела и «вторичка» — но чуть быстрее: банкам не нужно закладывать в ставку риски долевого строительства и зависимость от эскроу-счетов, поэтому конкуренция за заёмщика там выше, а держать высокую ставку невыгоднее.
Почему банки не торопятся: две причины
Во-первых, рынок новостроек живёт в первую очередь за счёт льготных программ — семейной и IT-ипотеки, где ставка фиксирована государством и не зависит от решений ЦБ напрямую. Раз спрос на первичку и так поддерживается льготными деньгами, у банков нет стимула снижать рыночную ставку быстрее, чем этого требует конкуренция.
Во-вторых, ставки по вкладам, за счёт которых банки фондируют кредиты, снижаются вслед за ключевой не мгновенно — договоры на вкладах заключены заранее, и банк не может резко удешевить фондирование, а значит, и кредит.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что это значит для покупателя новостройки в Москве и области
Для семьи, планирующей рыночную ипотеку на новостройку в Москве, снижение ставки ЦБ на 25 б.п. на практике означает уменьшение ежемесячного платежа на скромные суммы — не десятки тысяч, а несколько сотен рублей. На примере ипотеки 9 млн рублей на 20 лет: при 21,5% платёж составляет около 161 800 рублей в месяц, при 21,25% — около 160 200 рублей. Разница в 1 600 рублей ощутима, но не решает вопрос доступности жилья сама по себе.
Ждать резкого удешевления рыночной ипотеки к концу 2026 года не стоит — сам ЦБ держит прогноз ставки в диапазоне 13,7–14%, а значит, устойчивое снижение ипотечных ставок на первичке вероятнее не раньше 2027 года. Тем, кому квартира нужна уже сейчас, разумнее ориентироваться на льготные программы или программы рассрочки и трейд-ин от застройщика, а не откладывать покупку в ожидании резкого падения рыночной ставки.
Что делать, если ипотека нужна в ближайшие месяцы
- Сравнивать не только ставку, но и полную стоимость кредита (ПСК) — в неё входят все комиссии и страховки.
- Проверить, подходите ли вы под семейную, IT- или другую льготную программу — там ставка не зависит от рыночных колебаний.
- Следить за календарём заседаний ЦБ, но не откладывать сделку в расчёте на резкое падение ставки — прогноз регулятора этого не подтверждает.
- Уточнить у застройщика условия субсидированной ипотеки или рассрочки — иногда они выгоднее рыночной ставки банка даже с учётом наценки.
- Пересчитать бюджет с учётом текущей ПСК, а не ставки полугодовой давности — за это время условия успели измениться несколько раз.
Частые вопросы
Почему ипотека не дешевеет вместе со ставкой ЦБ?
Банки закладывают в ставку риск и маржу и реагируют на снижение ключевой ставки с задержкой в 1–2 месяца, а не одновременно с решением регулятора.
На сколько подешевела ипотека на новостройку в 2026 году?
С февраля по июль ключевая ставка ЦБ снизилась на 1,75 п.п., а средняя полная стоимость кредита на новостройки — на 1,18–1,39 п.п.
Когда ждать заметного снижения ежемесячного платежа?
Сам ЦБ прогнозирует среднюю ставку на уровне 13,7–14% до конца 2026 года — заметное удешевление рыночной ипотеки вероятнее не раньше 2027 года.
Стоит ли брать ипотеку на новостройку сейчас или ждать?
Если квартира нужна в ближайшее время, ждать резкого падения рыночной ставки не имеет смысла — разумнее рассмотреть льготные программы и условия застройщика.
Чем рыночная ипотека отличается от льготной по скорости реакции на ставку ЦБ?
Ставка по льготным программам фиксируется государством и не зависит от решений ЦБ напрямую, поэтому она не меняется вслед за ключевой ставкой — в отличие от рыночной.