
Получить ипотеку на новостройку в 2026 году стало заметно труднее: банки одобряют лишь около половины заявок против более чем 60% ещё год назад. К уже привычной проверке дохода, кредитной истории и долговой нагрузки добавились новые инструменты — анализ соцсетей заёмщика, геолокация по номеру телефона и запрос сведений о воинском учёте. Для покупателя первички в Москве и Подмосковье это значит одно: готовиться к одобрению нужно заранее и не так, как год назад.
Что именно теперь проверяют банки
К стандартному набору — справке о доходах, кредитной истории, долговой нагрузке и наличию созаёмщика — банки добавили менее очевидные фильтры. Один из них — анализ активности заёмщика в соцсетях: банк смотрит на публичные данные профиля, чтобы косвенно оценить образ жизни и платёжеспособность. Второй — геолокация по номеру телефона: сверяется, действительно ли человек живёт и работает там, где указал в анкете. Третий — запрос сведений о воинском учёте, которого ещё пару лет назад в стандартном пакете документов не было.
Формально это не новые основания для отказа, а дополнительные данные, которые банк использует вместе с традиционным скорингом. Но на практике именно эти проверки чаще всего становятся причиной внезапного отказа при формально хорошей кредитной истории и достаточном доходе.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Сколько заявок одобряют банки в 2026 году
Ипотечные брокеры фиксируют снижение доли одобрений: если ранее банки одобряли больше 60% заявок, то к середине 2026 года показатель опустился примерно до 50%. Формально ключевая ставка постепенно снижается, но риск-политика банков ужесточилась сильнее, чем смягчилась стоимость денег — отсюда и разрыв между более доступной ставкой и менее доступным решением банка.
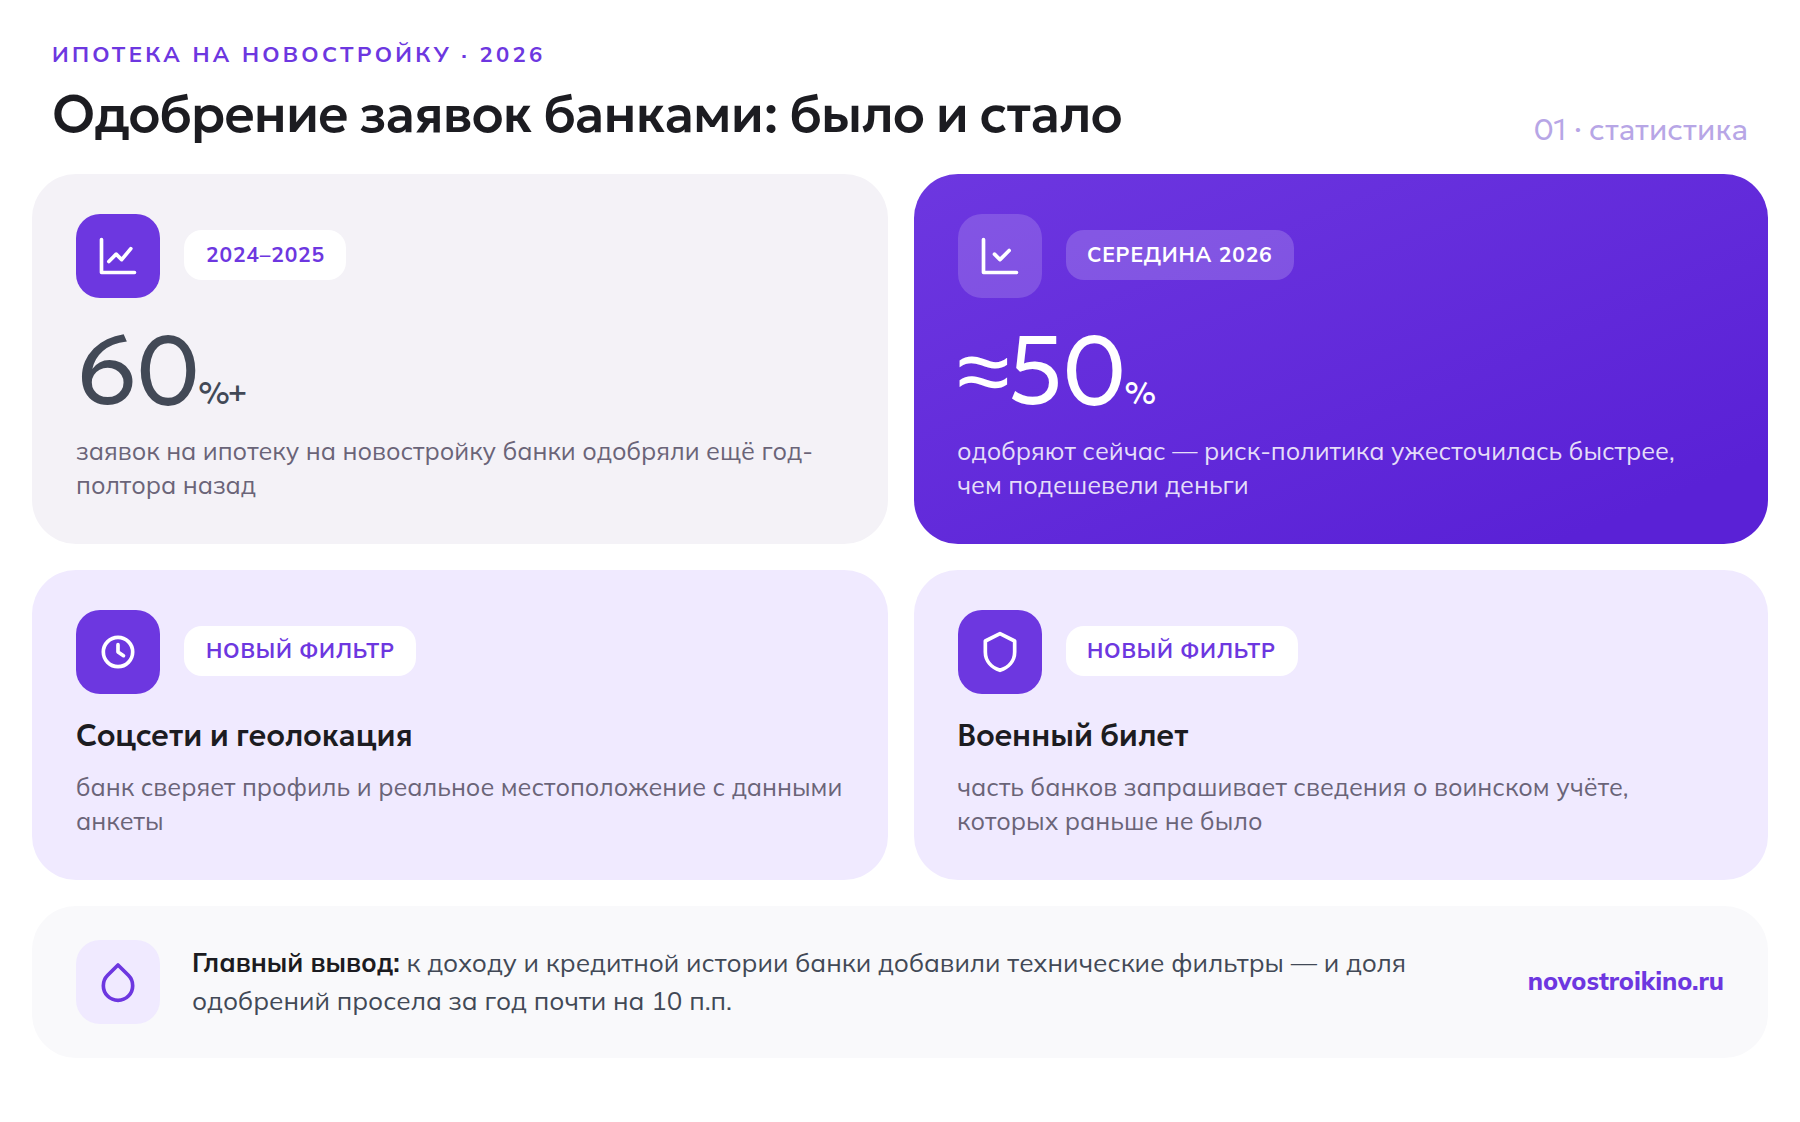
| Параметр | Было (2024–2025) | Стало (середина 2026) |
|---|---|---|
| Доля одобренных заявок | более 60% | около 50% |
| Проверка соцсетей | эпизодически | регулярно у части банков |
| Геолокация по телефону | не применялась | используется как дополнительный фильтр |
| Запрос военного билета | не требовался | запрашивается у части заёмщиков |
При этом сама подача заявки сразу в несколько банков может сыграть против заёмщика: несколько отказов подряд банки читают как сигнал риска и снижают шансы на одобрение в следующем банке из очереди.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что это значит для покупателя новостройки в Москве и Подмосковье
Для сделки по ДДУ ужесточение скоринга особенно чувствительно: банк должен одобрить не только заёмщика, но и сам объект — застройщик обязан быть аккредитован конкретным банком, а деньги пойдут на эскроу-счёт. Если заёмщика отклонили из-за геолокации или несоответствия данных в анкете, это никак не связано с надёжностью самого проекта, но сделка всё равно сорвётся или сдвинется по срокам.
Отдельная тонкость для семейной ипотеки: с 1 февраля 2026 года супруги обязаны выступать созаёмщиками по одному льготному кредиту на семью, а не оформлять отдельные заявки — банки стали внимательнее сверять состав семьи и данные о регистрации, в том числе через ту же геолокацию.
В Банке России ранее поясняли, что ужесточение риск-политики банков напрямую влияет на рынок жилья — чем строже банки фильтруют заёмщиков, тем меньше сорванных сделок на этапе после подписания ДДУ, но и тем выше требования к самой заявке на входе.
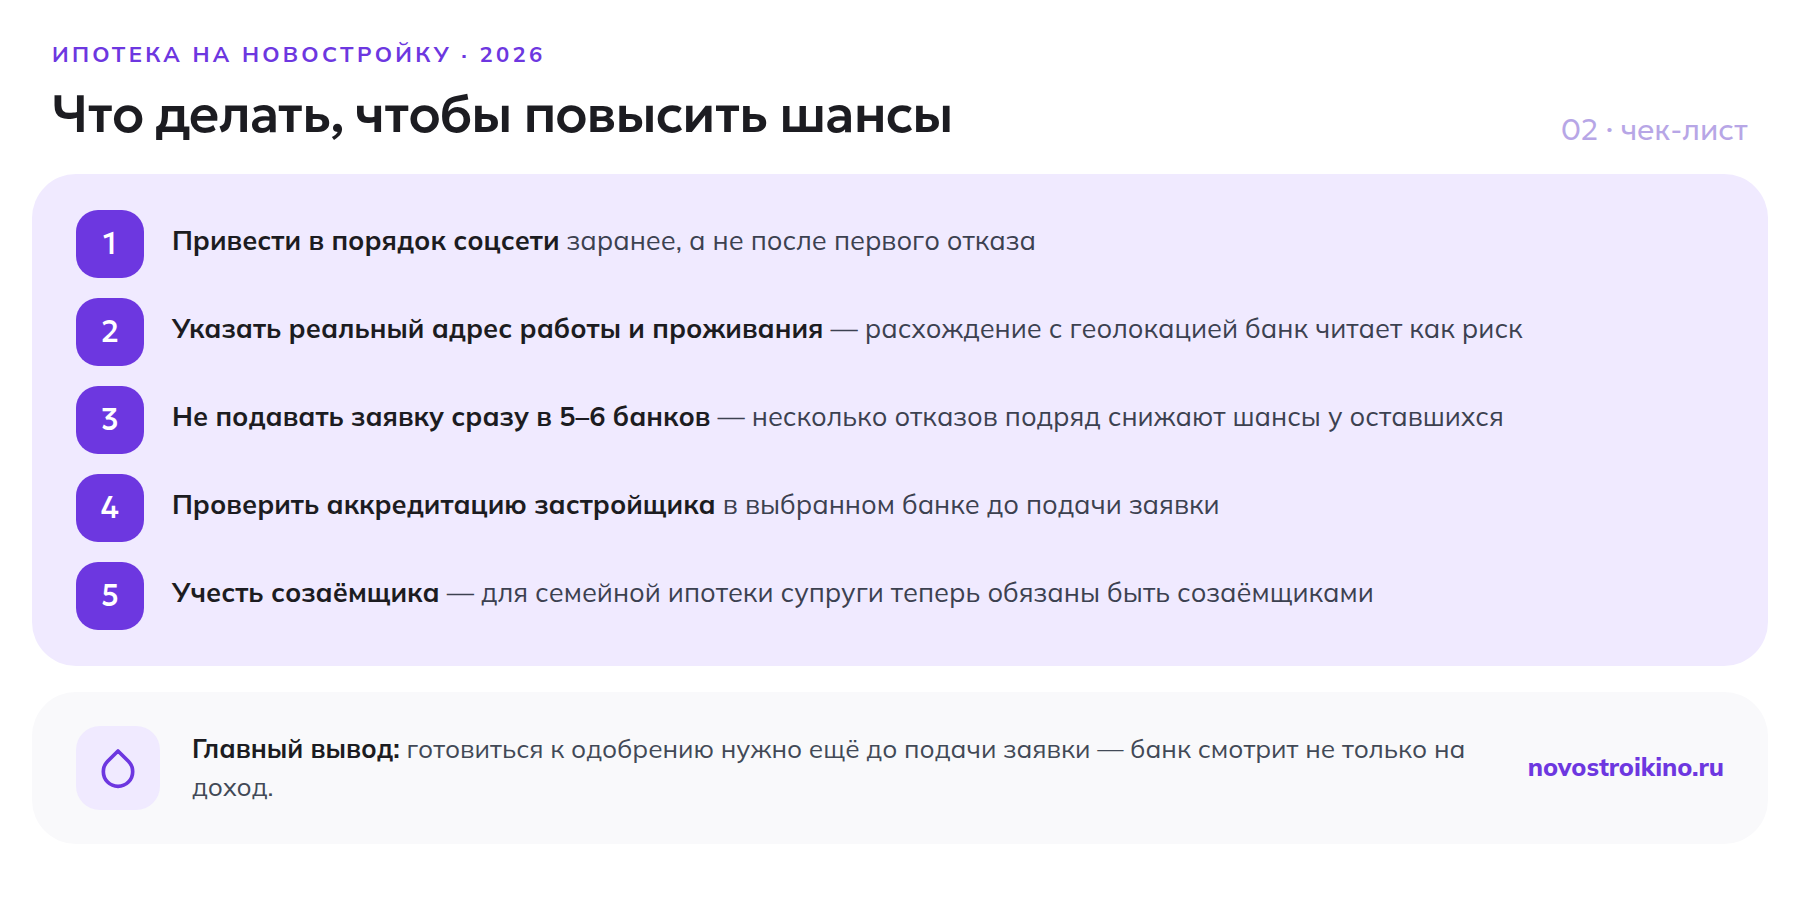
Что делать, чтобы повысить шансы на одобрение
- Приводить в порядок публичный профиль в соцсетях заранее, а не после первого отказа.
- Указывать в анкете реальное место работы и проживания — расхождение с геолокацией банк трактует как риск.
- Не подавать заявку одновременно в пять-шесть банков: несколько отказов подряд снижают шансы у оставшихся.
- Заранее уточнить у банка, аккредитован ли выбранный застройщик — иначе одобрение заёмщика ничего не решит.
- Рассмотреть созаёмщика: для семейной ипотеки с 2026 года это уже не опция, а обязательное условие для супругов.
- При неидеальной кредитной истории заранее разобрать вариант с первоначальным взносом выше минимального — это снижает риск для банка.
Ещё в начале лета банки объясняли почти 60% отказов по ипотеке ужесточением требований к доходу и долговой нагрузке — новые данные о проверке соцсетей и геолокации показывают, что фильтр стал ещё тоньше. А ещё раньше на рынке жилья фиксировали ситуацию, когда банки отклоняли каждую четвёртую-пятую заявку — сейчас к прежним причинам добавились новые технические фильтры, и общая доля одобрений просела ещё заметнее.
Подробный разбор типичных причин отказа и порядок действий после него — в отдельном материале о том, что делать, если банк отказал в ипотеке на новостройку. Если основная сложность именно в кредитной истории, пригодится инструкция, как оформить ипотеку с неидеальной кредитной историей.
Общую статистику по рынку ипотечного кредитования банки публикуют ежемесячно — актуальные цифры доступны в обзоре Банка России по ипотечному жилищному кредитованию.
Частые вопросы
Почему банки стали чаще отказывать в ипотеке на новостройку в 2026 году?
Ключевая причина — ужесточение риск-политики банков: помимо дохода и кредитной истории теперь учитываются данные соцсетей, геолокация и в ряде случаев сведения о воинском учёте. В сумме это снизило долю одобрений с более чем 60% до примерно 50%.
Что именно проверяют банки кроме дохода?
Кредитную историю, долговую нагрузку, наличие созаёмщика, а из новых инструментов — публичную активность в соцсетях и геолокацию по номеру телефона, которая должна совпадать с указанным местом работы и проживания.
Как соцсети и геолокация влияют на решение банка по ипотеке?
Формально это дополнительные данные, а не отдельное основание для отказа. Но расхождение между анкетой и реальной геолокацией или странная активность в соцсетях банк учитывает в общем скоринге и может расценить как повышенный риск.
Сколько заявок на ипотеку одобряют банки в 2026 году?
По оценке ипотечных брокеров, к середине 2026 года одобряется примерно каждая вторая заявка — раньше показатель превышал 60%.
Что делать, если банк отказал в ипотеке на новостройку?
Не подавать заявку сразу в несколько банков подряд, разобраться в причине отказа, привести в порядок документы и профиль в соцсетях, рассмотреть созаёмщика и при необходимости увеличить первоначальный взнос — подробный алгоритм действий описан в отдельном материале о причинах отказа в ипотеке на новостройку.