
Банк России поэтапно сужает возможность взять ипотеку под доход, который нечем подтвердить. С 1 апреля 2026 года банки иначе считают долговую нагрузку заемщика, с 1 июля к доходу «со слов» применяется дополнительный дисконт 10%, а с 1 июля 2027 года регулятор планирует учитывать только официально подтвержденные доходы. Разбираем, что уже действует, что изменится через год и как подготовиться, если вы планируете покупку квартиры в новостройке в ипотеку.
Что изменилось с 1 апреля 2026 года
Все изменения касаются расчета показателя долговой нагрузки (ПДН) — доли дохода, которая уходит на платежи по кредитам. От того, какой доход банк учтет в расчете, зависит, одобрят ли ипотеку и на какую сумму. С 1 апреля 2026 года, по Указанию Банка России № 7286-У, правила подтверждения дохода стали строже:
- выписками по счетам можно подтвердить только зарплату, пенсию, социальные выплаты и доход от сдачи недвижимости в аренду — остальные поступления нужно подтверждать отдельными документами, например справкой о доходе по вкладам или ценным бумагам;
- новые внутренние модели, по которым банки оценивали доходы зарплатных клиентов по их расходам, ЦБ больше не принимает на проверку, а уже одобренные можно применять только год с момента одобрения;
- индивидуальные предприниматели больше не могут подтверждать свой доход документами, которые выдали сами себе, — для этого нужны налоговые декларации и книга учета доходов и расходов.
При этом привычные документы никуда не делись: банки по-прежнему принимают справку о доходах от работодателя, которую налоговый агент выдает по статье 230 Налогового кодекса (ее по привычке называют 2-НДФЛ), выписку по зарплатному счету и сведения из государственных информационных систем.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Как теперь банки учитывают доход без справок
Доход, который заемщик просто указывает в анкете банка без подтверждающих документов, пока можно учитывать — это так называемый упрощенный подход. Но сумма ограничена: банк вправе принять заявленный доход не выше среднедушевого дохода в регионе по данным Росстата. Если человек получает часть зарплаты неофициально, именно на этот потолок стоит ориентироваться, а не на реальную сумму, которую он зарабатывает.
Этот курс на «прозрачный» доход регулятор ведет не первый год. Еще в стандарте защиты прав ипотечных заемщиков, согласованном с Банком России и обязательном для банков с 1 января 2025 года, запрещено учитывать в первоначальном взносе сумму, которая возвращается покупателю после сделки как кешбэк застройщика.
Что будет дальше: таймлайн до 2027 года
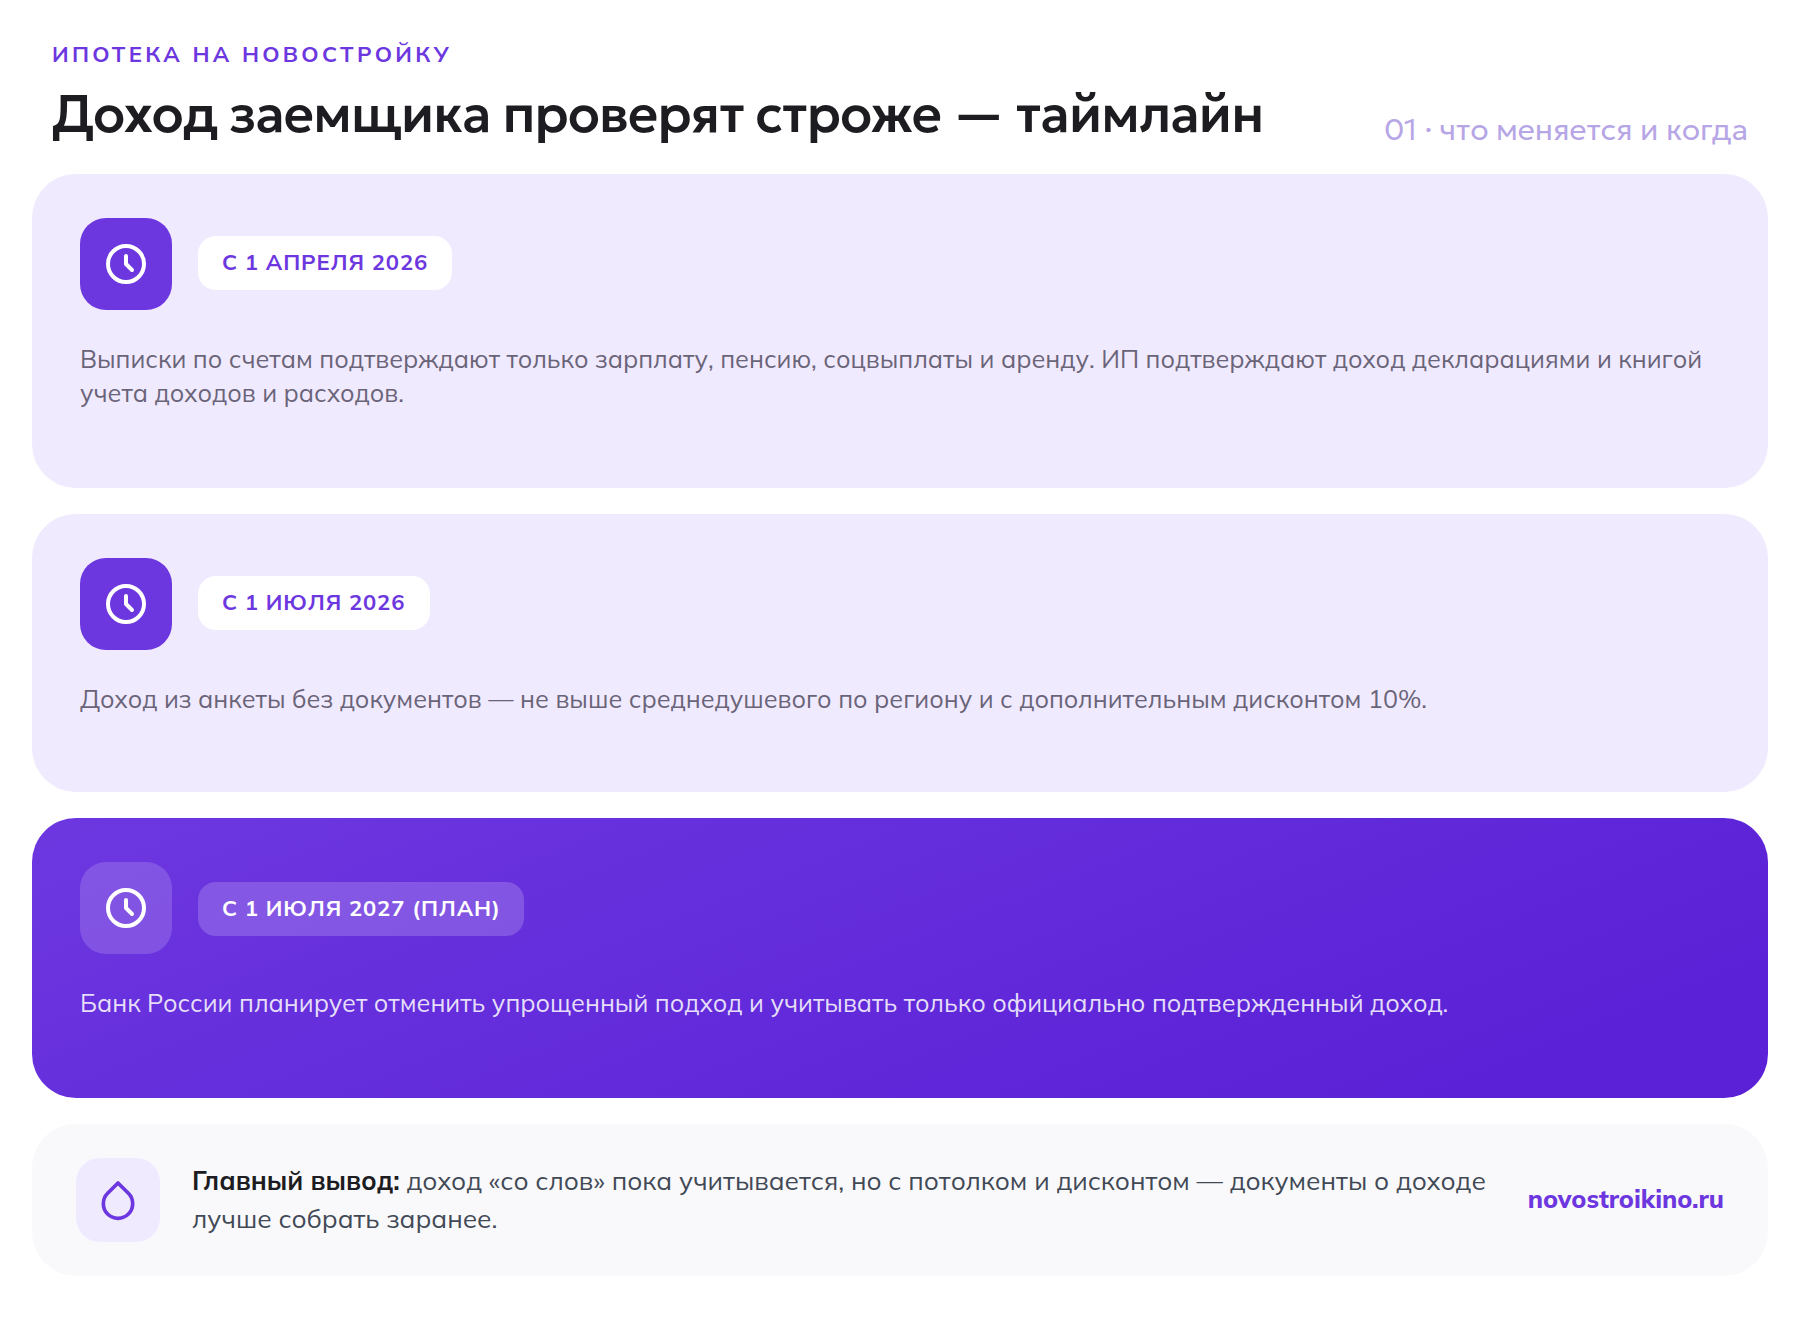
Переход к учету только подтвержденного дохода идет поэтапно:
| Дата | Что меняется |
|---|---|
| С 1 апреля 2026 | Выписки по счетам подтверждают только зарплату, пенсию, соцвыплаты и аренду; ИП подтверждают доход декларациями и книгой учета доходов и расходов |
| С 1 июля 2026 | К доходу из анкеты, который и так учитывается не выше среднедушевого по региону, банк применяет дополнительный дисконт 10% |
| С 1 июля 2027 (план ЦБ) | Упрощенный подход планируется отменить — в расчет пойдут только официально подтвержденные доходы |
Сроки — по сообщению Банка России от 25 марта 2026 года. Дата 1 июля 2027 года пока обозначена регулятором как план.
Vision
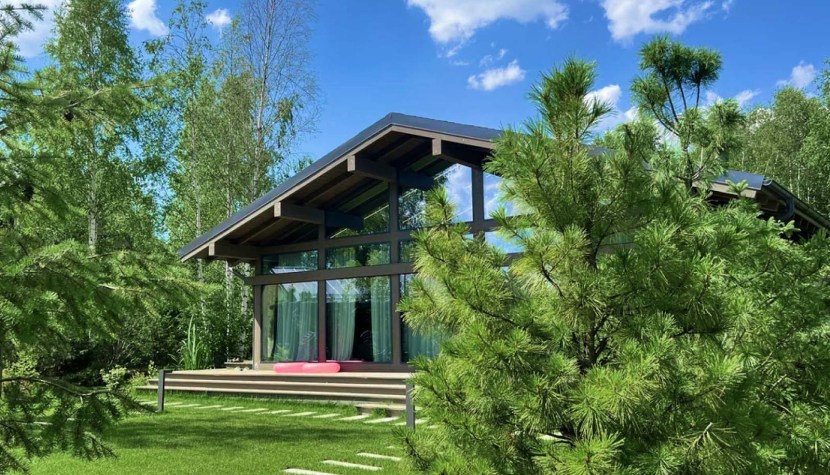
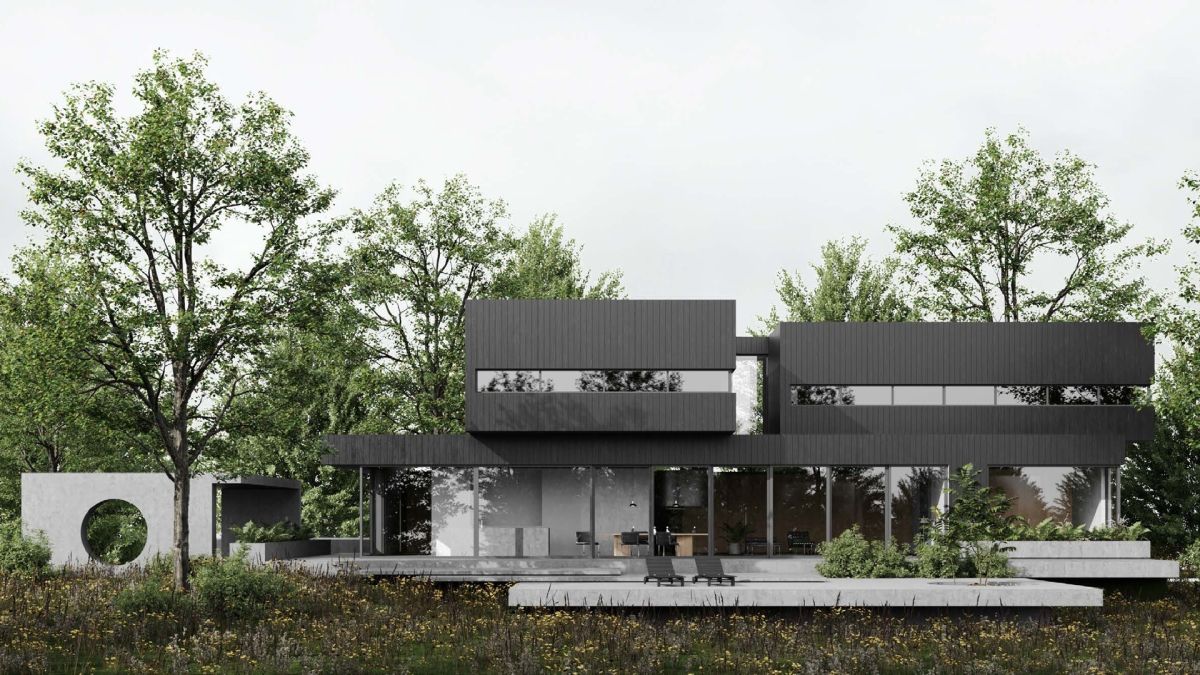
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Кого это коснется сильнее всего
Сильнее всего изменения бьют по тем, кто получает часть зарплаты неофициально: такой доход банк может учесть только в пределах среднедушевого по региону и с дисконтом, а после июля 2027 года, если план ЦБ сохранится, не учтет вовсе. Индивидуальным предпринимателям теперь нужны налоговые декларации и книга учета доходов и расходов вместо справок, выписанных самим себе. Самозанятые подтверждают доход справкой о доходах из приложения «Мой налог».
Отдельно стоит оценить текущую долговую нагрузку: если на платежи по уже взятым кредитам уходит значительная часть подтвержденного дохода, новый кредит может не пройти по ПДН даже при хорошей кредитной истории.
Что это значит для покупателя новостройки
Главный практический вывод: документы о доходе стоит собрать до выбора квартиры, а не после. Если официальный доход не покрывает нужную сумму кредита, разумнее заранее увеличить первоначальный взнос, привлечь созаемщика с подтвержденным доходом или рассмотреть рассрочку от застройщика на часть суммы. Те, кто рассчитывает на доход «со слов», должны учитывать: с июля 2026 года банк засчитывает его с дисконтом, а с июля 2027 года этот путь, вероятно, закроется полностью.
Чек-лист: как подготовиться к ипотеке на новостройку
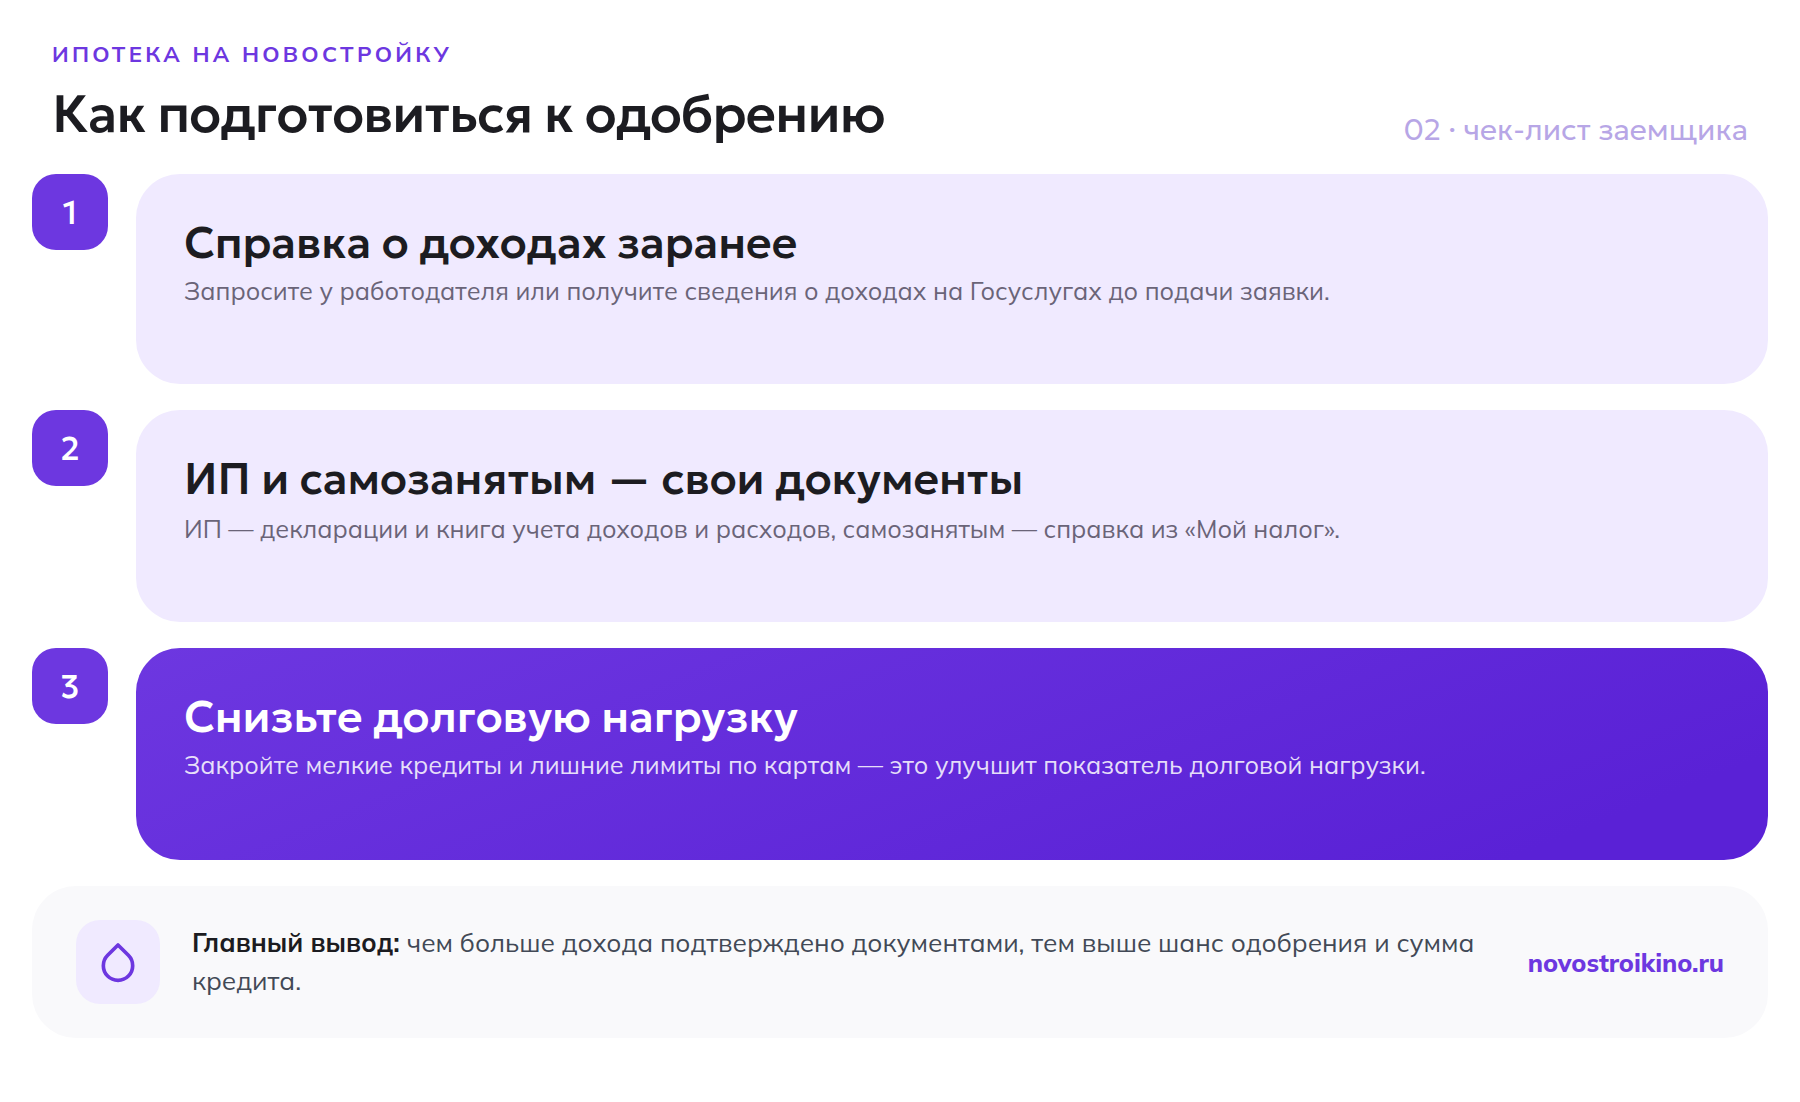
- Запросите у работодателя справку о доходах заранее; сведения о доходах можно также получить на Госуслугах или в личном кабинете налогоплательщика.
- ИП — подготовить налоговые декларации и книгу учета доходов и расходов, самозанятым — справку о доходах из «Мой налог».
- Доходы по вкладам и ценным бумагам подтвердите отдельными справками: выписка по счету для них больше не подходит.
- Проверьте текущую долговую нагрузку: закрытие небольших кредитов и снижение лимитов по картам улучшает ПДН.
- Если официального дохода не хватает, рассчитайте вариант с большим первоначальным взносом или созаемщиком.
Подробный разбор того, почему банки в целом стали чаще отклонять заявки, — в нашем материале «60% отказов по ипотеке». А о том, какие еще данные банки используют при скоринге заемщика, читайте в статье о проверке через соцсети и геолокацию. Сравнить актуальные условия банков по ставкам можно в материале о ставках на новостройки.
Частые вопросы
Какие документы о доходе принимают банки для ипотеки?
Справку о доходах от работодателя (2-НДФЛ), выписку по зарплатному счету, сведения из государственных систем. ИП подтверждают доход налоговыми декларациями и книгой учета доходов и расходов, самозанятые — справкой из «Мой налог». С 1 апреля 2026 года выпиской по счету можно подтвердить только зарплату, пенсию, соцвыплаты и аренду.
Можно ли получить ипотеку с неофициальным доходом в 2026 году?
Можно, но с ограничениями: доход, указанный в анкете без документов, банк учитывает не выше среднедушевого по региону, а с 1 июля 2026 года — еще и с дисконтом 10%. Если реальный доход выше, учтена будет только эта сумма.
Что будет с ипотекой без справок с 2027 года?
Банк России планирует с 1 июля 2027 года полностью отказаться от упрощенного подхода и учитывать при расчете долговой нагрузки только официально подтвержденные доходы.
Как самозанятому подтвердить доход для ипотеки на новостройку?
Справкой о доходах, которую можно сформировать в приложении или личном кабинете «Мой налог». Налоговые декларации и книга учета доходов и расходов нужны индивидуальным предпринимателям, а не самозанятым.
Что делать, если банк не учитывает часть дохода?
Уточнить у банка, какие документы подойдут для каждого вида дохода, донести недостающие справки (по вкладам, аренде, ценным бумагам) и при необходимости увеличить первоначальный взнос или привлечь созаемщика с подтвержденным доходом.