
Ипотека на новостройку в Москве стала чуть менее обременительной впервые за долгое время. Средний ежемесячный платёж за квартиру в новостройке составил в июне 2026 года 262 500 ₽ — это 67% от суммарного дохода семьи из двух работающих человек. Год назад доля была почти на 13 процентных пунктов выше — 80%. Сам платёж за год снизился на 7%. Разбираем, за счёт чего это произошло и что это значит для тех, кто планирует покупку.
Сколько теперь платят за новостройку в Москве
Расчёт сделан для стандартных условий рыночной ипотеки: ставка около 20% годовых, первоначальный взнос 20%, срок кредита 20 лет. При таких параметрах ежемесячный платёж за среднюю московскую новостройку составляет 262,5 тыс. рублей.
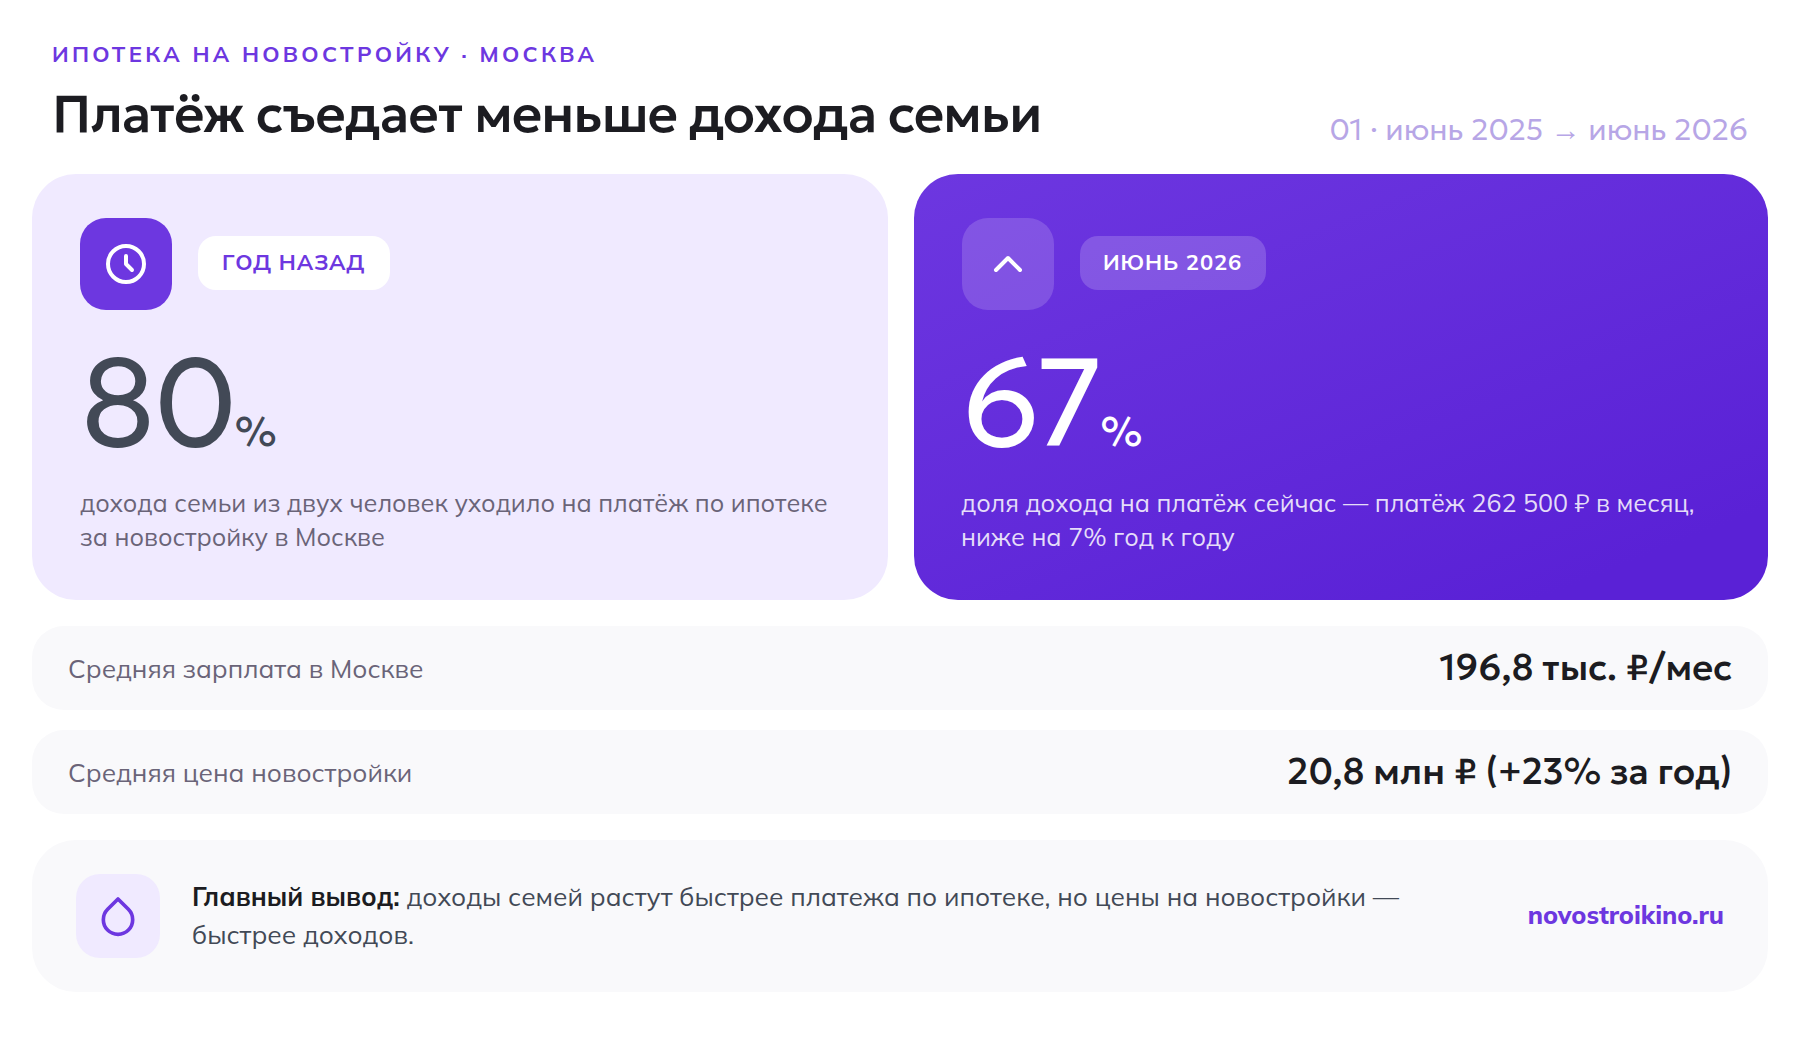
При этом средняя зарплата в Москве выросла за год на 11,2% — до 196,8 тыс. рублей в месяц на человека, то есть 393,6 тыс. рублей на семью из двух работающих. Именно рост дохода, а не удешевление ипотеки, вытащил долю платежа вниз.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Почему платёж снизился, хотя цены на новостройки выросли
Цены не стояли на месте: средняя стоимость квартиры в новостройке Москвы за год выросла на 23% — до 20,8 млн рублей. На фоне такого роста снижение платёжной нагрузки выглядит нелогично, но объясняется просто — доходы двух работающих членов семьи в номинале росли быстрее, чем сам платёж по кредиту, а часть покупателей перешла на более длинные сроки и программы с меньшей ставкой (в первую очередь семейную ипотеку), что тоже потянуло среднюю нагрузку вниз.
| Показатель | Июнь 2025 | Июнь 2026 |
|---|---|---|
| Платёж по ипотеке в месяц | ≈282 тыс. ₽ | 262,5 тыс. ₽ |
| Доля дохода семьи на платёж | 80% | 67% |
| Средняя зарплата в Москве | 177 тыс. ₽ | 196,8 тыс. ₽ |
| Средняя цена новостройки | 16,9 млн ₽ | 20,8 млн ₽ |
Расчёт: во сколько обходится ипотека сегодня
На конкретном примере: при цене квартиры 20,8 млн рублей и первоначальном взносе 20% (4,16 млн рублей) в кредит нужно взять 16,64 млн рублей. По рыночной ставке около 20% годовых на 20 лет ежемесячный платёж выходит в районе 277–280 тыс. рублей — близко к средней цифре по рынку. Если у семьи есть право на семейную ипотеку под 6% годовых, тот же кредит на 20 лет обойдётся примерно в 119 тыс. рублей в месяц — почти вдвое дешевле.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Семейная ипотека против рыночной: разница в месяц
Разница между программами — не абстрактный процент, а конкретная сумма в квитанции. Она особенно чувствительна на горизонте 15–20 лет: переплата по рыночной ставке за весь срок кредита исчисляется десятками миллионов рублей, тогда как семейная ипотека при сумме кредита до 12 млн рублей в Москве и области сохраняет ставку 6% на весь срок для семей с детьми до 6 лет или ребёнком с инвалидностью.
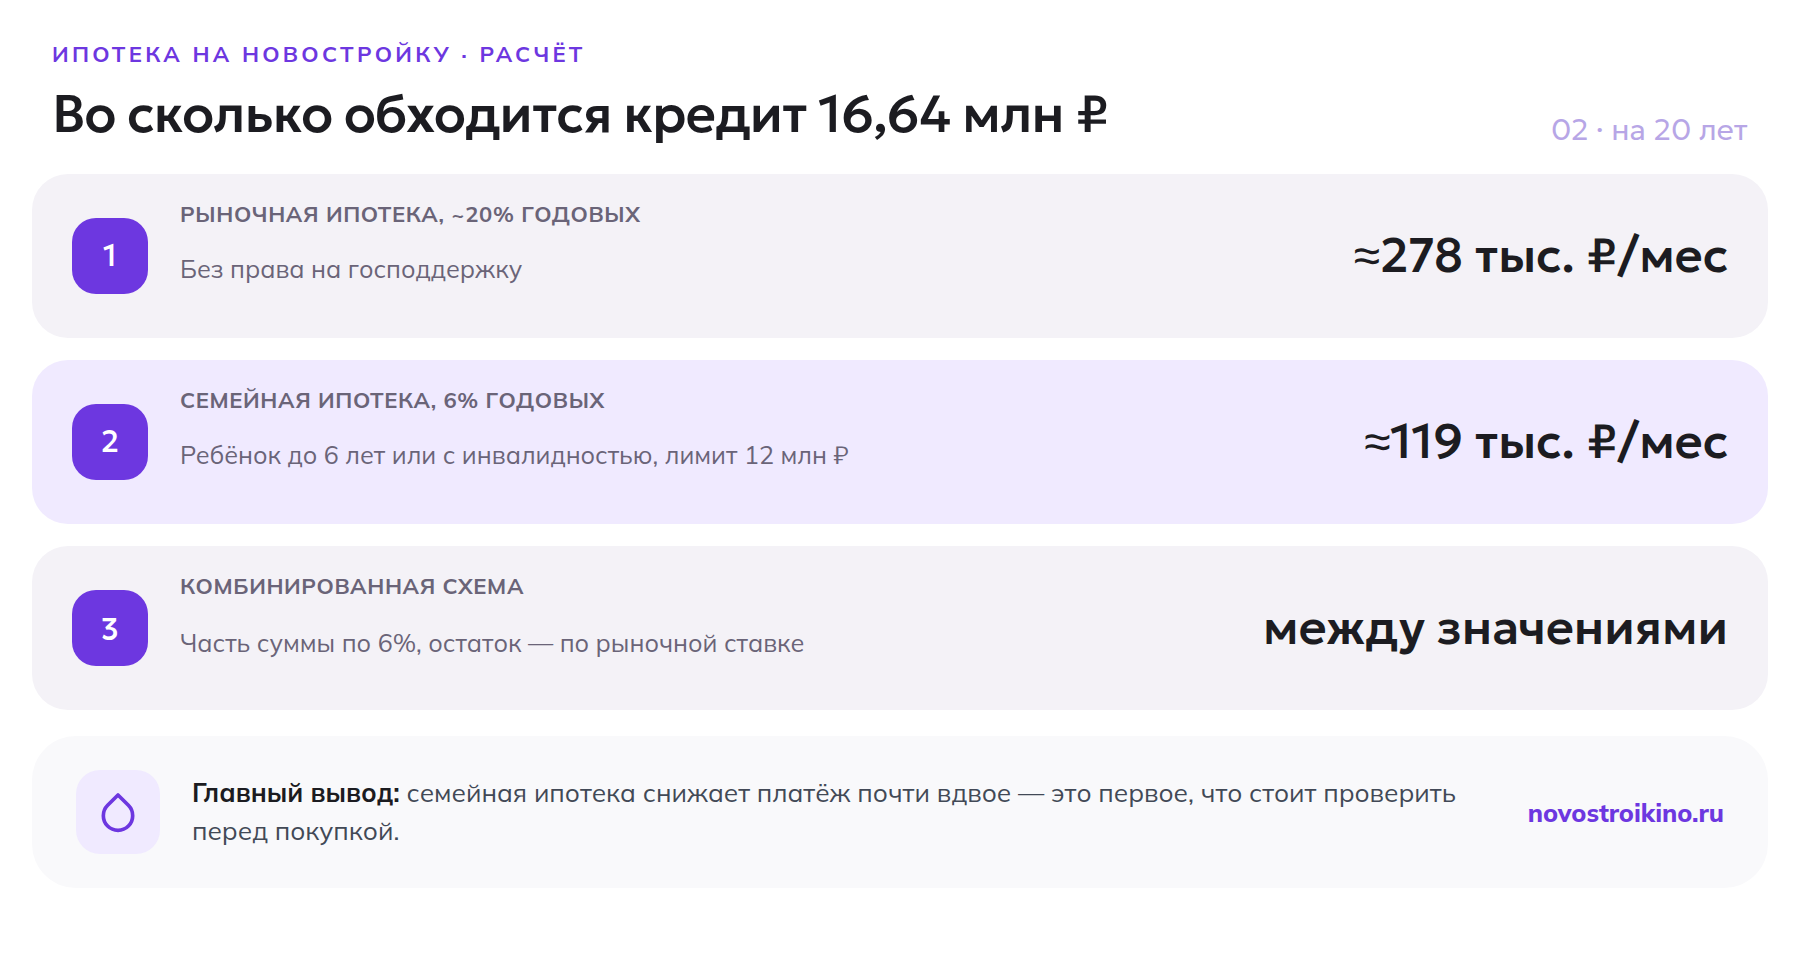
- Рыночная ставка ~20% годовых — платёж около 277–280 тыс. ₽ при кредите 16,64 млн ₽
- Семейная ипотека 6% годовых — платёж около 119 тыс. ₽ при том же кредите
- Комбинированная схема (часть под 6%, часть по рынку) — платёж между этими значениями
Что это значит для покупателя
Снижение доли платёжа в доходах — хороший знак, но он не отменяет главного: жильё в Москве остаётся малодоступным для большинства семей, у которых нет права на льготную программу. При ставке Банка России, которую регулятор держит высокой ради сдерживания инфляции, по данным Банка России рыночная ипотека остаётся дорогой, и основной интерес по-прежнему смещён к субсидированным программам.
Для семьи без права на льготу вопрос звучит так: копить на больший первоначальный взнос, ждать снижения ставки или брать ипотеку сейчас с последующим рефинансированием. Универсального ответа нет — решает горизонт планирования и стабильность дохода.
Что делать, если планируете ипотеку на новостройку
- Проверьте, не подходит ли семье льготная программа — семейная ипотека доступна не только при рождении первого ребёнка
- Посчитайте платёж на актуальный доход семьи, а не по чужому примеру из статьи
- Сравните полную стоимость кредита (с учётом переплаты), а не только размер ежемесячного платежа
- Уточните в банке, начислят ли одобрение с учётом дохода созаёмщика — это меняет допустимую сумму кредита
- Если рыночная ставка кажется неподъёмной, рассмотрите комбинированную ипотеку — часть суммы под льготный процент
Если банк уже отказал в кредите, разберитесь в причине заранее — подробный разбор частых причин отказа и как повысить шансы на одобрение есть в материале о требованиях банков к ипотечным заёмщикам. Актуальный список всех льготных программ на новостройку, которые ещё действуют в 2026 году, собран в обзоре господдержки на новостройки.
Частые вопросы
Сколько нужно зарабатывать, чтобы платить ипотеку за новостройку в Москве в 2026 году
При рыночной ставке и платеже около 262,5–280 тыс. рублей в месяц банки обычно требуют, чтобы платёж не превышал 50% совокупного дохода семьи — то есть нужен доход от 525 тыс. рублей на семью. При семейной ипотеке под 6% порог дохода вдвое ниже.
Почему платёж снизился, если цены на новостройки выросли на 23%
Доходы семей в номинальном выражении выросли ещё быстрее в относительном выражении к прошлогодней базе, а часть сделок ушла на более выгодные условия — в первую очередь семейную ипотеку, — что снизило среднюю нагрузку по рынку в целом.
Что выгоднее — копить на первоначальный взнос дольше или брать ипотеку сейчас
Однозначного ответа нет: если цены на новостройки продолжат расти быстрее ваших накоплений, покупка сейчас может быть выгоднее. Если у вас есть основания рассчитывать на снижение ставки в перспективе года-двух, имеет смысл присмотреться к покупке с последующим рефинансированием.
Как семейная ипотека меняет расчёт платежа по сравнению с рыночной
При том же кредите в 16,64 млн рублей на 20 лет платёж по семейной ипотеке под 6% примерно в 2,3 раза ниже, чем по рыночной ставке около 20% — 119 тыс. рублей против 277–280 тыс. рублей.