
Доля домов площадью 100–150 м² в ипотечных сделках на загородную недвижимость выросла с 25% в январе 2025 года до 38% в июне 2026-го — по данным аналитиков Домклик, изучивших ипотечные сделки Сбербанка. При этом средний ежемесячный платёж по такой ипотеке снизился с 46,6 тыс. до 43,4 тыс. рублей: заёмщики стали брать дома больше, но платить за них меньше — разбираем, что стоит за этим на первый взгляд парадоксальным сдвигом и что это значит для тех, кто планирует строить дом в Подмосковье.
Что показала аналитика Домклик
Аналитический центр Домклик изучил ипотечные сделки Сбербанка на покупку и строительство загородных домов с января 2025-го по июнь 2026 года. Главный вывод: предпочтения заёмщиков сместились в сторону более просторного жилья. Доля домов 100–150 м² выросла с 25% до 38% сделок, а интерес к ещё более крупным коттеджам площадью 150–200 м² увеличился с 6,9% до 9,1%. Одновременно на загородную недвижимость сейчас приходится около 40% всех рыночных ипотечных кредитов, выданных в первом полугодии 2026 года, — сегмент стал одним из самых быстрорастущих в ипотечном портфеле банка.
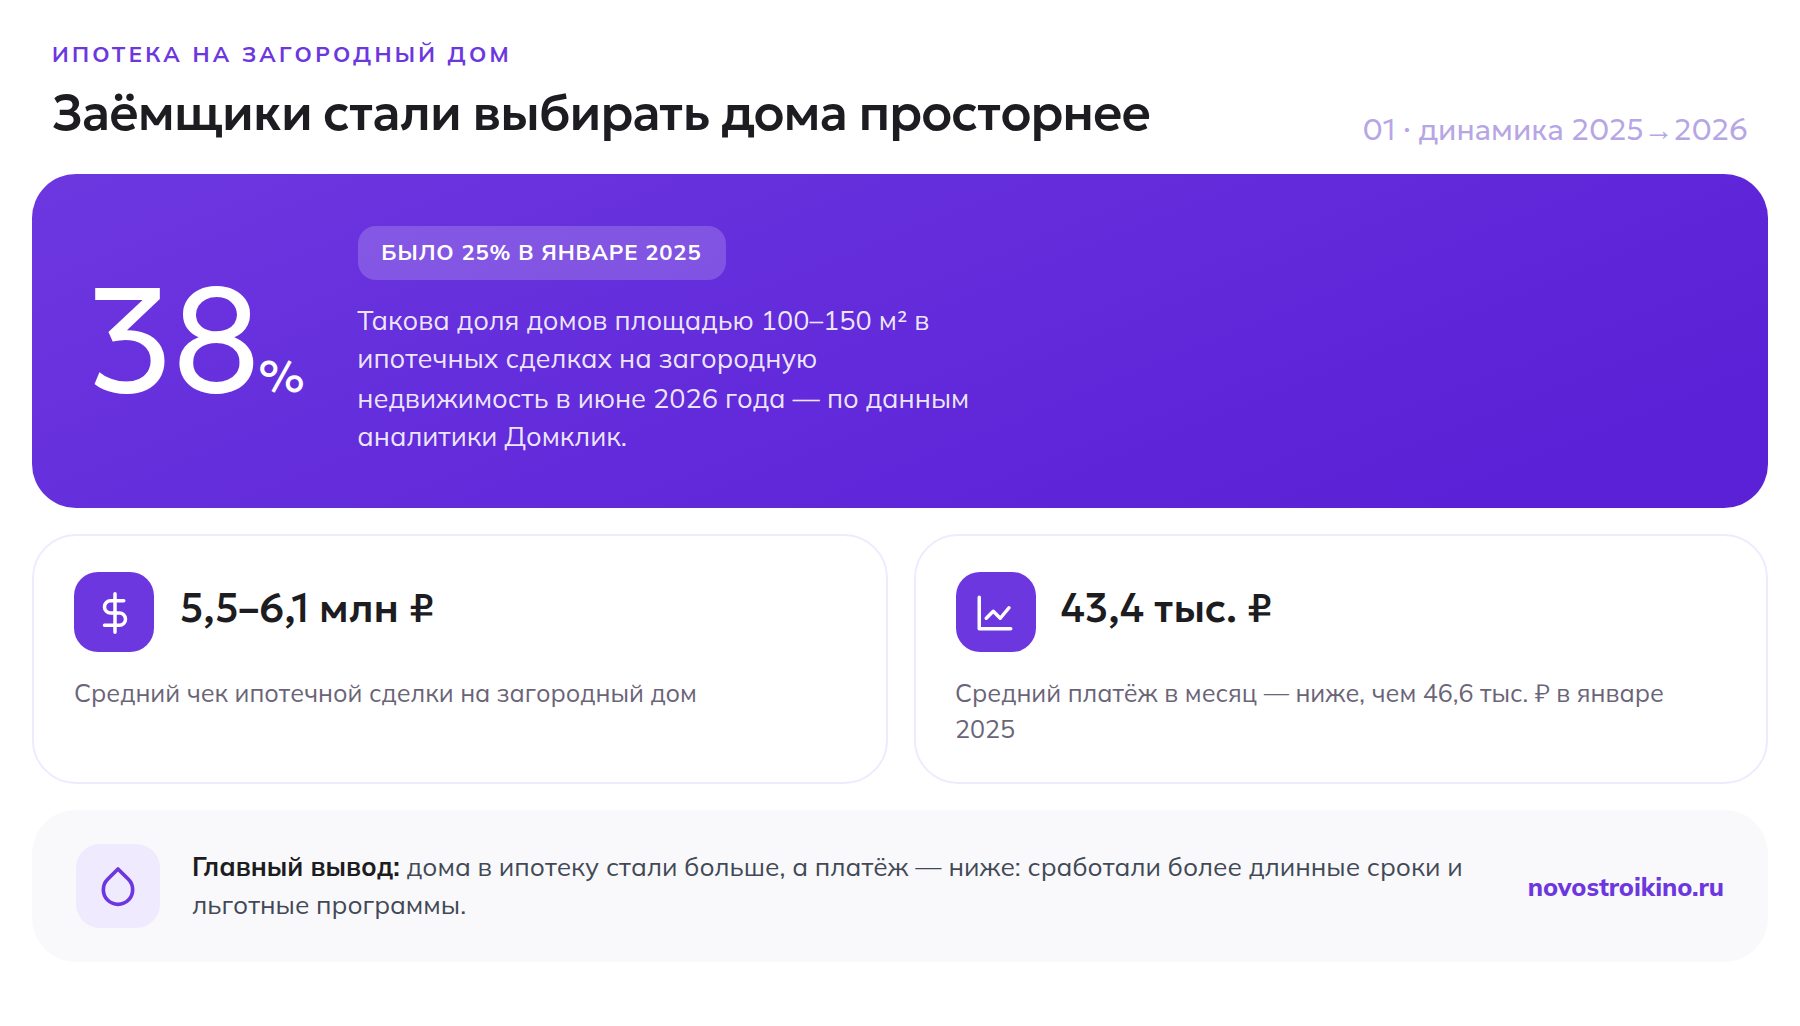
Средний чек по таким сделкам составил 5,5–6,1 млн рублей — это сопоставимо со стоимостью двухкомнатной квартиры в ближнем Подмосковье, но за эти деньги заёмщик получает отдельный дом с участком.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Таблица: как изменились площадь дома и ипотечный платёж
| Показатель | Январь 2025 | Июнь 2026 |
|---|---|---|
| Доля домов 100–150 м² в сделках | 25% | 38% |
| Доля домов 150–200 м² | 6,9% | 9,1% |
| Средний ежемесячный платёж | 46,6 тыс. ₽ | 43,4 тыс. ₽ |
| Средний чек сделки | — | 5,5–6,1 млн ₽ |
Vision
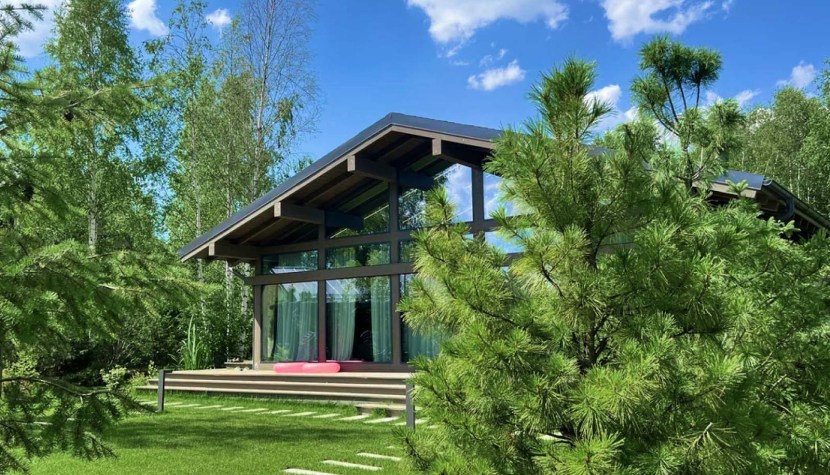
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Почему дома стали больше, а платёж — меньше
На первый взгляд рост площади при падении платежа выглядит нелогично, но объяснение простое: снижение платежа связано не с удешевлением домов, а с изменением условий кредитования — увеличением сроков ипотеки и распространением семейной ипотеки со ставкой до 6% на строительство частного жилья. При растянутом сроке и субсидированной ставке дом большей площади обходится заёмщику в ту же или даже меньшую ежемесячную сумму, чем компактный дом двумя годами раньше на рыночных условиях. Это подтверждает и общий рост доли ипотеки на ИЖС: объём выдачи ипотеки на загородные дома в июле 2026 года продолжил расти опережающими темпами относительно квартирного сегмента.
Свою роль играет и распространение эскроу-счетов при строительстве частных домов: банки охотнее одобряют кредиты на дома большей площади, если стройка идёт через аккредитованного подрядчика с эскроу — риск недостроя для банка ниже, а значит доступнее и условия для заёмщика.
Что это значит для покупателя в Подмосковье
Для тех, кто выбирает между компактным домом «на вырост» и просторным сразу, статистика говорит в пользу второго варианта: при текущих условиях ипотеки разница в ежемесячном платеже между домом 100 м² и домом 150 м² может быть менее ощутимой, чем кажется на этапе выбора проекта, — особенно если строительство идёт по программе с субсидированной ставкой. При этом рост среднего чека до 5,5–6,1 млн рублей — это уже уровень, сопоставимый с готовым домом в организованном посёлке с инженерией и дорогами, а не только с индивидуальным строительством «в чистом поле».
- Сравните ежемесячный платёж для дома на 20–30% больше желаемой площади — при длинном сроке разница может оказаться небольшой.
- Уточните у банка, доступна ли семейная ипотека или эскроу-схема для конкретного проекта — это напрямую влияет на итоговый платёж.
- Считайте не только площадь дома, но и стоимость его содержания — больше метров означает больше расходов на отопление и обслуживание.
- Если бюджет ограничен, посмотрите готовые дома в организованных посёлках с уже проведёнными коммуникациями — итоговый чек может быть сопоставим с индивидуальным строительством по ипотечным программам, но без рисков долгостроя.
Частые вопросы
На сколько выросла средняя площадь дома, который берут в ипотеку в 2026 году?
Доля домов площадью 100–150 м² в ипотечных сделках выросла с 25% в январе 2025 года до 38% в июне 2026-го, по данным аналитики Домклик.
Сколько стоит дом в ипотеку в среднем по России в 2026 году?
Средний чек ипотечной сделки на загородный дом составляет 5,5–6,1 млн рублей.
Почему ежемесячный платёж снизился, если дома стали больше?
Снижение платежа с 46,6 тыс. до 43,4 тыс. рублей связано с увеличением сроков кредитования и распространением льготных программ вроде семейной ипотеки со ставкой до 6%, а не с удешевлением самих домов.
Какая доля ипотечных кредитов сейчас приходится на загородную недвижимость?
Около 40% всех рыночных ипотечных кредитов, выданных в первом полугодии 2026 года, пришлось на загородную недвижимость — это один из самых быстрорастущих сегментов ипотечного портфеля.