
Покупка квартиры в ипотеку без первоначального взноса остается сложной задачей, но определенные возможности, чтобы выйти из затруднительного положения, имеются. Такие опции востребованы среди тех, кто не накопил средства на первоначальный платеж, но имеет стабильный доход или альтернативные возможности.
Рассмотрим, как взять ипотеку без первоначального взноса: решения, подводные камни и пошаговый гайд.
Способы оформления
Банки обычно требуют заплатить начальный взнос, чтобы снизить свои риски. Закон не устанавливает минимальный взнос по рыночной ипотеке — его определяет банк. В 2026 году это обычно от 20,1% цены объекта: кредиты со взносом до 20% Банк России ограничивает лимитами — по новостройкам с 1 октября 2026 года они могут составлять не больше 5% выдач банка. По семейной ипотеке взнос — не менее 20%. Однако имеется несколько способов обойти это требование, используя дополнительные гарантии или специальные программы:
- Залог недвижимого имущества. Заемщик может предоставить в залог квартиру, дом или другую собственность, покрывающую часть стоимости нового жилья. Например, если имеется вторая квартира, банк оценит ее и учтет в качестве эквивалента взноса. В 2026 году именно так устроены предложения «без первоначального взноса» у крупных банков. Однако при неуплате кредита заложенное имущество может быть продано.
- Государственные субсидии. Социальная выплата молодым семьям покрывает не менее 30% расчетной стоимости жилья для семьи без детей и не менее 35% — для семьи с детьми, и ее можно направить на первоначальный взнос.
- Кредит на взнос. Заемщик берет потребительский кредит, чтобы оплатить первый платеж. Это увеличивает долговую нагрузку, поскольку придется выплачивать два кредита одновременно: банк учтет потребительский кредит в показателе долговой нагрузки (ПДН) и при высокой нагрузке может отказать. Кредит того же банка на ту же квартиру в собственный взнос не засчитывается.
- Акции застройщиков. Некоторые строительные компании вместе с банками предлагают купить жилье с ипотекой без первоначального взноса в конкретных новостройках. Подобные программы чаще всего имеют повышенные ставки или ограничения по срокам. Банк России предупреждает: в первоначальный взнос засчитываются только собственные средства покупателя, а стоимость «бесплатного» взноса нередко заложена в цену квартиры — сравните ее с похожими предложениями без акции.
Выбор способа зависит от вашей ситуации. Залог недвижимости подходит владельцам имущества, субсидии – участникам госпрограмм, а кредит на взнос – обладателям высоких доходов. Акции застройщиков требуют внимательного изучения условий, поскольку зачастую предполагают дополнительные расходы.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Что делать, если не хватает денег на первоначальный взнос по ипотеке?
Недостаток средств – распространенная проблема, но она решается при помощи альтернативных источников финансирования или поддержки. Важно заранее оценить свои возможности и выбрать наиболее безопасный вариант.
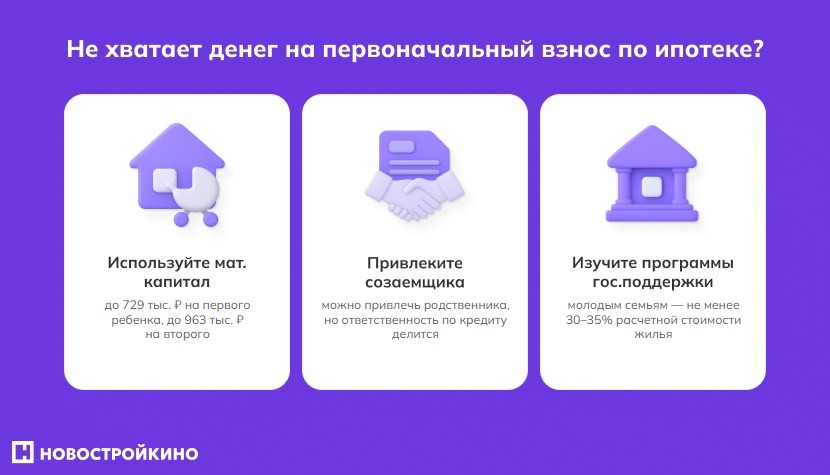
Первый шаг – изучение государственных программ. Молодые семьи, где обоим супругам (или единственному родителю) не больше 35 лет на дату включения в список претендентов, вправе получить социальную выплату — не менее 30% расчетной стоимости жилья без детей и не менее 35% с детьми. Семья должна быть признана нуждающейся в жилье. Для участия нужно подать заявку через местную администрацию или портал «Госуслуги», предоставив справки о доходах и составе семьи. Многодетным семьям государство выплачивает 450 тыс. рублей, но эти деньги идут на погашение уже взятой ипотеки, а не на первоначальный взнос.
Другой вариант, где взять ипотеку без первоначального взноса, – применение маткапитала. С 1 февраля 2026 года его размер – 728 921,90 руб. на первого ребенка; при рождении второго семья получает еще 234 321,27 руб., а если права на капитал раньше не было – 963 243,17 руб. на второго ребенка. На первоначальный взнос капитал можно направить сразу после рождения ребенка, не дожидаясь трех лет. Для оформления требуется подать заявление в Социальный фонд России. Дети должны получить доли в собственности после покупки жилья.
Если субсидии или маткапитал недоступны, оформить ипотеку без первоначального взноса из личных средств можно путем привлечения созаемщика, например, родственника, располагающего необходимой суммой. Однако созаемщик разделяет ответственность по кредиту, что требует предварительного согласия.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Как оформить ипотеку без первоначального взноса?
Получение ипотеки без первоначального взноса в Москве и регионах – это про тщательную подготовку и соблюдение четкой последовательности действий. Следуя этим шагам, можно увеличить шансы на одобрение и избежать лишних сложностей.
Шаг 1: выбор подходящего варианта
Решите, какой способ использовать: залог недвижимости, госпрограмму, потребительский кредит или акцию застройщика. Сравните условия банков и программ.
Шаг 2: подготовка бумаг
Соберите паспорт, СНИЛС, справку о доходах и суммах налога (бывшая 2-НДФЛ — у работодателя, в личном кабинете налогоплательщика или на «Госуслугах»), копию трудовой книжки. Для маткапитала потребуется сертификат, для залога – документы о праве собственности на недвижимое имущество и отчет о его оценке.
Шаг 3: подача заявки
Оформите заявку через сайт банка, приложение или в офисе. Укажите, что ипотека оформляется без внесения платежа, и приложите подтверждающие документы.
Шаг 4: поиск жилья
Выберите недвижимость, соответствующую требованиям банка и программы (новостройка, жилье на вторичном рынке в определенных регионах или участок для строительства).
Шаг 5: заключение договора
После одобрения подпишите кредитный договор, оформите страховку на жилье (страхование залога обязательно по закону, страхование жизни — добровольное) и зарегистрируйте сделку в Росреестре.
Резюме
Перед подачей заявки важно рассчитать финансовую нагрузку. Ипотека без взноса увеличивает сумму кредита и ежемесячные платежи, что может быть сложно при ограниченном бюджете. Использование потребительского кредита или залога повышает риски: при неуплате можно потерять заложенное имущество или столкнуться с просрочками.
Внимательно изучите договор, чтобы исключить скрытые комиссии, и сравните предложения нескольких банков. Например, акционные программы застройщиков могут увеличить переплату из-за повышенной ставки.