
Банкротство дольщика с ипотекой на новостройку не списывает долг автоматически и не спасает квартиру: права требования по ДДУ — это имущественное право, а не жилье в собственности, поэтому защита единственного жилья к строящейся квартире не применяется. С 3 апреля 2026 года при продаже уже оформленного единственного ипотечного жилья должнику передают до 10% выручки, но не больше суммы первоначального взноса и уплаченных платежей по ипотеке.
Можно ли банкротиться, если есть ипотека на строящуюся новостройку
Банкротство физлица регулирует Федеральный закон «О несостоятельности (банкротстве)» № 127-ФЗ, и он не делает исключения для должников с действующей ипотекой — наличие кредита на новостройку не мешает подать на банкротство через арбитражный суд. Внесудебная процедура через МФЦ дольщику с ипотекой почти всегда недоступна: в лимит от 25 тысяч до 1 млн рублей засчитывается весь остаток ипотеки, даже если срок платежей еще не наступил. Проблема для дольщика в другом: ипотечный долг относится к обеспеченным обязательствам, и предмет залога — сама квартира или, если дом еще строится, права требования по ДДУ — становится имуществом, которое в первую очередь идет на расчеты с банком.
Если дом уже сдан и право собственности зарегистрировано, ипотечная квартира — залоговое жилье, которое включается в конкурсную массу и реализуется в деле о банкротстве, несмотря на то, что для необремененного жилья в законе есть исполнительский иммунитет. С 2024 года есть альтернатива: должник может заключить с банком отдельное мировое соглашение и сохранить единственное ипотечное жилье (ст. 213.10-1 закона о банкротстве). Для прав по ДДУ до сдачи дома этот механизм не работает — он касается только жилого помещения. Если же дом еще строится, а права собственности на квартиру еще нет, ситуация сложнее: должник обладает не правом собственности, а правом требования передачи квартиры по ДДУ, и именно это право управляющий оценивает и может реализовать в деле о банкротстве.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Единственное жилье и права по ДДУ — почему защита работает иначе
Для уже оформленного в собственность единственного жилья действует исполнительский иммунитет: взыскание на такое жилье по общему правилу не обращается, кроме случаев, когда оно находится в ипотеке. Если жилье заложено по ипотечному кредиту, иммунитет не действует и жилье включается в реализацию независимо от того, единственное оно или нет — это прямо следует из оговорки об ипотеке в норме об имущественном иммунитете должника.
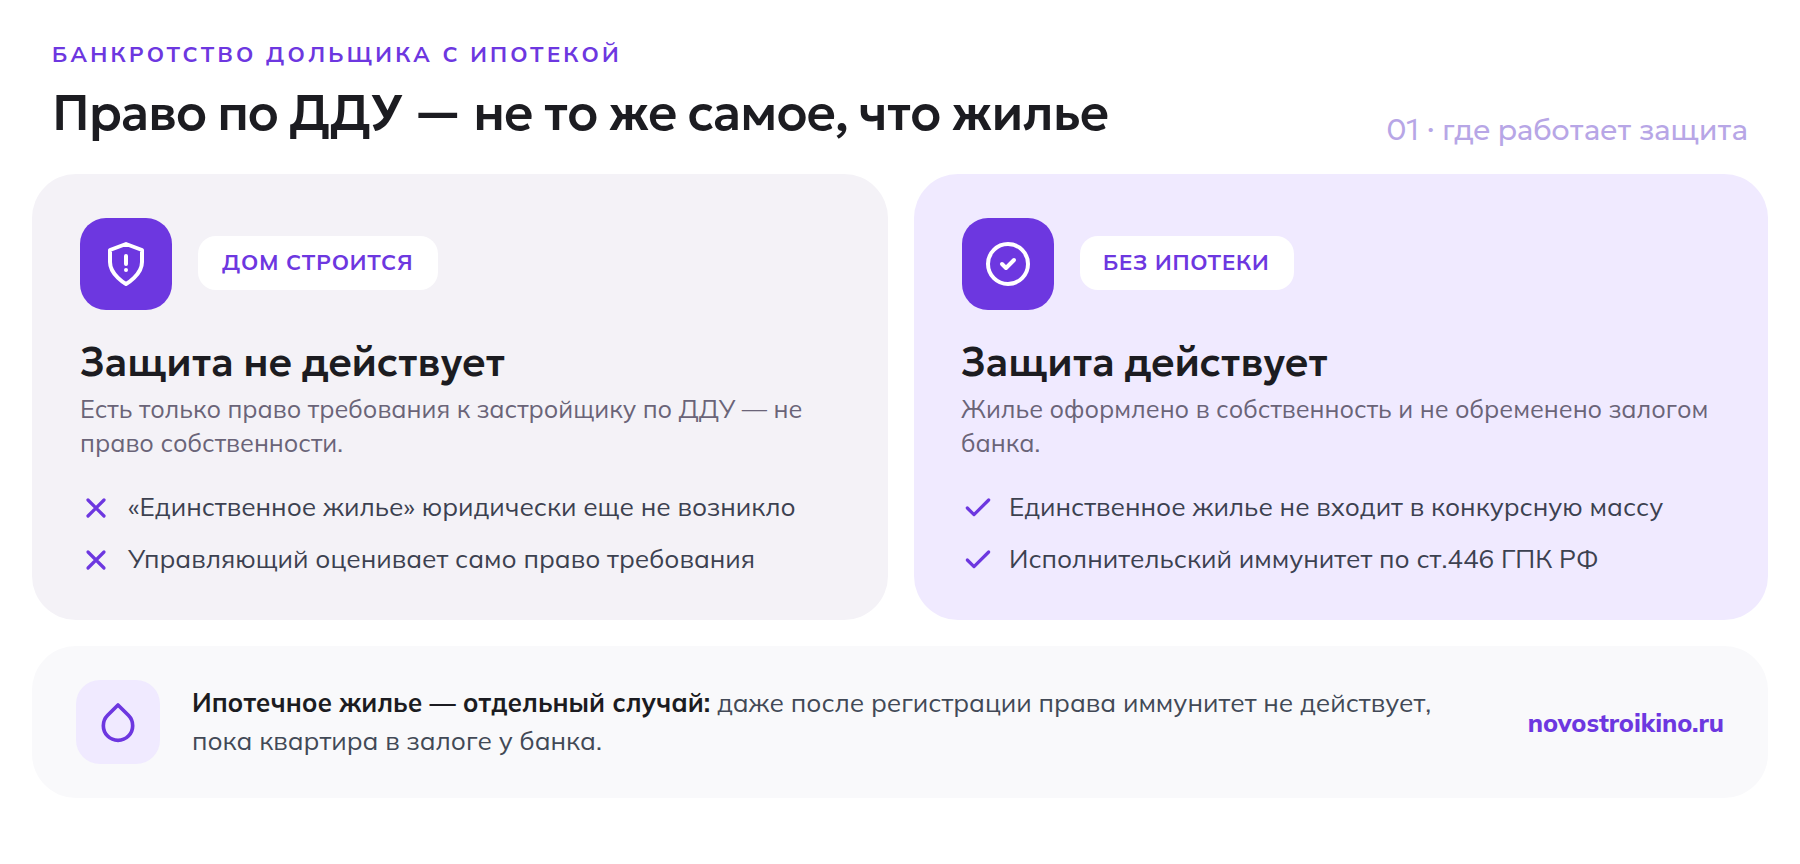
Строящаяся квартира по ДДУ формально еще не является «жилым помещением» в значении этой нормы — у дольщика есть только обязательственное право требования к застройщику, а не право собственности. Из-за этого к правам по ДДУ до оформления собственности аргумент «это мое единственное жилье» применить напрямую нельзя: предмета, который можно было бы защитить как жилье, с точки зрения реестра прав еще не существует. На практике это означает, что финансовый управляющий оценивает именно право требования как актив должника и включает его стоимость в расчеты с кредиторами, а не ждет до момента регистрации права собственности.
Что делает финансовый управляющий с долгом и правами по ДДУ
После признания гражданина банкротом его имуществом распоряжается финансовый управляющий: он формирует конкурсную массу, оценивает активы и рассчитывается с кредиторами в порядке очереди. Применительно к ДДУ с даты признания банкротом все права по договору осуществляет только финансовый управляющий от имени гражданина: он ведет дела с застройщиком и может продать право требования на торгах — покупатель займет место дольщика в договоре.
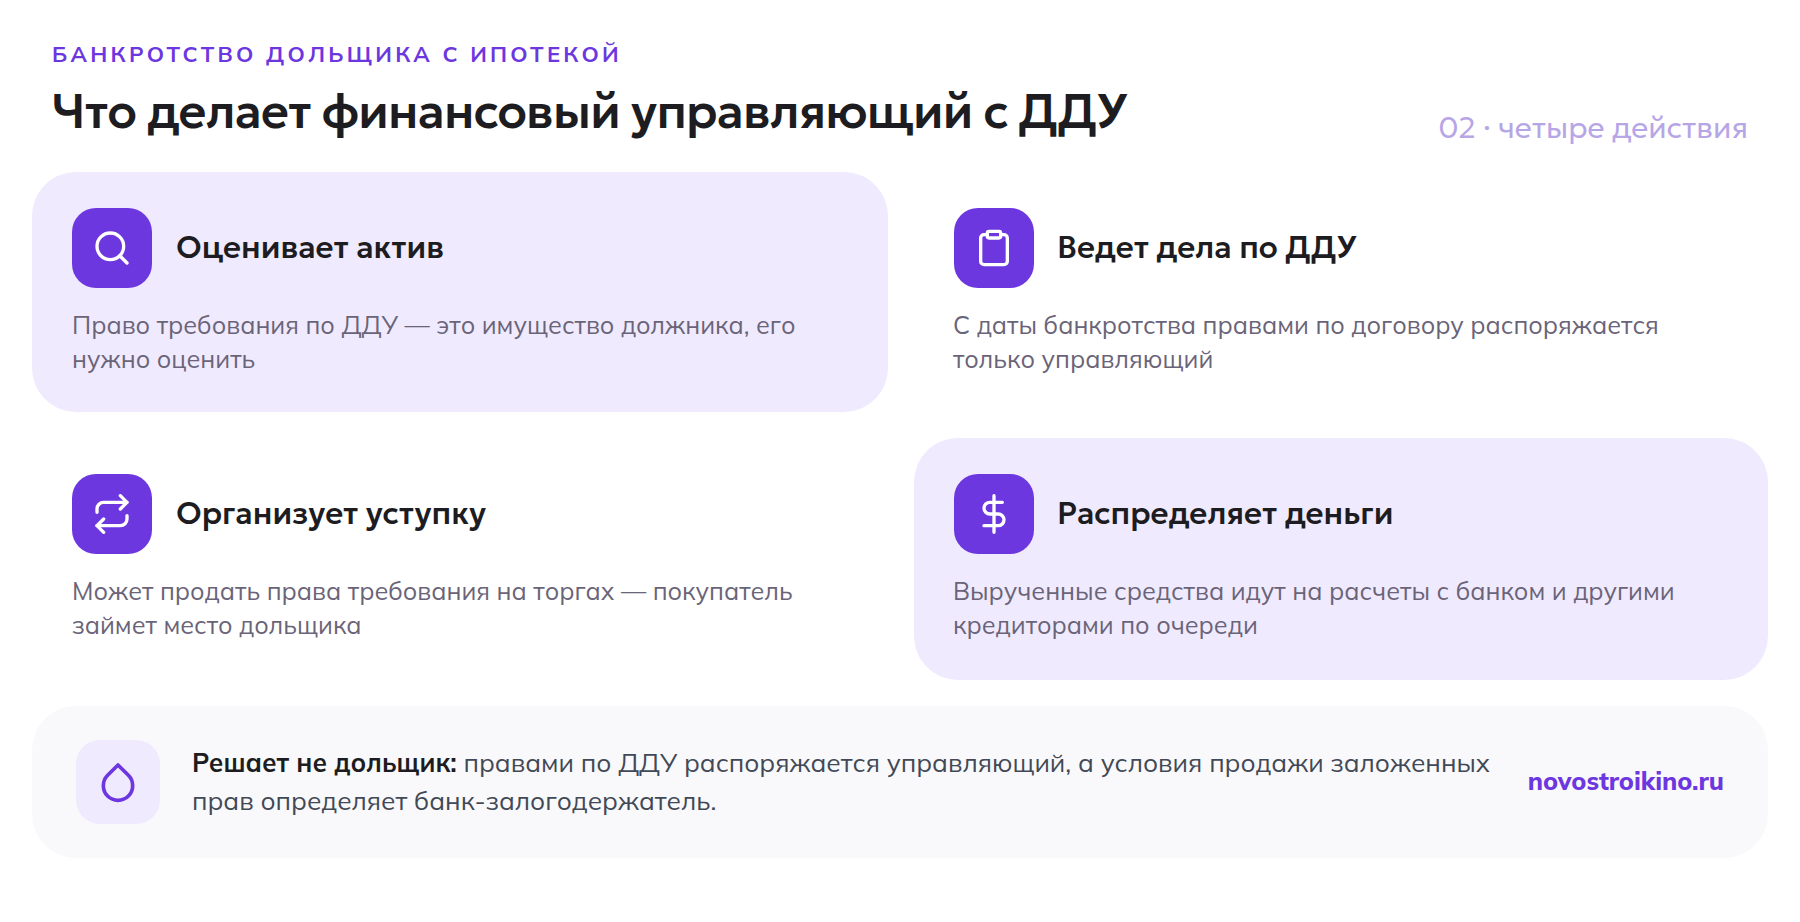
У гражданина-дольщика в деле о банкротстве по сути есть два практических сценария развития ситуации с застройщиком: сохранить право на получение квартиры, если найдутся средства погасить остаток ипотечного долга и требования банка будут удовлетворены из других источников, либо допустить реализацию права требования — тогда квартиру по итогам сделки получит новый покупатель, а вырученные деньги пойдут на погашение долга перед банком и другими кредиторами. Выбор делает не сам дольщик: с даты признания банкротом правами по ДДУ распоряжается финансовый управляющий, а если права в залоге у банка, начальную цену и условия торгов определяет банк-залогодержатель; разногласия с управляющим решает суд.
Что будет с деньгами на счете эскроу при банкротстве дольщика
Деньги, которые дольщик уже внес на счет эскроу по ДДУ, не являются его свободными средствами на банковском счете — они заблокированы в пользу застройщика до исполнения договора и не выдаются ни дольщику, ни напрямую кредиторам до наступления оснований для раскрытия или возврата счета. При банкротстве дольщика это означает, что сами деньги на эскроу нельзя просто взыскать и распределить между кредиторами — в оборот для кредиторов попадает именно право требования по ДДУ как актив, а судьба денег на счете следует судьбе этого договора: сохранится договор — счет раскроется застройщику при сдаче дома, будет расторгнут — деньги вернутся с эскроу: если ДДУ оплачен ипотекой, их перечисляют на залоговый счет дольщика, права по которому в залоге у банка, поэтому банк получает их как залоговый кредитор; без ипотеки деньги поступают на счет дольщика и входят в конкурсную массу.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Новая норма 2026 года: 10% от продажи ипотечного жилья должнику
С 3 апреля 2026 года действует статья 213.27-1 закона о банкротстве, ее ввел Федеральный закон от 23.03.2026 № 62-ФЗ: если проданная ипотечная квартира — единственное жилье должника и его семьи, часть выручки остается гражданину. Это изменение подтверждает ФНС России. Порядок такой: из выручки сначала покрывают расходы на продажу, затем 80% остатка идет банку-залогодержателю (но не больше его требований с процентами и неустойками), 10% — кредиторам первой и второй очереди, если на них не хватает другого имущества, и еще 10%, но не больше суммы первоначального взноса и уже внесенных ипотечных платежей, исключаются из конкурсной массы и передаются должнику. Деньги проходят через специальный счет, который открывает финансовый управляющий. Суд может уменьшить сумму для должника, если на нее можно купить явно избыточное жилье или должник действовал недобросовестно.
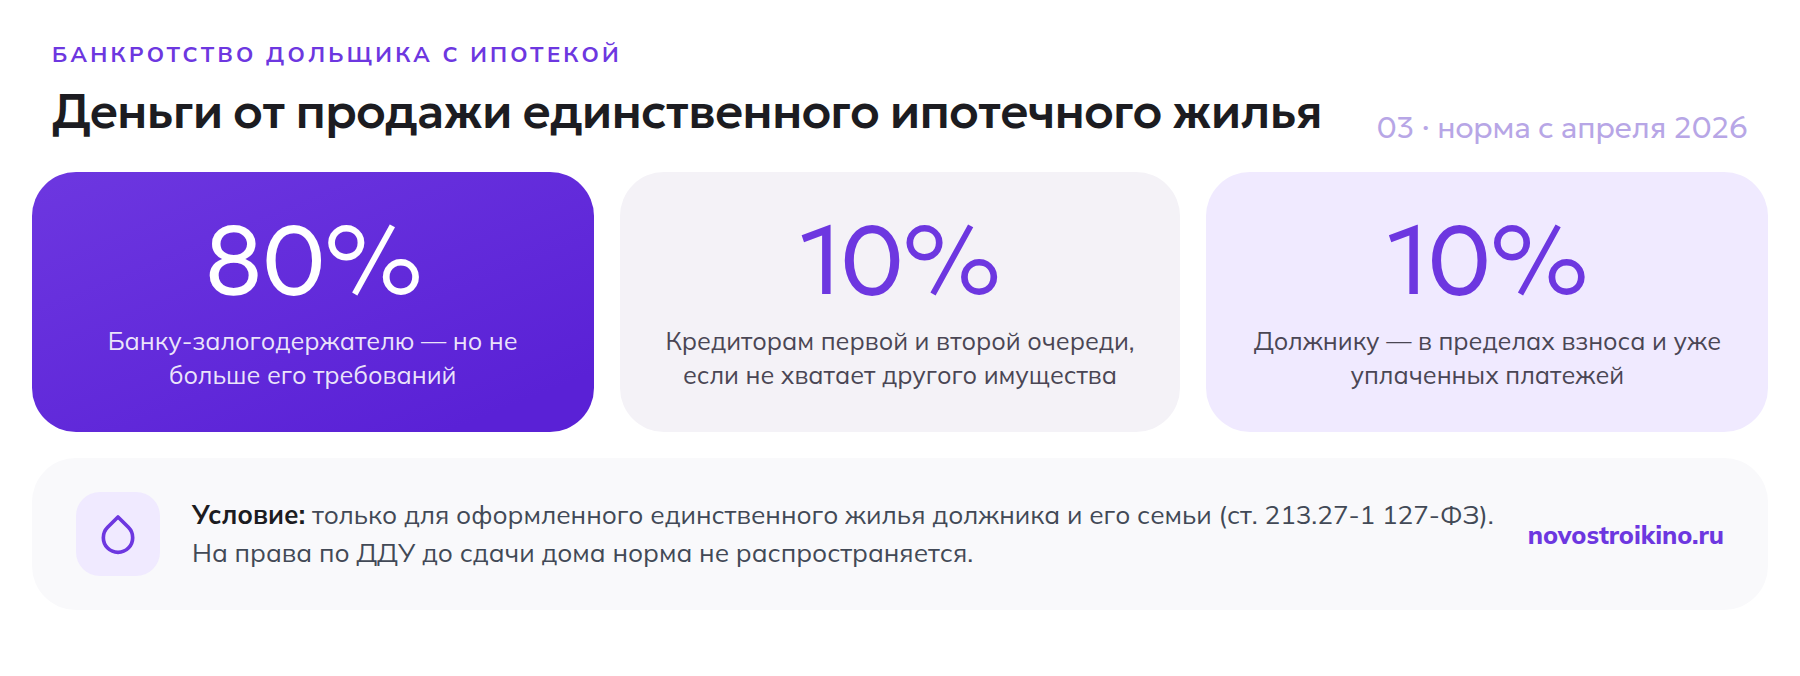
Для дольщика это правило работает, только если к моменту продажи дом сдан, право собственности зарегистрировано, квартира в ипотеке и это единственное жилье, в котором живут должник и его семья. Пока дом не сдан, управляющий продает право требования по ДДУ, а не жилое помещение, и норма о 10% к нему по своему тексту не применяется: выручку делят по общему правилу для заложенного имущества — 80% банку, 10% кредиторам первой и второй очереди, остаток на расходы процедуры и снова банку. Должнику достается только то, что останется после всех расчетов.
| Этап | Что является активом в банкротстве | Применяется ли защита единственного жилья | Что получит должник |
|---|---|---|---|
| Дом строится, акта приема-передачи нет | Право требования по ДДУ (имущественное право) | Нет — права собственности на жилье еще не возникло | Как правило, ничего: выручку от продажи прав делят по п. 5 ст. 213.27 закона о банкротстве (80% банку, 10% кредиторам первой и второй очереди, остаток на расходы процедуры и банку) |
| Дом сдан, право собственности зарегистрировано, ипотека не погашена | Квартира как предмет залога | Нет — ипотечное жилье не защищено иммунитетом даже как единственное | До 10% выручки в пределах взноса и уплаченных платежей (с 3 апреля 2026 года), если жилье единственное, либо сохранение квартиры по отдельному мировому соглашению с банком |
| Ипотека полностью погашена до банкротства | Квартира без обременения | Да, если жилье единственное для проживания | Квартира не включается в конкурсную массу |
Чем банкротство дольщика отличается от банкротства застройщика
Это два разных по субъекту и по правовым последствиям процесса, которые легко перепутать из-за схожих слов. Банкротство застройщика — банкротство юридического лица-девелопера, при котором права дольщиков защищает эскроу-схема и Фонд развития территорий, а сам дольщик в этой процедуре — кредитор, а не банкрот; подробно процедура и права дольщика в такой ситуации разобраны в материале о том, что делать дольщику при банкротстве застройщика новостройки. Банкротство дольщика, о котором эта статья, — банкротство самого гражданина-покупателя как физического лица из-за его личных долгов, и здесь уже сам дольщик — должник, а не кредитор. Если одновременно банкротится и застройщик, требование гражданина в реестре участников строительства сохраняется, но распоряжается им финансовый управляющий, а после продажи прав на торгах место дольщика занимает покупатель.
Сама норма о сохранении 10% от продажи ипотечного жилья, упомянутая выше, стала самостоятельным инфоповодом 2026 года; хронологию принятия и общий смысл закона для любого ипотечного заемщика, а не только дольщика по ДДУ, можно уточнить в новости о том, как Госдума приняла закон о сохранении 10% от продажи ипотечного жилья.
Что делать дольщику с ипотекой, если банкротство неизбежно
Если платежи по ипотеке на новостройку стали непосильными и банкротство выглядит единственным выходом, разумно пройти несколько шагов до подачи заявления, а не после.
- Оценить реальную стоимость прав требования по ДДУ на текущем этапе готовности — от нее будет отталкиваться финансовый управляющий.
- Поговорить с банком об ипотечных каникулах на новостройку или реструктуризации — иногда это выгоднее, чем банкротство, и сохраняет шанс достроить квартиру для себя.
- Уточнить у юриста, попадает ли конкретная ситуация под внесудебное банкротство (общий долг вместе с остатком ипотеки — не больше 1 млн рублей) или потребуется судебная процедура с финансовым управляющим.
- Собрать документы по ДДУ, всем платежам на эскроу и графику ипотеки — это ускорит оценку прав требования управляющим.
- Не пытаться вывести права по ДДУ на третье лицо перед подачей на банкротство — такие сделки оспариваются, а должник дополнительно рискует обвинением в неправомерных действиях при банкротстве.
Итог для дольщика с ипотекой на новостройку: банкротство не «списывает» квартиру без последствий и не защищает строящееся жилье так же, как уже оформленную единственную квартиру без ипотеки. Норма 2026 года о передаче должнику до 10% выручки работает только для оформленного единственного жилья — на права по ДДУ до сдачи дома она не распространяется.
Частые вопросы
Можно ли обанкротиться, если есть ипотека на строящуюся новостройку?
Да, закон о банкротстве не делает для ипотечных заемщиков исключения. Но ипотечный долг — обеспеченное обязательство, и права требования по ДДУ или сама квартира (после сдачи дома) становятся активом, который учитывается при расчетах с банком.
Заберут ли права по ДДУ при банкротстве дольщика?
Да, права требования по ДДУ входят в конкурсную массу. Финансовый управляющий оценивает их и может продать на торгах, тогда покупатель займет место дольщика в договоре. Если права в залоге у банка по ипотеке, условия продажи определяет банк, а выручку делят по правилам для залогового имущества.
Распространяется ли защита единственного жилья на квартиру по ДДУ?
Нет, пока дом не сдан и право собственности не зарегистрировано, у дольщика есть только право требования, а не жилье в собственности, поэтому аргумент «единственное жилье» к нему в прямом виде не применяется. После оформления права собственности ипотечное жилье все равно не защищено иммунитетом, потому что оно в залоге у банка.
Что будет с деньгами на счете эскроу при банкротстве дольщика?
Деньги на эскроу заблокированы в пользу застройщика и не взыскиваются напрямую — активом для кредиторов становится право требования по ДДУ, а судьба денег на счете зависит от того, сохранится договор или будет расторгнут.
Сколько денег вернут должнику при продаже ипотечной новостройки в 2026 году?
С 3 апреля 2026 года, если проданная квартира — единственное жилье должника и его семьи, 10% выручки за вычетом расходов на продажу передают должнику, но не больше суммы первоначального взноса и уже уплаченных платежей по ипотеке. Суд может уменьшить эту сумму, если на нее можно купить явно избыточное жилье или должник действовал недобросовестно. Остальное идет банку и кредиторам первой и второй очереди.