
Единственное жилье при банкротстве физлица по общему правилу нельзя продать за долги — это защищает статья 446 ГПК РФ. Но у владельца частного дома с участком это правило работает иначе, чем у владельца квартиры: под угрозой может оказаться часть большого участка, а «роскошный» дом суд иногда разрешает продать с предоставлением замещающего жилья.
Что защищает единственное жилье от взыскания
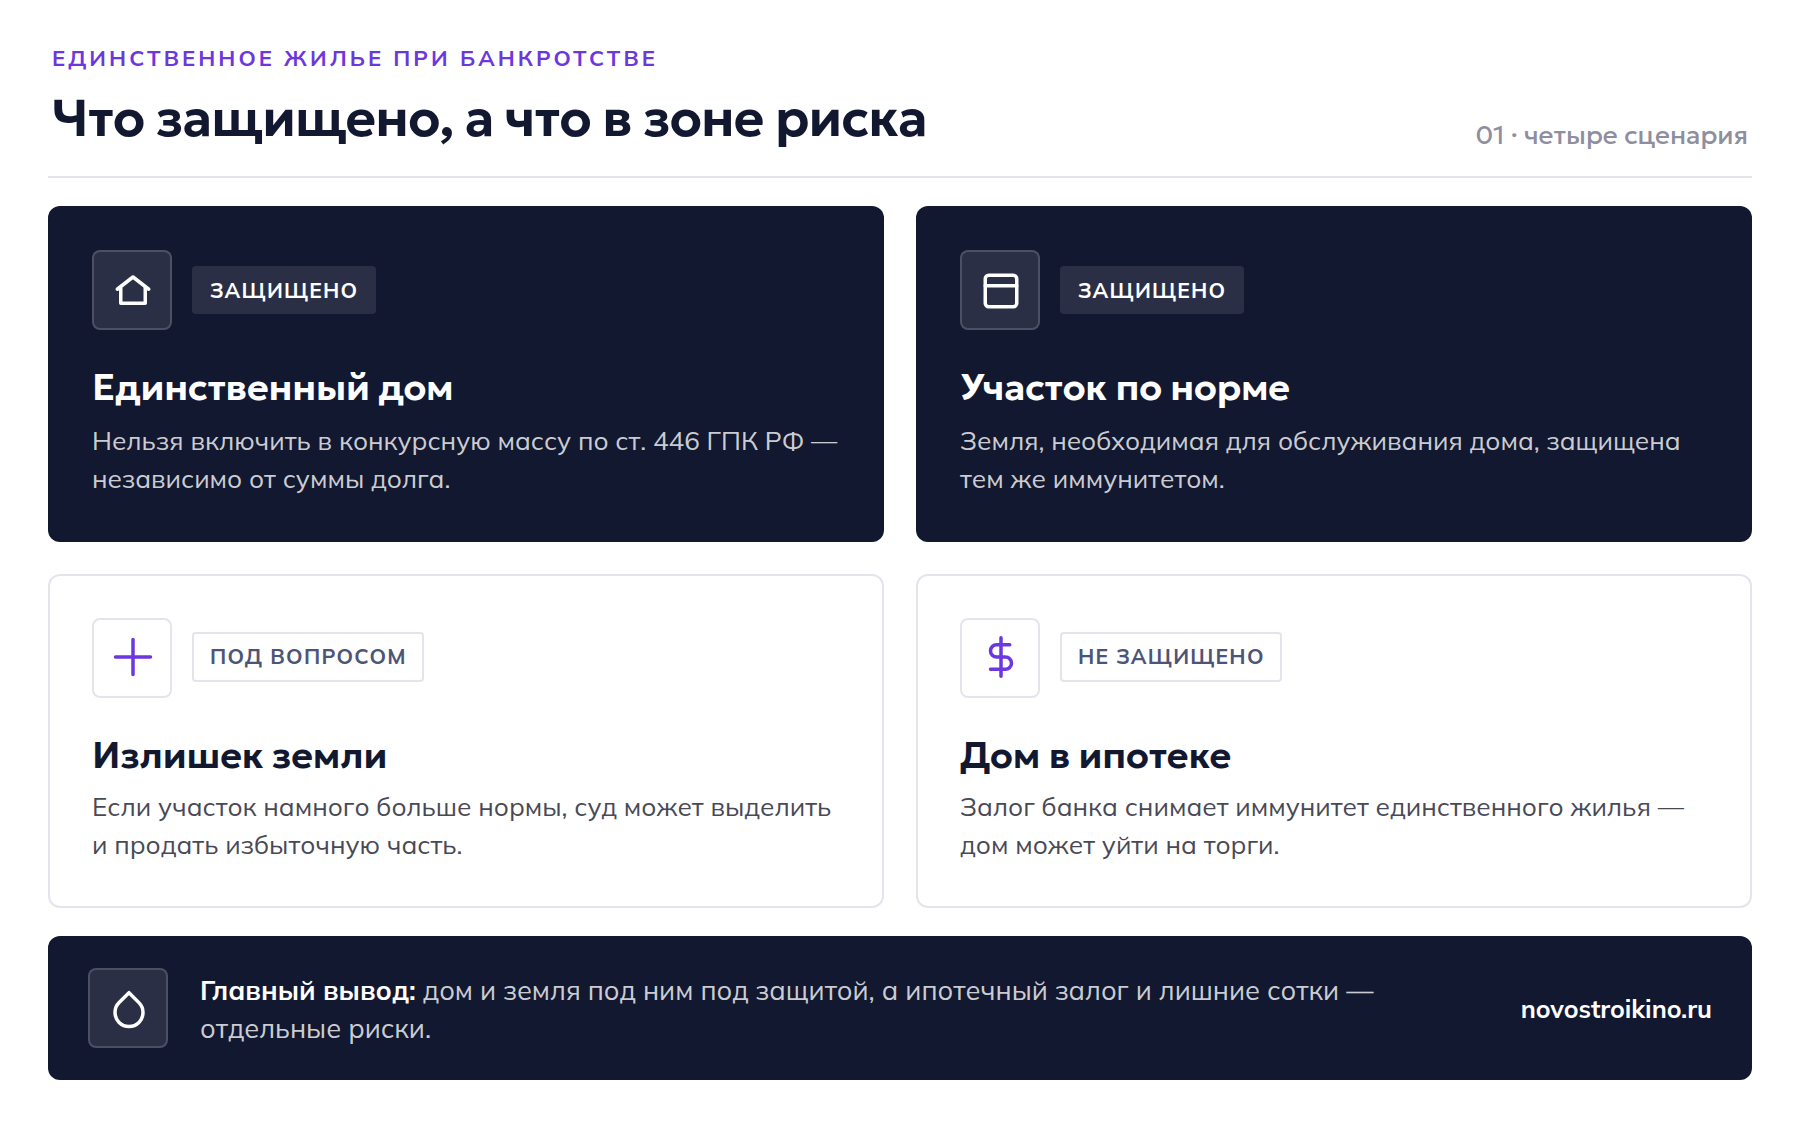
Исполнительский иммунитет единственного жилья закреплен в абзаце втором части 1 статьи 446 ГПК РФ: если у гражданина-должника есть только одно жилье, подходящее для постоянного проживания, обратить на него взыскание нельзя, даже когда человек проходит процедуру банкротства. При банкротстве это правило работает через статью 213.25 закона № 127-ФЗ «О несостоятельности (банкротстве)»: имущество, защищенное ст. 446 ГПК, исключается из конкурсной массы и не продается на торгах.
Финансовый управляющий обязан исключить единственное жилье из описи сам либо по заявлению должника. Если дом все же попал в опись по ошибке, должник подает в арбитражный суд, который ведет дело о банкротстве, ходатайство об исключении имущества из конкурсной массы — это прямое право, а не просьба об одолжении.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Что будет с земельным участком под домом
Земля под единственным жильем защищена тем же иммунитетом, что и сам дом — ее тоже нельзя продать отдельно от строения. Но на практике участок при ИЖС или в СНТ часто больше, чем нужно для обслуживания одного дома: 10–15 соток и более. Правовая позиция, которую применяют суды, разделяет участок на часть, необходимую для использования дома, и «избыточную» часть сверх нее.
Если площадь участка явно превышает необходимую для дома норму и участок технически можно разделить без несоразмерного ущерба зданию, финансовый управляющий вправе поставить вопрос о выделении и продаже лишней части земли отдельным лотом — сам дом и участок под ним при этом остаются у должника. Это специфический риск именно для частного дома: у квартиры такой «избыточной» земли не бывает.
Если дом в ипотеке — правило другое
Исполнительский иммунитет единственного жилья не действует, если дом находится в залоге по ипотеке, даже если это единственное жилье должника. Банк как залоговый кредитор имеет право требовать обращения взыскания на предмет залога независимо от того, что у человека нет другого жилья — такое исключение прямо предусмотрено абзацем вторым части 1 статьи 446 ГПК РФ.
На деле это означает: если банкротится собственник дома с непогашенной ипотекой, именно банк-залогодержатель с наибольшей вероятностью добивается продажи дома на торгах, а не обычные кредиторы по потребительским долгам. Семьям, у которых дом куплен в ипотеку, перед подачей на банкротство стоит отдельно оценить именно этот риск — он не снимается статусом единственного жилья. Но с 2026 года часть выручки от продажи такого дома остается у должника: по статье 213.27-1 закона о банкротстве (введена законом от 23.03.2026 № 62-ФЗ) до 80% выручки идет банку, а до 10% — в пределах первоначального взноса и уже внесенных платежей — возвращается должнику.
| Ситуация с домом или участком | Защищен ли иммунитетом | Что может сделать суд/управляющий | Что делать должнику |
|---|---|---|---|
| Единственный дом стандартной площади на участке по норме | Да | Исключить из конкурсной массы, не трогать | Подать заявление об исключении, если дом все же включили в опись |
| Единственный дом на участке намного больше нормы обслуживания | Дом — да, лишняя земля — под вопросом | Поставить вопрос о выделении и продаже избыточной части участка | Заранее оценить, можно ли технически разделить участок, подготовить возражения |
| Дом в ипотеке (залог банка), другого жилья нет | Нет | Обратить взыскание как на предмет залога, выставить на торги | Договариваться с банком о реструктуризации до подачи на банкротство |
| «Роскошный» дом, явно избыточный по площади и стоимости | Условно — только при предоставлении замещающего жилья | Продать с одновременным предоставлением должнику другого жилья | Через собрание кредиторов настаивать на расчете стоимости замещающего жилья |
Доля в доме: когда защита не работает
Если должник владеет не целым домом, а долей в нем — например, после развода или наследования — иммунитет единственного жилья распространяется на долю только тогда, когда у должника нет другого жилья вообще, включая долю в другом объекте. Закон не дает абсолютной защиты доли как таковой: суд оценивает, является ли эта доля фактически единственным местом, где человек может жить.
Отдельная сложность — если на одном участке у должника два строения: например, старый дачный дом и новый жилой дом. Правило единственного жилья защищает только то строение, в котором должник реально живет на постоянной основе и которое пригодно для проживания; второе здание в этом случае иммунитетом не защищено и может войти в конкурсную массу.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →«Роскошное» жилье: когда суд разрешает продать даже единственный дом
До 2021 года иммунитет единственного жилья применялся практически без исключений, независимо от его размера и стоимости. Эту практику скорректировал Конституционный Суд РФ: он признал, что абсолютная защита жилья, явно превышающего разумно достаточный для семьи уровень, не соответствует цели нормы — обеспечить человеку крышу над головой, а не сохранить конкретный дорогой объект.
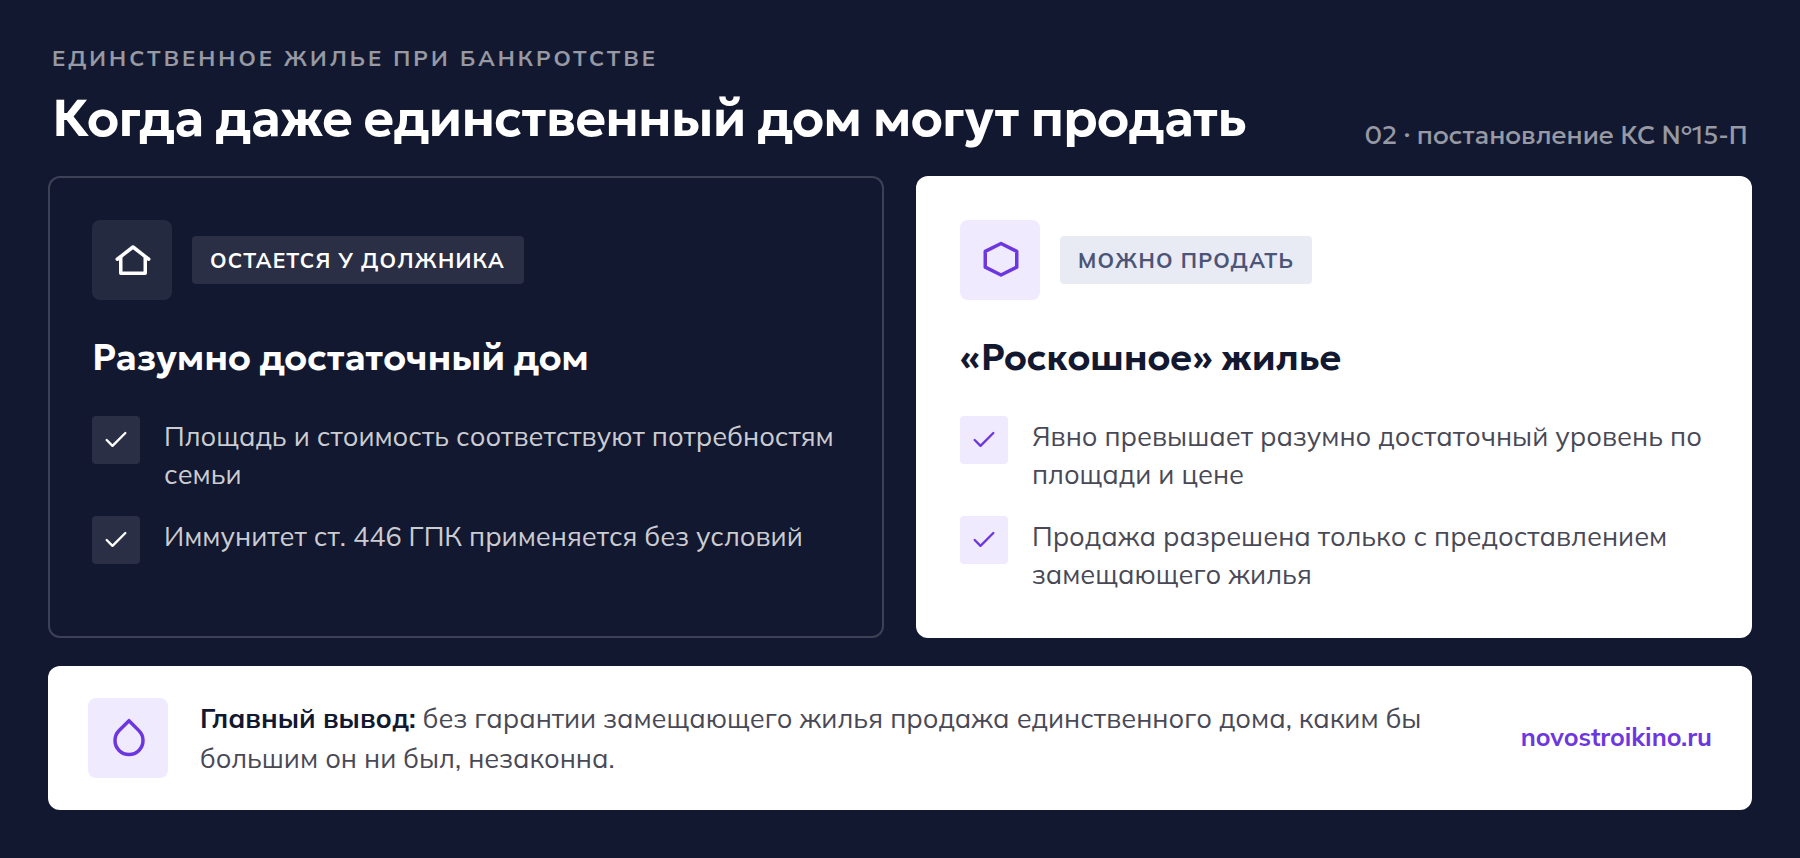
После этого решения суды получили право разрешать продажу «роскошного» единственного жилья, но только при одновременном выполнении условия: должнику заранее предоставляется замещающее жилье меньшей площади и стоимости, пригодное для постоянного проживания, а разница от продажи идет кредиторам. Без гарантии такого замещающего жилья продажа единственного дома, каким бы большим он ни был, остается незаконной — собрание кредиторов обязано заранее решить вопрос о рыночной стоимости дома, расходах на продажу и параметрах замещающего жилья.
Что делать, если финансовый управляющий включил дом в опись
Если дом или участок ошибочно оказались в описи имущества, выставленного на продажу, у должника есть четкий порядок действий, а не только надежда на добрую волю управляющего.
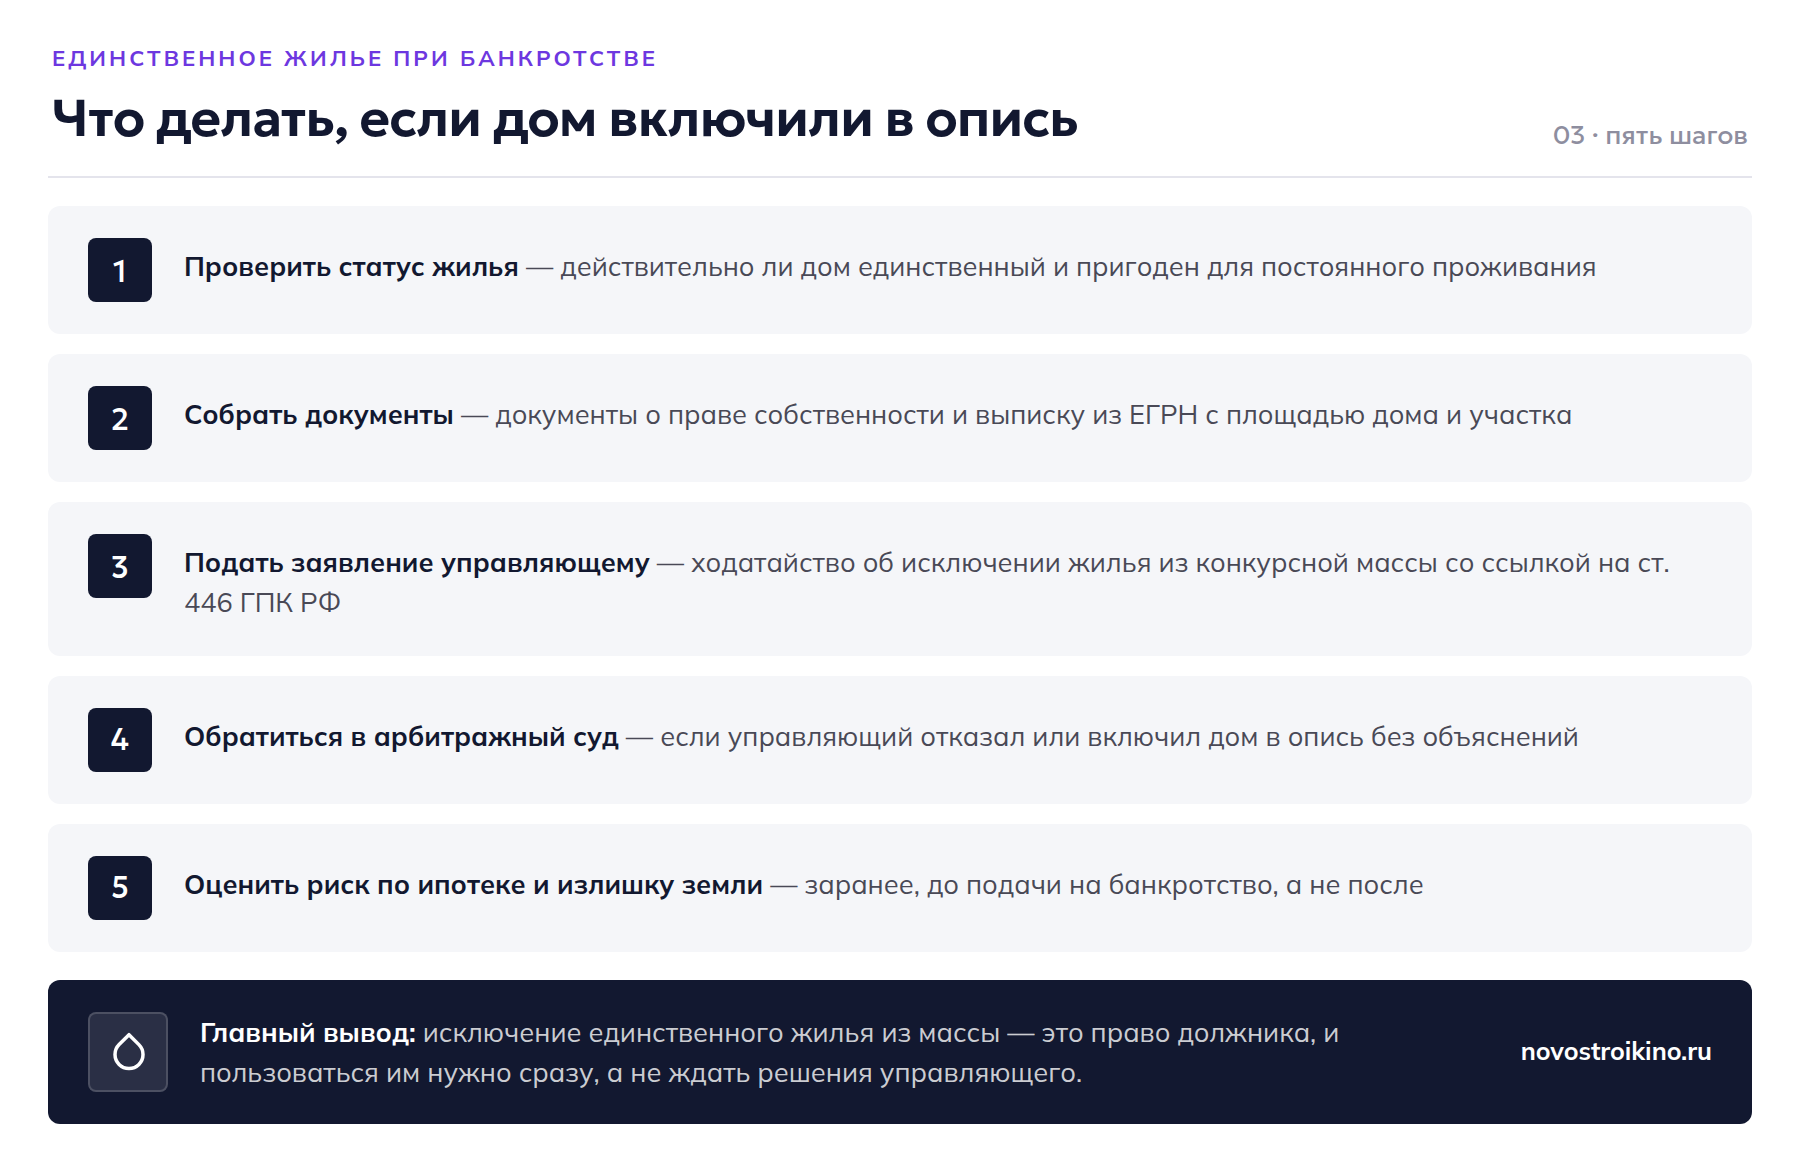
- Проверить статус жилья: действительно ли это единственный объект, пригодный для постоянного проживания должника и его семьи.
- Собрать документы о праве собственности на дом и участок и выписку из ЕГРН с характеристиками площади.
- Направить финансовому управляющему письменное заявление об исключении единственного жилья из конкурсной массы со ссылкой на ст. 446 ГПК РФ.
- Если управляющий отказал или включил в опись без объяснений — подать такое же ходатайство в арбитражный суд, рассматривающий дело о банкротстве.
- Если участок больше нормы обслуживания дома — заранее подготовить расчет, какая часть земли технически нужна дому, чтобы снизить площадь спорного «излишка».
- По ипотечному дому — обсудить с банком реструктуризацию или ипотечные каникулы до подачи на банкротство, а не после.
Отдельно стоит продумать судьбу дома заранее, если в семье есть и другая загородная недвижимость: например, при оформлении дарения участка и дома родственнику важно помнить, что сделку дарения, совершенную банкротом или будущим банкротом незадолго до процедуры, кредиторы и управляющий имеют право оспорить в суде.
Похожие риски стоит учитывать и в других жизненных ситуациях с загородной недвижимостью: например, при оформлении дома и участка по наследству новому собственнику достаются и долги, связанные с объектом, а при покупке дома в ипотеку на загородный дом стоит заранее понимать, что залоговый статус снимает защиту единственного жилья. Если участок при доме заметно больше необходимого, полезно сверить его площадь с минимальными и предельными нормами размера участка ИЖС, действующими в конкретном округе Подмосковья.
Что делать
Если у должника один дом и один участок стандартной площади — беспокоиться не о чем: иммунитет работает автоматически, но заявление об исключении из массы подать стоит в любом случае, чтобы не терять время на спор с управляющим. Если участок явно больше нормы, дом в ипотеке или в семье есть второй дом на том же участке — эти риски нужно оценивать заранее, до подачи на банкротство, а не постфактум: многие решения (реструктуризация ипотеки, раздел участка, оформление доли) гораздо проще провести, пока процедура банкротства не начата.
Частые вопросы
Забирают ли единственный дом за долги при банкротстве физлица?
Нет, если это действительно единственное жилье и оно не в залоге по ипотеке. Статья 446 ГПК РФ защищает такой дом от включения в конкурсную массу независимо от суммы долга.
Можно ли потерять земельный участок, если дом на нем единственный?
Сам участок под домом защищен так же, как и дом. Но если его площадь намного больше нормы, необходимой для обслуживания дома, суд может разрешить выделить и продать избыточную часть земли отдельно от дома.
Что будет с домом, купленным в ипотеку, при банкротстве?
Иммунитет единственного жилья на ипотечный дом не действует. Банк как залоговый кредитор вправе требовать обращения взыскания на дом независимо от того, что другого жилья у должника нет.
Как считается «роскошное» жилье, которое все-таки могут продать?
Закон не устанавливает точных метров или рублей. Суд сравнивает площадь и стоимость дома с разумно достаточным уровнем для семьи и обязательно учитывает, предоставят ли должнику замещающее жилье меньшей площади.
Что делать, если финансовый управляющий включил единственный дом в конкурсную массу?
Нужно подать управляющему, а при отказе — в арбитражный суд, который ведет дело о банкротстве, заявление об исключении дома из конкурсной массы со ссылкой на ст. 446 ГПК РФ и документами о праве собственности.