
Рыночная ипотека на новостройку по последнему обзору ДОМ.РФ (на 7 октября 2026 года) стоит в среднем 18,74% годовых, а семейная — около 10%. Разница в ежемесячном платеже на типовой квартире достигает 60 тысяч рублей. Разбираем, в каком банке сейчас дешевле занять, сколько реально платить и почему решение Банка России 23 октября может все изменить.
Сколько стоит ипотека на новостройку сегодня: ставки банков таблицей
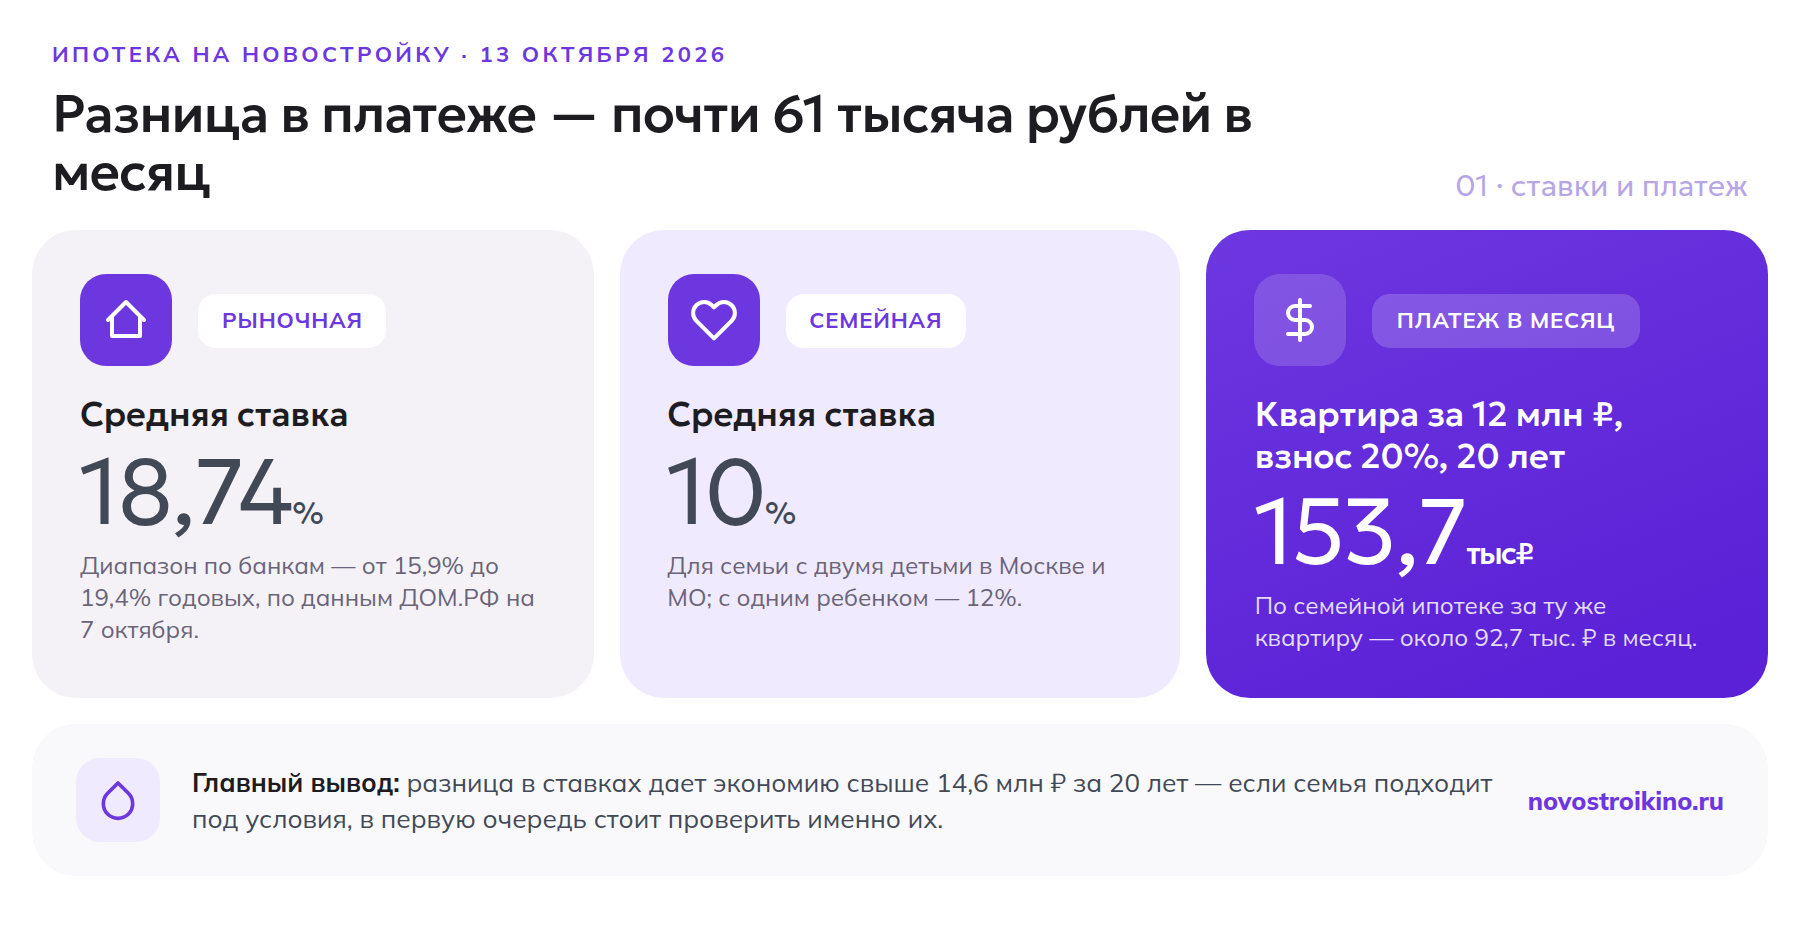
По данным обзора ДОМ.РФ на 7 октября 2026 года, рыночная ипотека на первичное жилье в российских банках колеблется от 15,9% до 19,4% годовых. Средневзвешенная ставка на первичном рынке — 18,74%, на вторичном — 18,69%: разница между покупкой готовой квартиры и новостройки по ставке почти стерлась.
| Банк | Ставка, рыночная ипотека | Ставка, семейная ипотека |
|---|---|---|
| Банк Кубань Кредит | 15,9% | — |
| Транскапиталбанк | 16,85% | — |
| Т-Банк | 16,9% | — |
| Сбер | 18,7% | 10% |
| ВТБ | 19,4% | 10% |
| Банк ДОМ.РФ | нет в обзоре | 10% |
| Совкомбанк | нет в обзоре | 9,99% |
| Средневзвешенная по рынку | 18,74% | 10% |
За неделю до этого замера ставки почти не двигались — ДОМ.РФ оценивает изменение всего в 0,01 п.п. Дальнейшая динамика зависит от решения Банка России по ключевой ставке, инфляции и стоимости фондирования банков, поэтому резких скачков в эту сторону или другую участники рынка пока не ждут.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Семейная ипотека против рыночной: когда выгоднее
С 1 октября 2026 года ставка и лимит семейной ипотеки зависят от числа детей и региона. В Москве и Подмосковье семья с одним ребенком получит 12% годовых и до 12 млн рублей, с двумя детьми — 10% и до 15 млн, с тремя — 8% и до 18 млн. Хотя бы один ребенок должен быть младше семи лет на дату договора. Средневзвешенные 10% по банкам — это ставка для семьи с двумя детьми в столичном регионе, а не для всех участников программы.
Для семей, не попадающих под льготную программу, разрыв со стандартной ипотекой остается критическим: 8–9 процентных пунктов превращаются в десятки тысяч рублей ежемесячного платежа — и это нужно закладывать в бюджет на этапе выбора квартиры, а не после подачи заявки.
Расчет: сколько реально платить за квартиру в новостройке
Возьмем типичный пример для семьи с двумя детьми (ставка 10%): однокомнатная квартира в новостройке массового сегмента Москвы стоимостью 12 млн рублей, первоначальный взнос 20% (2,4 млн рублей), срок кредита — 20 лет.
| Параметр | Рыночная ипотека, 18,74% | Семейная ипотека, 10% |
|---|---|---|
| Сумма кредита | 9,6 млн ₽ | 9,6 млн ₽ |
| Платеж в месяц | ≈153 700 ₽ | ≈92 700 ₽ |
| Переплата за весь срок | ≈27,3 млн ₽ | ≈12,6 млн ₽ |
Разница в ежемесячном платеже — почти 61 тысяча рублей, а в переплате за 20 лет — свыше 14,6 млн рублей. Семье с одним ребенком в Москве или области семейная ипотека обойдется дороже — под 12% платеж по тому же кредиту составит около 105,7 тыс. рублей в месяц, но и это почти на 48 тыс. рублей меньше рыночного.
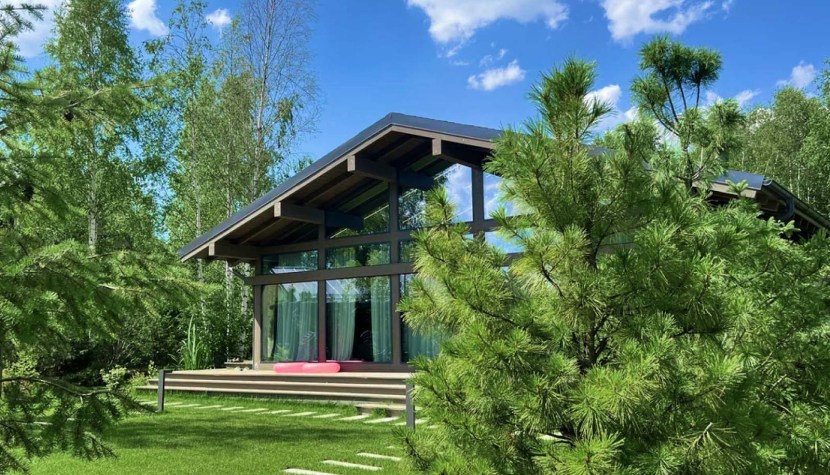
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Что будет 23 октября: заседание Банка России и ставки на новостройки
23 октября 2026 года Совет директоров Банка России примет очередное решение по ключевой ставке — она держится на уровне 14% с конца июля, последнее заседание 11 сентября завершилось паузой.
Для покупателя новостройки это означает, что рыночная ипотека вряд ли резко подешевеет уже в октябре — банки, как правило, пересматривают линейку ставок с задержкой в несколько недель после решения ЦБ. А вот семейная ипотека от решения по ключевой ставке не зависит: ее параметры определяет правительство, а не денежно-кредитная политика.
Что делать покупателю новостройки прямо сейчас
- Сравнить предложения минимум 3–4 банков — разброс ставок по рыночной ипотеке на новостройку достигает 3,5 п.п.;
- Проверить, подходит ли квартира и семья под условия семейной ипотеки — лимит и ставка зависят от региона и числа детей;
- Рассчитать платеж заранее, с учетом первоначального взноса от 20% и возможной страховки;
- Уточнить у застройщика условия субсидированных и траншевых программ — иногда они временно выгоднее банковской семейной ипотеки;
- Не затягивать с фиксацией ставки после одобрения — решение банка обычно действует ограниченный срок;
- Следить за решением ЦБ 23 октября, если рассматривается покупка в ноябре-декабре — банки могут скорректировать линейку сразу после заседания.
Подробный разбор механики аккредитации новостройки у банка и транширования выдачи ипотеки — в нашем материале о том, как устроена ипотека на новостройку. А если заявку уже отклонили — смотрите разбор, что делать при отказе в ипотеке на новостройку.
Частые вопросы
Сколько сейчас стоит ипотека на новостройку в Москве?
По данным на 7 октября 2026 года, рыночная ипотека на новостройку в среднем стоит 18,74% годовых, диапазон по банкам — от 15,9% до 19,4%. Средневзвешенная ставка семейной ипотеки — 10% годовых, но в Москве и области семья с одним ребенком получит 12%, с двумя — 10%.
В каком банке сейчас самая низкая ставка на новостройку?
Среди рыночных предложений минимальные ставки на дату обзора были у банка «Кубань Кредит» (15,9%), Транскапиталбанка (16,85%) и Т-Банка (16,9%), но условия одобрения и требования к заемщику у всех разные — сравнивать стоит не только ставку, но и полную стоимость кредита.
Сколько платить в месяц за квартиру в ипотеку на новостройку?
На примере однокомнатной квартиры за 12 млн рублей с взносом 20% и сроком 20 лет: по рыночной ставке 18,74% платеж составит около 153,7 тыс. рублей в месяц, по семейной ипотеке под 10% — около 92,7 тыс. рублей.
Снизит ли Банк России ставку 23 октября 2026 года?
Однозначного ответа нет: ключевая ставка держится на 14% после паузы 11 сентября, а Банк России обещает решать по динамике инфляции и инфляционных ожиданий.
Стоит ли ждать заседания ЦБ перед покупкой новостройки?
Если речь о семейной ипотеке — решение ЦБ не влияет на ее условия напрямую. Если о рыночной ипотеке — банки обычно меняют линейку ставок с задержкой после заседания, поэтому резкого эффекта в день решения ждать не стоит, но на горизонте ноября-декабря сравнение предложений банков лучше повторить.