
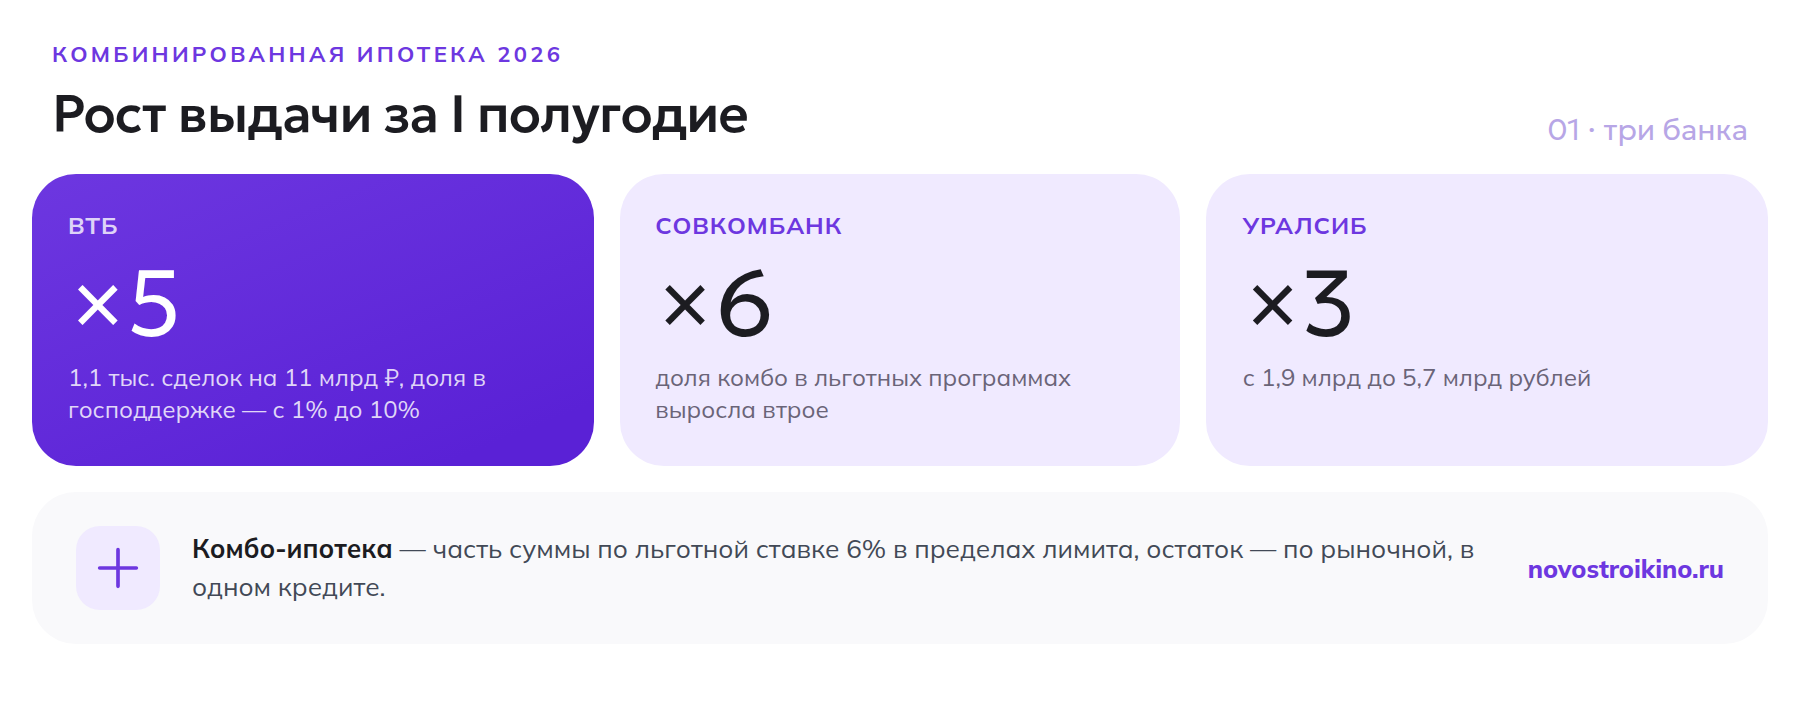
Банки в разы нарастили выдачу комбинированной ипотеки на новостройки в первом полугодии 2026 года: у ВТБ число таких сделок выросло впятеро, у Совкомбанка — в шесть раз, у Уралсиба объём вырос с 1,9 до 5,7 млрд рублей. Схема позволяет купить квартиру дороже лимита льготной программы, доплатив разницу по рыночной ставке в том же кредите. Разбираем, как это работает и что изменится уже с 1 октября.
Что такое комбинированная ипотека
Комбо-ипотека — это один кредитный договор, в котором часть суммы выдаётся по ставке льготной программы (чаще всего семейной или IT-ипотеки — 6% годовых) в пределах установленного государством лимита, а остаток стоимости квартиры — по рыночной ставке банка. Для Москвы лимит семейной ипотеки — 12 млн рублей: если квартира стоит дороже, раньше покупателю приходилось либо добирать всю сумму сверх лимита по отдельному потребительскому кредиту на невыгодных условиях, либо отказываться от покупки нужной квартиры.
Пример расчёта: квартира в Москве стоит 16 млн рублей. По схеме комбо 12 млн выдаются по льготной ставке 6%, оставшиеся 4 млн — по рыночной, которая в августе 2026 года держится в районе 19-20% годовых. Ежемесячный платёж получается выше, чем если бы вся сумма шла по льготной ставке, но заметно ниже, чем при полностью рыночном кредите на все 16 млн.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Почему спрос резко вырос именно сейчас
Ключевая причина — законодательное изменение с 1 февраля 2026 года: теперь можно рефинансировать отдельно только рыночную часть комбинированного кредита, оставив льготную часть с сохранённой ставкой 6%. Раньше рефинансирование засчитывалось как оформление нового кредита целиком, а повторно получить льготную ставку по уже использованной программе нельзя — это делало рефинансирование комбо невыгодным и сдерживало спрос на саму схему.
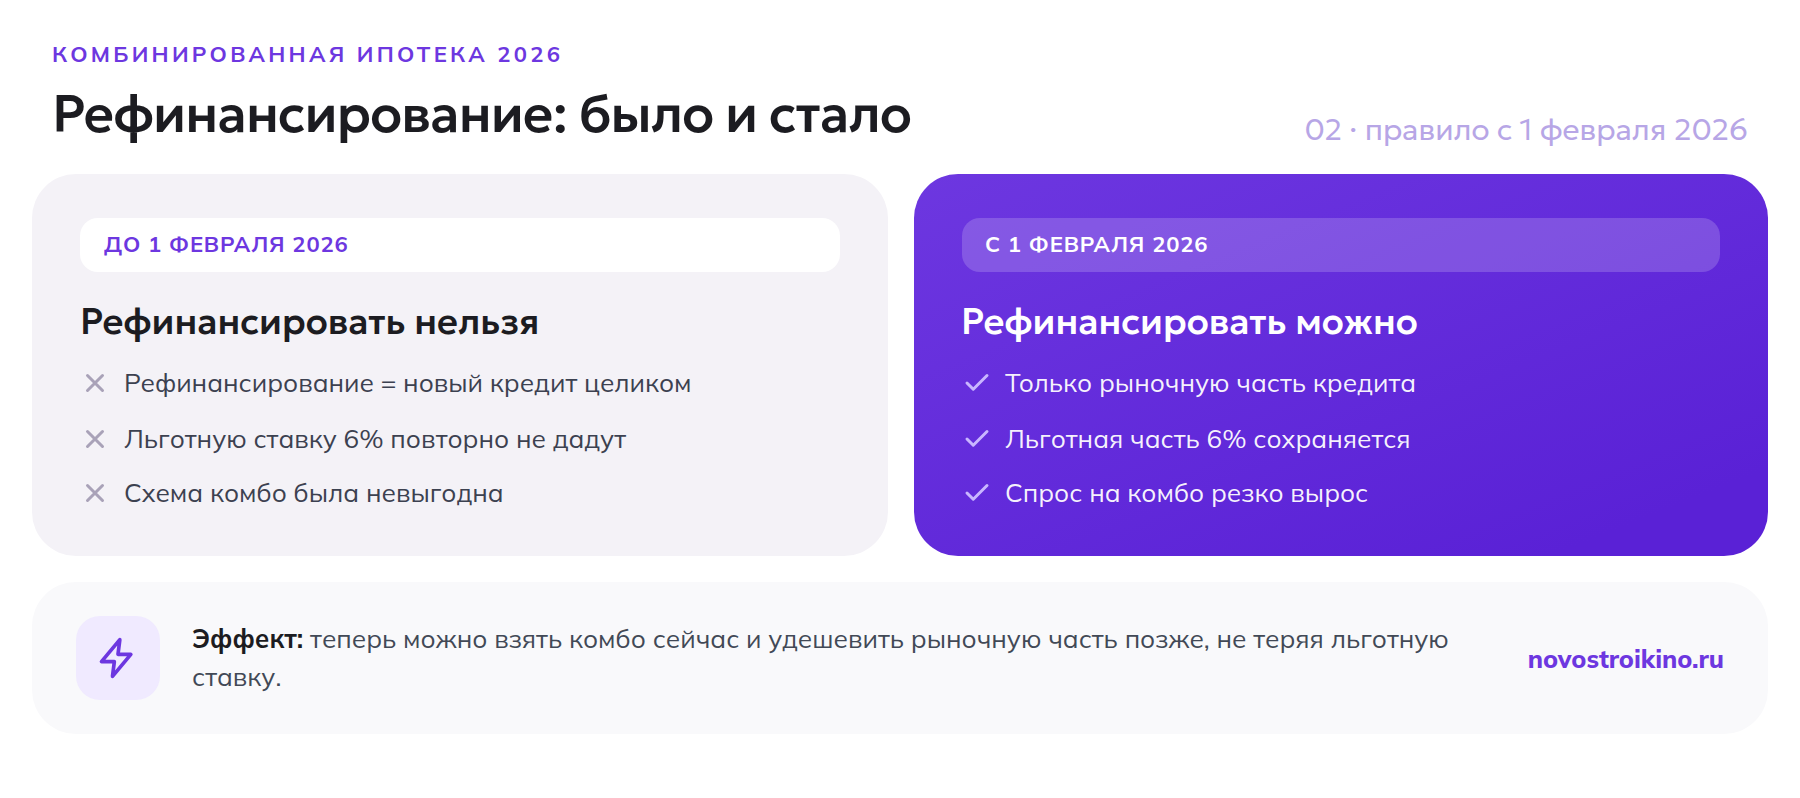
Как только правило поменялось, у покупателей появился реальный сценарий: взять комбо сейчас по текущим рыночным условиям, а через год-два, когда рыночная ставка снизится вслед за ключевой, рефинансировать только дорогую часть кредита, не трогая льготную. Это и объясняет всплеск: за данными Банка России по рынку ипотечного кредитования видно, что доля комбинированных сделок в льготных программах у отдельных банков выросла в разы именно после февраля.
Сколько прибавили банки — цифры полугодия
| Банк | Динамика за I полугодие 2026 | Детали |
|---|---|---|
| ВТБ | рост числа сделок в 5 раз | 1,1 тыс. сделок на 11 млрд руб., доля комбо в господдержке выросла с 1% до 10% |
| Совкомбанк | рост объёма в 6 раз | доля комбо в льготных программах выросла втрое |
| Уралсиб | рост объёма в 3 раза | с 1,9 млрд до 5,7 млрд рублей |
| Альфа-Банк | рост доли в 1,5 раза | в семейной ипотеке при сохранении общего объёма выдач |
Сбербанк пока держит долю комбо скромнее — 1,7% сделок по семейной ипотеке и 0,7% по IT-ипотеке, но и здесь тренд восходящий. ДОМ.РФ, оператор большинства льготных программ, готовит собственную комбинированную программу к запуску во втором полугодии 2026 года — это означает, что механизм в ближайшие месяцы станет ещё доступнее.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Кому подходит эта схема на практике
Комбо-ипотека имеет смысл в первую очередь для покупателей, которые формально подходят под льготную программу (например, есть ребёнок для семейной ипотеки), но выбранная квартира в Москве или ближнем Подмосковье дороже лимита. Также схема подходит тем, кто рассчитывает на дальнейшее снижение ключевой ставки и планирует рефинансировать рыночную часть через год-два, не теряя уже полученную льготную ставку 6% на основной части долга.
Не стоит рассчитывать на комбо тем, кому льготная программа вообще не положена, — для них это обычный рыночный кредит без всякой выгоды. Не универсальна схема и для очень больших переплат сверх лимита: чем больше рыночная часть в общей сумме кредита, тем меньше реальная экономия от льготной ставки на 6% относительно платежа по полностью рыночному кредиту.
Что проверить перед оформлением комбо-ипотеки
- уточните у банка точный остаток лимита льготной программы — он может быть уже частично использован, если ранее брали другой льготный кредит;
- сравните итоговый платёж по комбо и по альтернативе — например, рассрочке от застройщика с последующим переводом в ипотеку;
- спросите у банка условия рефинансирования именно рыночной части — не все банки одинаково быстро внедрили правило раздельного рефинансирования;
- проверьте, не планирует ли выбранный банк менять условия комбо-продукта в связи с реформой семейной ипотеки с 1 октября;
- посчитайте полную стоимость кредита (ПСК) по комбо-схеме и сравните её с ПСК по обычному рыночному кредиту на всю сумму — иногда разница меньше, чем кажется на глаз.
Что изменится после 1 октября
С 1 октября 2026 года вступают в силу новые правила семейной ипотеки, обсуждаемые Минфином с конца июня, — в их числе рассматривается вариант ограничения срока действия льготной ставки 15 годами и дифференциация условий по регионам. По оценке участников рынка, часть возможных сценариев реформы способна исключить или усложнить использование именно комбинированных продуктов в паре с семейной ипотекой, поэтому аналитики прогнозируют рост выдачи комбо на 20-30% уже в третьем квартале — как реакцию покупателей, которые спешат зафиксировать текущие условия до реформы.
Тем, кто рассматривает покупку новостройки дороже лимита семейной ипотеки, разумно сравнить комбо-схему с альтернативами уже сейчас, не откладывая на осень: полезно заранее разобраться, как вообще устроена ипотека на новостройку — от аккредитации объекта до траншей, и свериться с актуальными условиями самой семейной ипотеки, которая остаётся базой для большинства комбинированных сделок. Тем, кто пока сомневается между ипотекой и другими форматами оплаты, полезно будет сравнение ипотеки, рассрочки от застройщика и трейд-ин — иногда комбо-ипотека проигрывает по цифрам одному из этих вариантов.
Частые вопросы
Что такое комбинированная ипотека на новостройку?
Это один кредит, где часть суммы в пределах лимита льготной программы выдаётся по сниженной ставке (обычно 6%), а остаток стоимости квартиры — по рыночной ставке банка в том же договоре.
Кому подходит комбо-ипотека при покупке новостройки в Москве?
В первую очередь тем, кто имеет право на льготную программу, но выбрал квартиру дороже установленного лимита — в Москве это 12 млн рублей по семейной ипотеке.
Можно ли совместить семейную ипотеку с рыночной частью на одну квартиру?
Да, это и есть основная схема комбо-ипотеки — семейная часть в пределах лимита плюс рыночная доплата сверх него в одном кредитном договоре.
Как изменится комбо-ипотека после реформы семейной ипотеки 1 октября 2026 года?
Точные параметры пока обсуждаются Минфином, но участники рынка допускают ограничения, из-за которых часть нынешних комбо-схем в связке с семейной ипотекой может стать менее выгодной или недоступной.
Выгоднее ли комбо-ипотека, чем полностью рыночный кредит на новостройку?
Как правило да, если хотя бы часть суммы удаётся провести по льготной ставке — итоговый платёж будет ниже, чем при кредите целиком по рыночной ставке 19-20% годовых.