
Страхование жизни при ипотеке на новостройку не обязательно по закону — обязательно только страхование предмета залога. Но отказ от полиса жизни обычно поднимает ставку примерно на 1 процентный пункт, и за 20–25 лет кредита переплата от этого может превысить экономию на страховке.
Что обязательно по закону, а что — нет
Два вида страхования при ипотеке на новостройку закон трактует по-разному. Страхование предмета залога — обязательное условие ипотечного кредита, это следует из п. 2 ст. 31 закона № 102-ФЗ «Об ипотеке (залоге недвижимости)». А личное страхование жизни и здоровья заемщика закон не навязывает: гражданина нельзя обязать по закону страховать свою жизнь (п. 2 ст. 935 ГК РФ), а банк обязан предложить вариант ипотеки без личного страхования — это прямо записано в ч. 2.2, 10 и 10.1 статьи 7 закона № 353-ФЗ «О потребительском кредите (займе)». Поэтому банк не вправе отказать в выдаче кредита только потому, что клиент не хочет страховать жизнь.
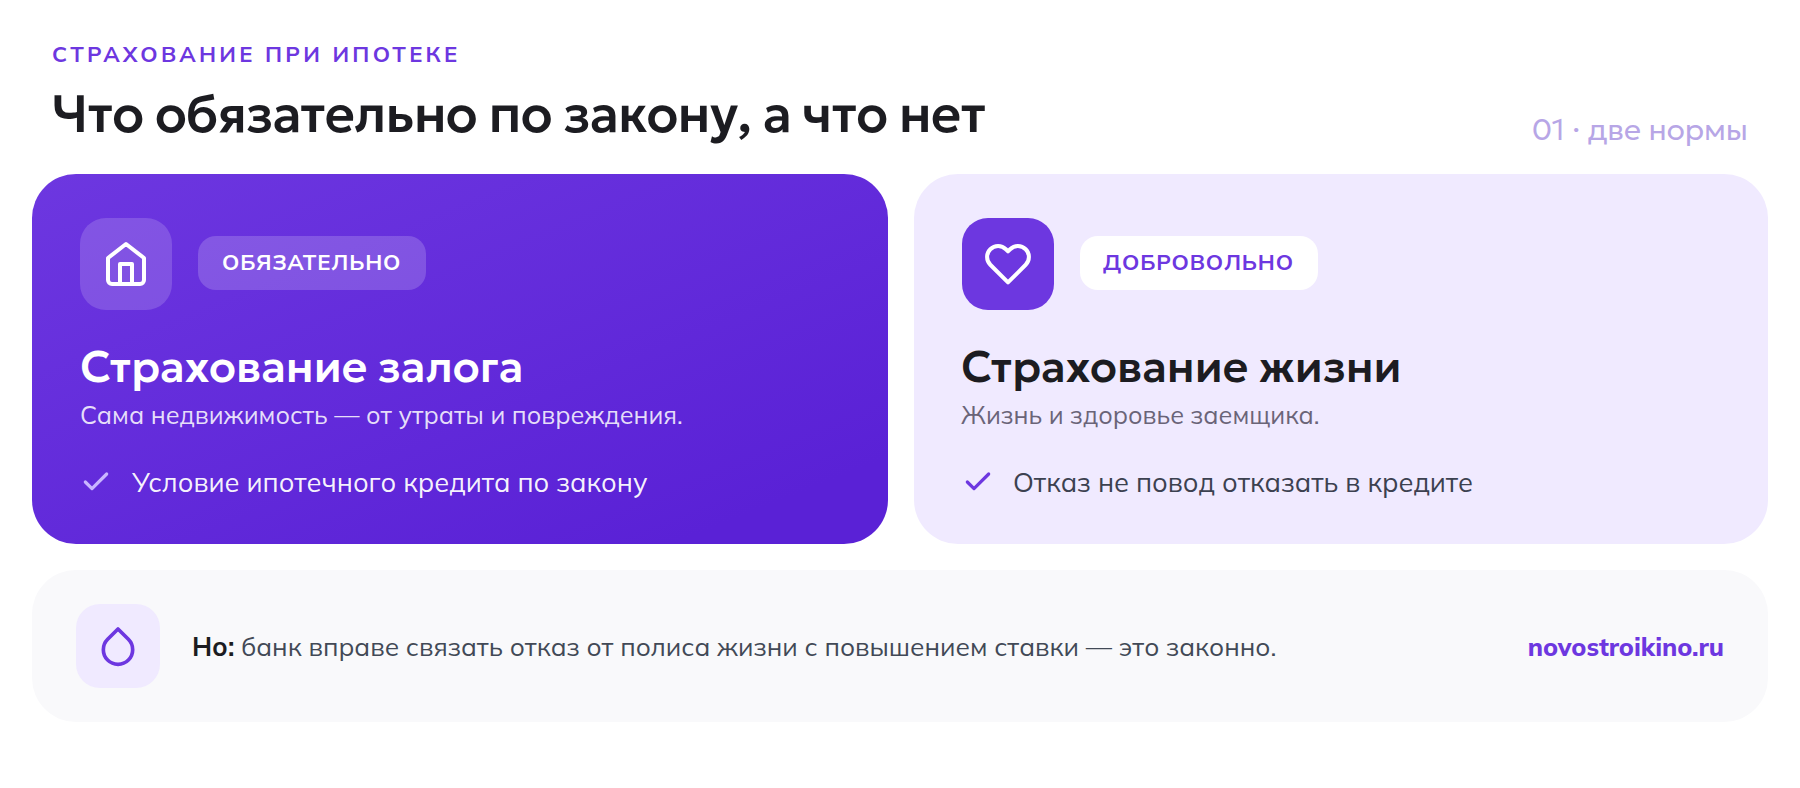
На практике банк вправе связать наличие полиса жизни со ставкой: без страховки кредит просто обходится дороже. Разница между «обязательно» и «выгодно» здесь принципиальна: страхования залога банк вправе требовать, а за полис жизни он может только предложить скидку к ставке.
| Вид страхования | Обязательно по закону | Что покрывает |
|---|---|---|
| Страхование предмета залога (квартиры) | Да | Утрата или повреждение самой недвижимости |
| Страхование жизни и здоровья заемщика | Нет, добровольно | Смерть, инвалидность — банк получает выплату вместо продолжения выплат наследниками |
| Титульное страхование | Нет, добровольно | Утрата права собственности на уже зарегистрированную квартиру |
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Что будет, если отказаться от страхования жизни
Банк не откажет в ипотеке на новостройку из-за отсутствия полиса жизни, но почти всегда повысит ставку — обычно на 1 процентный пункт, иногда больше. Разница в один пункт звучит скромно, но на длинном сроке ипотеки складывается в заметную сумму.
Условный пример расчета. Ипотека на новостройку в Москве — 8 млн ₽ на 25 лет, ставка 6% с полисом жизни и 7% без него (реальные ставки 2026 года выше — считайте по условиям своего банка). При 6% ежемесячный платеж — около 51 500 ₽, переплата за весь срок — порядка 7,5 млн ₽. При отказе от полиса и ставке 7% платеж вырастает примерно до 56 500 ₽, а переплата — до 9 млн ₽, то есть разница около 1,5 млн ₽ за весь срок. Стоимость самого полиса обычно составляет от 0,15–0,2% до 1–1,5% от остатка долга в год — в зависимости от возраста и здоровья заемщика — и с каждым годом уменьшается вместе с долгом. Отказ от нее редко окупается на длинной ипотеке, хотя в моменте экономит десятки тысяч рублей в год (при тарифе 0,4% — около 32 000 ₽ в первый год).
Период охлаждения: как вернуть деньги за полис
Если полис уже оплачен, а решение отказаться пришло позже, закон дает право на возврат в период охлаждения — 30 календарных дней с даты заключения договора страхования, в том числе оформленного вместе с ипотекой, если за это время не было страхового случая. Это прямо установлено частями 11 и 13 статьи 11 закона № 353-ФЗ. Порядок простой:
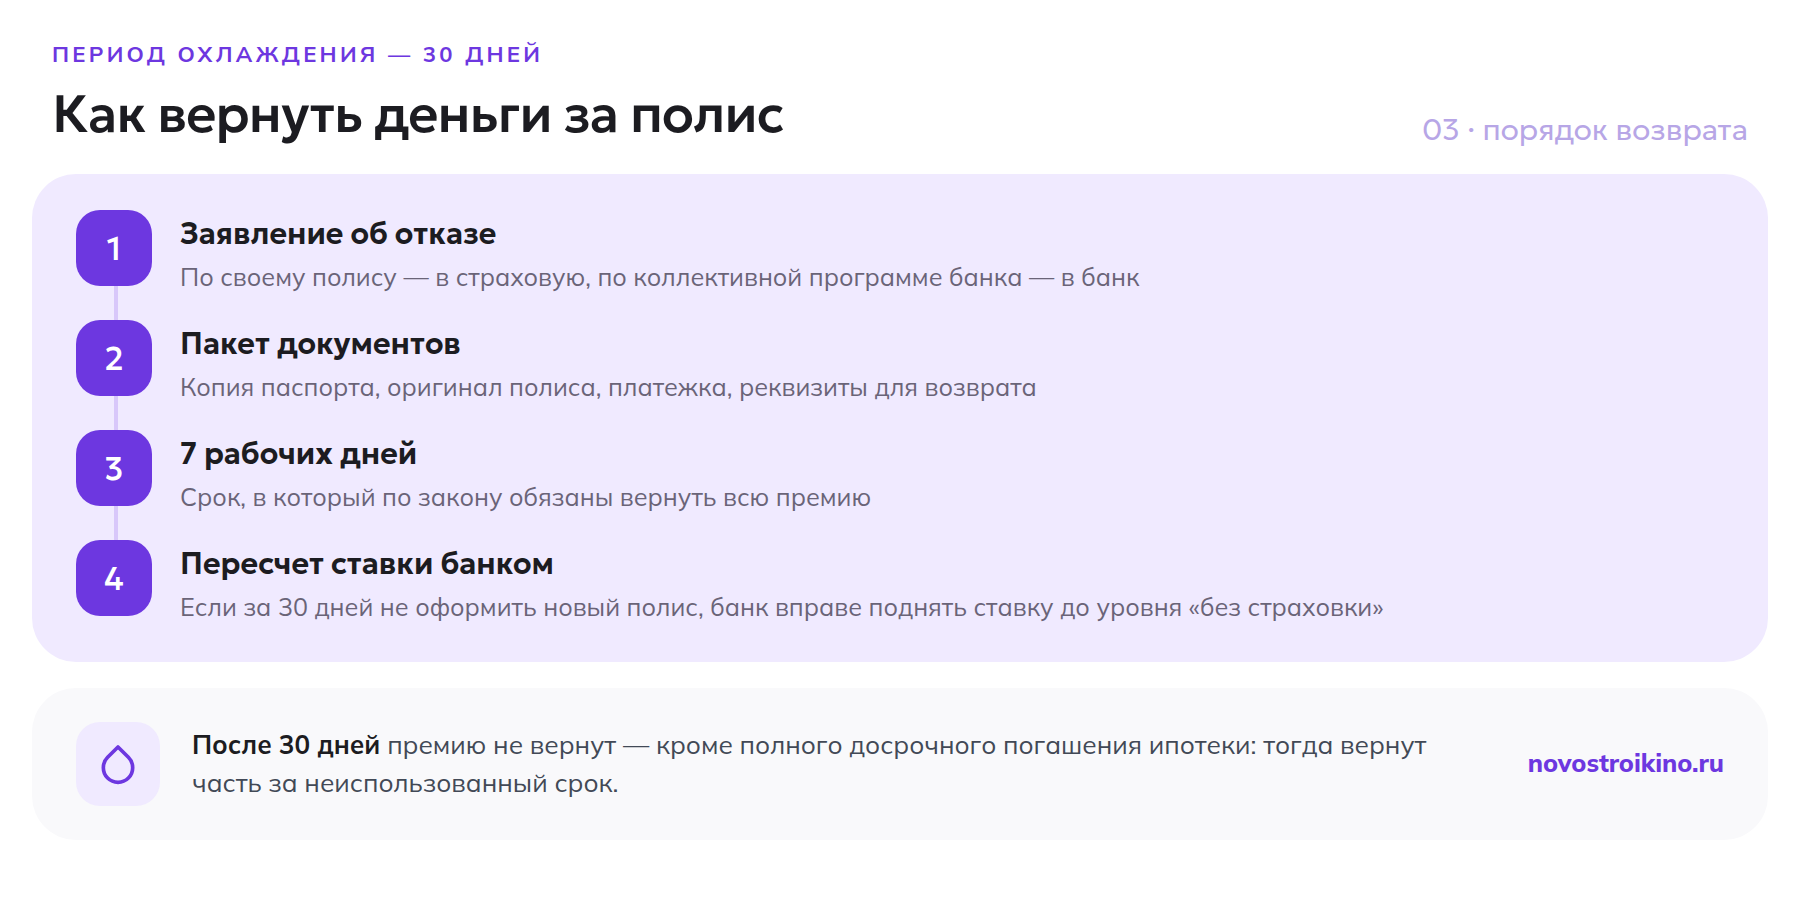
- Написать заявление об отказе от договора страхования в свободной форме (по коллективной программе банка — заявление об исключении из числа застрахованных).
- Приложить копию паспорта, оригинал полиса, документ об оплате и реквизиты для возврата.
- Подать заявление тому, с кем заключен договор: по собственному полису — в страховую компанию, по коллективной программе банка — в банк.
- Дождаться возврата: по закону всю премию обязаны вернуть в течение 7 рабочих дней (ч. 11 ст. 11 закона № 353-ФЗ).
Важный нюанс: если отказаться от полиса позже 30 дней, премию по общему правилу не вернут (п. 3 ст. 958 ГК РФ). Часть премии за неиспользованный срок возвращают, только если ипотека полностью погашена досрочно и страховых случаев не было (ч. 10 и 12 ст. 11 закона № 353-ФЗ), либо если это предусмотрено договором страхования. И отдельно — про банк: если в течение 30 дней не оформить новый полис, банк вправе поднять ставку, но не выше той, что действовала без страховки на дату выдачи кредита (ч. 11.1 ст. 7 закона № 353-ФЗ).
Сколько стоит страхование жизни при ипотеке на новостройку
Стоимость полиса зависит от возраста и состояния здоровья заемщика, суммы и срока кредита, набора рисков (смерть, инвалидность I–II группы, иногда потеря работы). Чаще всего тариф выражают в процентах от остатка долга и пересчитывают ежегодно, поэтому с каждым годом выплаты по кредиту абсолютная сумма премии снижается. Для расчета реальной выгоды нужно сравнивать не разовый платеж за полис, а суммарную стоимость страховки за весь срок — против суммарной переплаты от более высокой ставки без нее, как в примере выше.
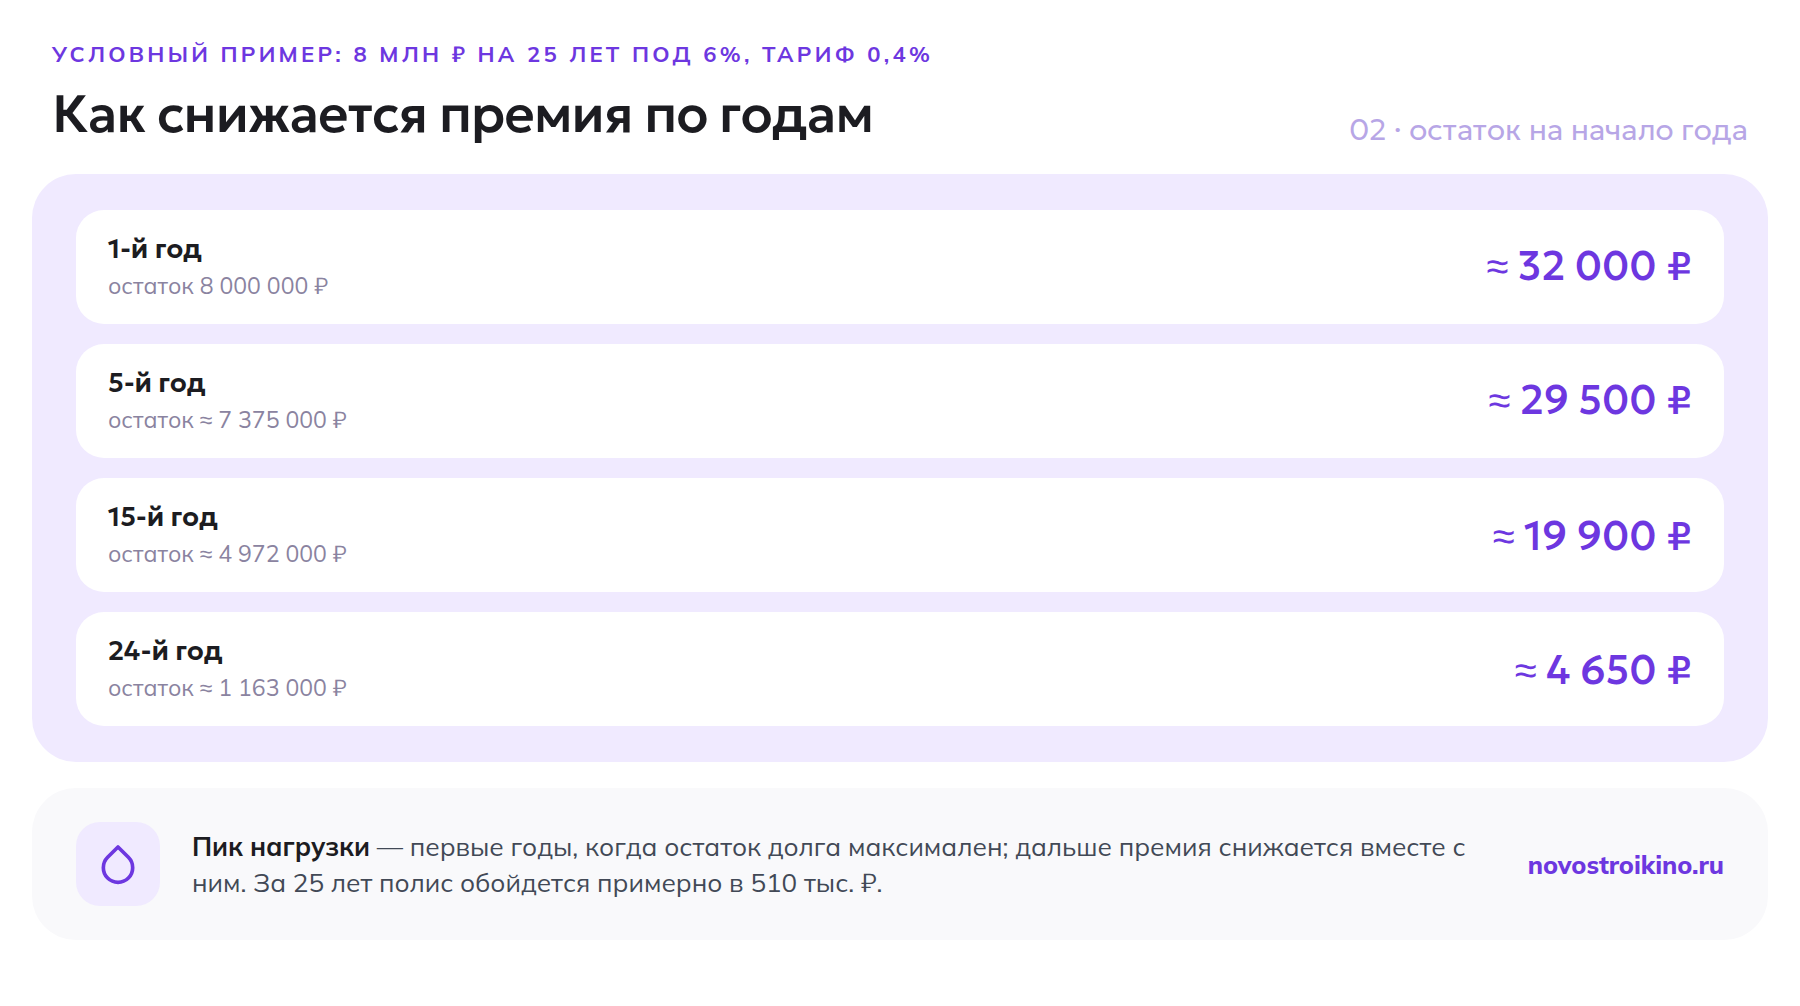
Как меняется сумма премии по мере погашения ипотеки на новостройку, видно на условном примере кредита 8 млн ₽ на 25 лет под 6% при тарифе 0,4% от остатка долга на начало года:
| Год кредита | Остаток долга | Премия за год при 0,4% |
|---|---|---|
| 1-й год | 8 000 000 ₽ | ≈ 32 000 ₽ |
| 5-й год | ≈ 7 375 000 ₽ | ≈ 29 500 ₽ |
| 15-й год | ≈ 4 972 000 ₽ | ≈ 19 900 ₽ |
| 24-й год | ≈ 1 163 000 ₽ | ≈ 4 650 ₽ |
Из таблицы видно главное: пик нагрузки от страховки приходится на первые годы, когда остаток долга максимален, а дальше премия снижается почти пропорционально выплаченной части кредита. Это стоит учитывать при сравнении с повышенной ставкой без полиса: переплата от повышенной ставки на значительном остатке долга в первые годы обычно перекрывает выгоду от отказа. За весь срок полис при таком тарифе обойдется примерно в 510 тыс. ₽ — почти втрое меньше 1,5 млн ₽ переплаты по ставке без него.
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Специфика новостройки: что страхуется, пока дом не сдан
У ипотеки на новостройку есть особенность, которую часто упускают: пока дом не сдан и право собственности не зарегистрировано, страховать как готовую недвижимость банку физически нечего. До оформления права на квартиру предметом залога для банка выступают права требования по ДДУ, а не сама квартира, поэтому классическое страхование предмета залога в полном виде подключается уже после ввода дома в эксплуатацию и регистрации права. Из трех видов страхования при ипотеке на новостройку титульное страхование относится к периоду, когда право собственности уже зарегистрировано, и защищает от утраты этого права в будущем — это отдельный инструмент, и его стоит рассматривать отдельно: подробный разбор есть в материале о том, нужно ли титульное страхование квартиры по ДДУ. Страхование жизни и здоровья заемщика, в отличие от титульного, действует с момента выдачи кредита независимо от стадии строительства дома.
Чек-лист: о чем спросить банк перед отказом от страховки жизни
- На сколько именно вырастет ставка при отказе — попросить точную цифру в процентных пунктах, а не общую фразу.
- Можно ли вернуться к сниженной ставке, если оформить полис позже.
- Распространяется ли условие на весь срок кредита или только на первый год.
- Что именно входит в полис — риски, франшиза, исключения, которые могут сделать выплату невозможной.
- Как изменится сумма премии в последующие годы по мере снижения остатка долга.
Навязанная страховка: как отличить законное предложение от нарушения
Банк вправе предлагать страхование жизни и учитывать его при расчете ставки — это законно. Незаконно другое: включать полис в сумму кредита без отдельного согласия заемщика, отказывать в рассмотрении заявки из-за отказа от страховки жизни (при условии, что заемщик согласен на более высокую ставку) или не предоставлять исчерпывающую информацию о стоимости и условиях полиса до подписания. Основа — ч. 2, 2.2 и 10 ст. 7 закона № 353-ФЗ: согласие на дополнительную услугу оформляется отдельно, вариант кредита без личного страхования банк обязан предложить, а полис от страховщика, который соответствует требованиям банка, обязан принять на тех же условиях. О том, что требовать страховку в конкретной названной банком компании и навязывать иные виды страхования неправомерно, предупреждает и Роспотребнадзор в материале о страховании жилья при ипотеке. Если банк настаивает на конкретной страховой компании и отказывается принимать полис от других страховщиков, которые соответствуют его требованиям, это повод для жалобы в банк, Банк России и Роспотребнадзор.
Отдельно стоит проверить список исключений в самом договоре страхования: часть полисов не покрывает смерть или инвалидность по хроническим заболеваниям, которые были у заемщика на момент оформления, травмы в состоянии алкогольного опьянения или при занятиях экстремальными видами спорта. Если исключений много, а здоровье заемщика уже не идеальное, стоит заранее уточнить у страховщика, какие случаи реально подпадут под выплату — иначе платеж за полис окажется бессмысленным при наступлении страхового случая.
Так отказываться или нет: практический вывод
Если разница в ставке с полисом и без него превышает 0,5–1 процентный пункт на длинном сроке ипотеки на новостройку, в большинстве случаев дешевле оформить и ежегодно продлевать страхование жизни, чем платить по повышенной ставке весь срок. Отказ может быть оправдан на короткой ипотеке (до 5–7 лет) или если есть план досрочного погашения в ближайшие годы — тогда разница в переплате не успеет набежать. В любом случае решение стоит принимать после расчета обоих сценариев на калькуляторе банка, а не по общему правилу.
Частые вопросы
Обязательно ли страхование жизни при ипотеке на новостройку по закону?
Нет. Обязательно только страхование предмета залога. Страхование жизни и здоровья заемщика добровольно, но банк вправе предложить за него более низкую ставку.
Что будет, если отказаться от страхования жизни по ипотеке?
Банк не откажет в выдаче кредита, но обычно повысит процентную ставку — как правило, на 1 процентный пункт: в условном примере с кредитом 8 млн ₽ на 25 лет это около 1,5 млн ₽ переплаты за весь срок.
Как работает период охлаждения для ипотечной страховки?
В течение 30 календарных дней с даты оформления полиса можно отказаться от него и вернуть всю премию, если не было страхового случая: заявление подают в страховую, а по коллективной программе банка — в банк. По закону деньги обязаны вернуть в течение 7 рабочих дней.
Сколько стоит страхование жизни при ипотеке на новостройку?
Обычно от 0,15–0,2% до 1–1,5% от остатка долга в год — в зависимости от возраста и здоровья заемщика; сумма пересчитывается ежегодно и снижается вместе с остатком задолженности.
Чем страхование жизни отличается от титульного страхования?
Страхование жизни действует с момента выдачи кредита и покрывает риски самого заемщика. Титульное страхование защищает уже зарегистрированное право собственности от его утраты и имеет смысл только после ввода дома в эксплуатацию.
Можно ли сменить страховую компанию по ипотеке на новостройку?
Да, банк не вправе навязывать единственного страховщика: заемщик может оформить полис у любой страховой компании, которая соответствует требованиям банка (ч. 10 ст. 7 закона № 353-ФЗ). Ежегодно при продлении полиса стоит сравнивать предложения — тариф у разных страховщиков на один и тот же риск может заметно отличаться.
Отдельный вопрос, который часто путают со страхованием жизни, — почему банк вообще отказывает в ипотеке на новостройку: иногда дело не в отсутствии полиса, а в доходе или кредитной истории, и об этом подробно рассказано в материале о причинах отказа в ипотеке и что делать дальше. Если ставку по новостройке пересматривают не из-за страховки, а по программе господдержки, пригодится разбор того, как устроена ипотека на новостройку целиком — аккредитация ЖК, эскроу и транши. А для семей, которые рассматривают льготные условия, полезно заранее свериться с условиями семейной ипотеки на новостройку, где действуют свои правила по ставке и страховке.