
Рыночная ипотека на готовое жилье в России фактически закрыта для большинства граждан. Подходящих заемщиков среди всего работающего населения – менее 17%. Это не оценочное суждение, а прямое следствие статистики доходов и банковских требований.
Доходы против ставок: где разрыв
По данным Росстата, средняя зарплата в России в 2025 году составила 98 200 рублей. Доход выше 100 000 рублей в месяц получают лишь 16,7% работающих граждан – меньше 1 из 6 . Остальные 83,3% находятся ниже этой отметки.
Ставки по рыночной ипотеке на протяжении 2025 года оставались на исторически высоких уровнях. В начале года они превышали 30% годовых. К декабрю 2025 года полная стоимость кредита на вторичном рынке опустилась, по данным ЦБ, до 19%. В топ-10 банков средняя ставка держалась около 19,8%. В январе 2026 года среднерыночный показатель по вторичному жилью составил 21,22%. Сбербанк предлагал минимум от 16,5% – но лишь при выполнении ряда дополнительных условий.
Средняя цена 1 м² готового жилья, по расчетам Банка России, – около 130 000 рублей. Центробанк также подсчитал. При текущих рыночных ставках среднестатистический заемщик может приобрести на вторичном рынке лишь 20 м² жилья – то есть меньше полноценной однокомнатной квартиры.
Почему большинство не проходит
Кредиторы работают по требованиям ЦБ, которые жестко ограничивают круг потенциальных заемщиков. Первоначальный взнос – не менее 20% от стоимости объекта, в большинстве банков – от 30%. Долговая нагрузка – ежемесячный платеж не должен превышать 50% подтвержденного официального дохода. Именно последнее требование и отсекает большинство: при нынешних ставках платеж по обычной ипотеке на среднюю квартиру легко превышает половину зарплаты.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие поселки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 поселков
Спрос уходит на первичку
Вторичный рынок теряет покупателей не потому, что квартир стало меньше. Просто рыночная ипотека перестала работать как реальный инструмент покупки.
Доля рыночной ипотеки в общем объеме выдач в 2025 году опустилась до 18–20%. В начале года показатель падал до 12% – исторического минимума. Покупатель переориентировался: кто-то выбирает аренду, кто-то уходит в новостройки с льготными программами.
Рост доходов населения заметно отстает от темпов роста цен. Даже застройщики, предлагающие льготные условия в рамках рыночных программ, сталкиваются с одной проблемой: пониженная ставка компенсируется увеличением стоимости самого объекта. Выгода нивелируется.
Именно поэтому устойчивый спрос сейчас сосредоточен там, где работают семейная и IT-ипотека. На московском рынке в этом сегменте представлены, в частности, МИРАПОЛИС от ГК «Основа» на проспекте Мира и Река от ДОНСТРОЙ на Мичуринском проспекте – оба проекта ориентированы на покупателей с льготными программами как основным инструментом финансирования. В сегменте более компактных форматов работают Интеллигент от Мосреалстроя на Семеновской набережной и SEZAR CITY на 2-м Хорошевском проезде от Sezar Group.
Покупатели, рассматривающие премиальный формат в центральных локациях, обращают внимание на Клубный квартал «Фрунзенская набережная» от Sminex – проект на Фрунзенской набережной, 30. Для тех, кто ищет жилье в районе Серпуховской, актуален Дом А от «Брусники» на Дубининской улице.
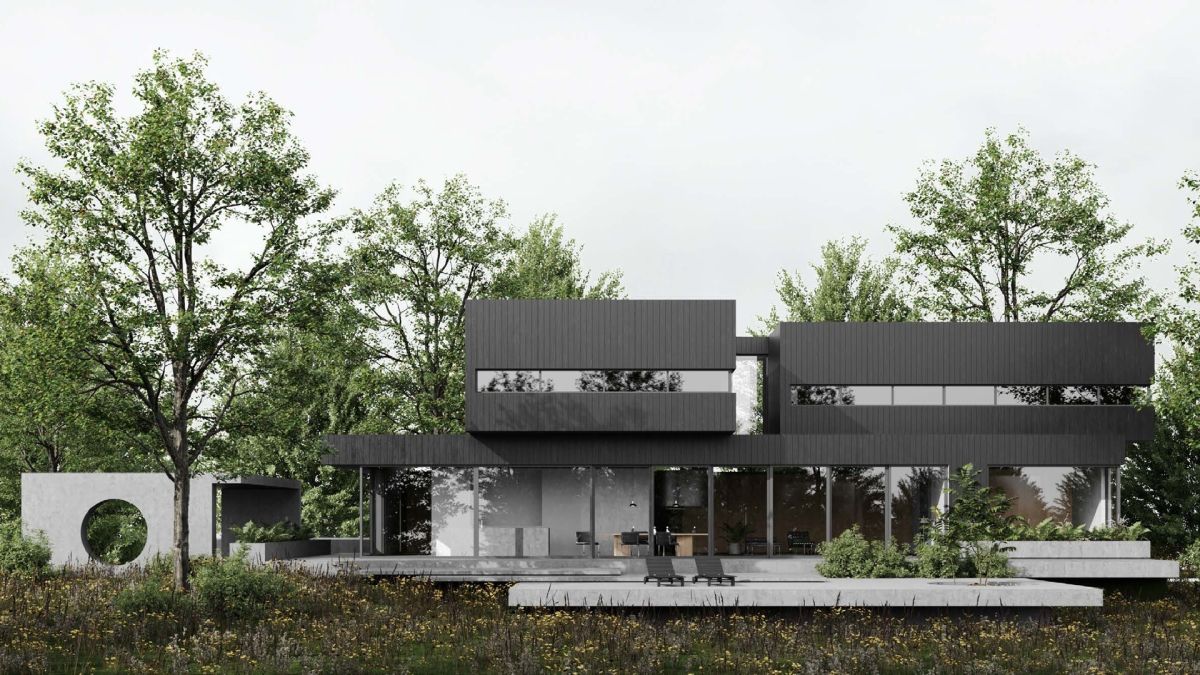
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Практические выводы
Рыночная ипотека на вторичное жилье при ставке 19–21% – инструмент для меньшинства. При средней зарплате 98 200 рублей большинство российских семей не проходят базовый банковский фильтр даже формально. Снижение ставок до 17% в 2026 году улучшит картину, но не решит проблему. Для реальной доступности нужен одновременный рост доходов и падение ставок до уровней 2018–2019 годов – то есть до 8–9%. Реалистичный горизонт для этого, по прогнозу Банка России, – 2027 год. До тех пор вторичный рынок будет продолжать терять покупателей в пользу новостроек с льготным финансированием.