
Самозанятые и индивидуальные предприниматели годами слышали, что без справки 2-НДФЛ и трудовой книжки ипотеку на новостройку не одобрят. В 2026 году это уже не так: банки давно научились оценивать доход по выпискам и налоговым декларациям, а не только по официальной зарплате. Но условия для такого заёмщика отличаются от стандартных — разбираем, как подтвердить доход, какие банки работают с самозанятыми и ИП и что реально повышает шанс на одобрение ипотеки на квартиру в новостройке.
Берут ли банки самозанятых и ИП в ипотеку на новостройку
Да, и это далеко не редкость: крупные банки — Сбербанк, ВТБ, Альфа-Банк, Т-Банк, банк ДОМ.РФ — принимают заявки на ипотеку на первичное жильё от плательщиков налога на профессиональный доход (самозанятых) и индивидуальных предпринимателей на разных налоговых режимах. Разница в том, что кредитор оценивает не справку от работодателя, а собственную отчётность заёмщика, и требования к пакету документов и стажу деятельности заметно жёстче, чем для наёмных сотрудников.
Подбор в 3 шага
Присматриваете участок или дом за городом?
Три вопроса — и увидите подходящие посёлки с ценами. Без звонка, подборка откроется сразу
Шаг 1 из 3
Подходит 0 посёлков
Как самозанятый подтверждает доход для ипотеки
Основной документ — справка о доходах, которая формируется прямо в приложении «Мой налог» и содержит помесячные поступления за нужный период, обычно за 12 месяцев. Банк дополнительно может запросить выписку по расчётному или личному счёту, куда фактически приходят платежи от клиентов, — это подтверждает, что доход в справке не «нарисован» задним числом.
Важное ограничение режима налога на профессиональный доход — годовой лимит выручки в 2,4 млн рублей. Банк видит этот потолок и понимает: заявленный доход не может превышать этот лимит по определению, что напрямую влияет на максимально одобряемую сумму кредита.
Как ИП подтверждает доход — УСН, патент, ОСНО
Для предпринимателя на упрощённой системе налогообложения (УСН) банк запрашивает налоговую декларацию за последний отчётный период и выписку по расчётному счёту. Здесь принципиально важно: кредитор оценивает не оборот (выручку), а чистую прибыль после вычета расходов — именно от неё считается платёжеспособность.
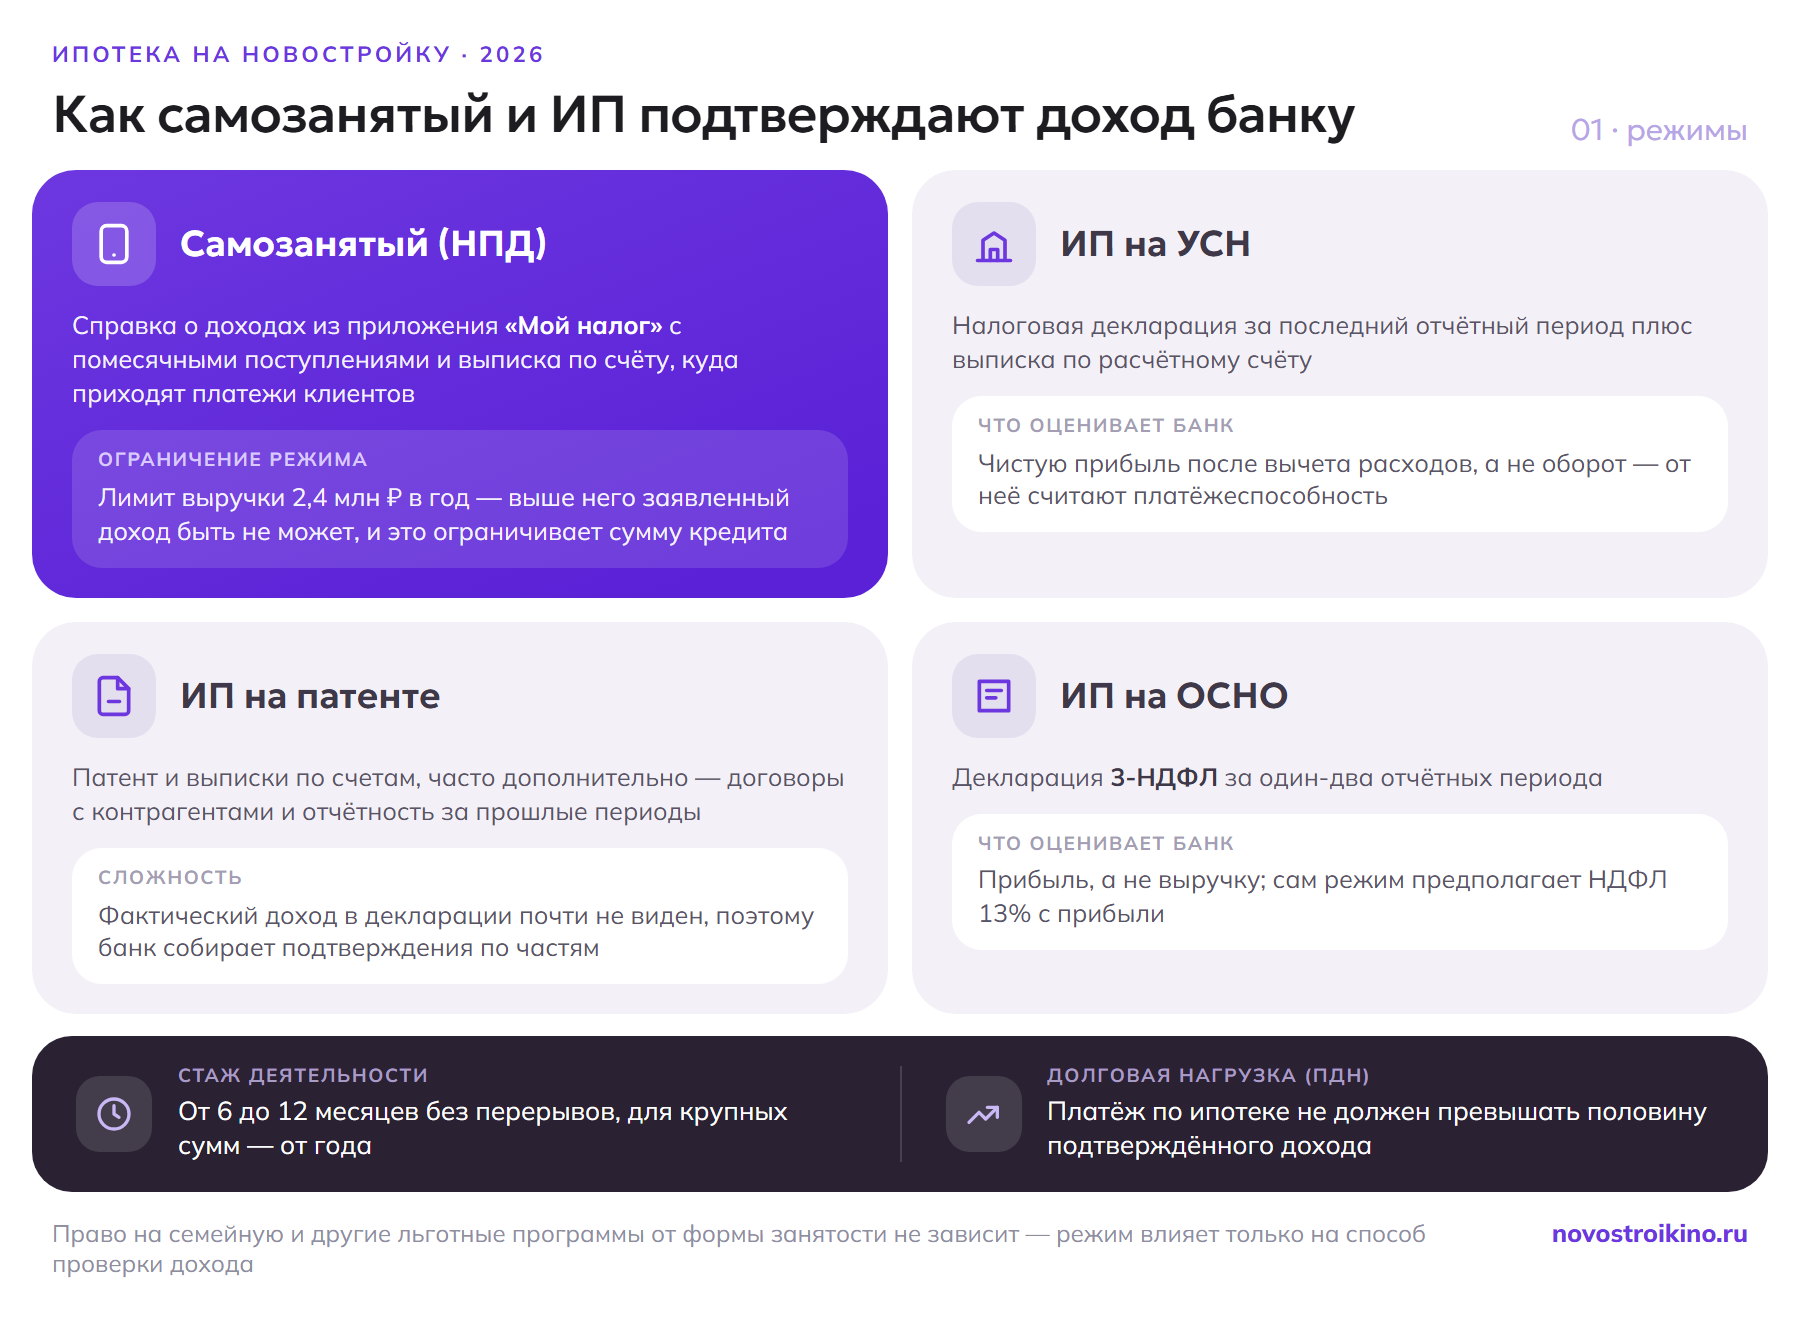
С патентной системой сложнее: в декларации фактический доход почти не отражается, поэтому банки чаще просят дополнительные подтверждения — выписки по счетам, договоры с контрагентами, иногда бухгалтерскую отчётность за прошлые периоды. ИП на общей системе налогообложения (ОСНО) подтверждает доход декларацией 3-НДФЛ, и здесь также в расчёт идёт прибыль, а не выручка.
| Налоговый режим | Как подтвердить доход | Особенность режима | Что оценивает банк |
|---|---|---|---|
| НПД (самозанятый) | Справка из приложения «Мой налог» | Лимит дохода 2,4 млн руб. в год | Регулярность поступлений за 12 месяцев |
| ИП на УСН | Декларация + выписка по расчётному счёту | Жёсткого лимита дохода нет | Чистая прибыль после расходов, а не оборот |
| ИП на патенте | Патент + выписки, часто доп. документы | Реальный доход не виден в декларации | Договоры с контрагентами, движение по счетам |
| ИП/самозанятый на ОСНО | Декларация 3-НДФЛ | НДФЛ 13% с прибыли | Прибыль за 1–2 отчётных периода |
Требования к стажу деятельности и расчёт долговой нагрузки
Большинство банков хотят видеть от 6 до 12 месяцев непрерывной деятельности, а для крупных сумм кредита — от года и больше. Отдельно учитывается показатель долговой нагрузки (ПДН): если платёж по будущей ипотеке превышает половину подтверждённого дохода, банк по требованию Банка России обязан либо отказать, либо зарезервировать под такой кредит повышенный капитал — из-за этого ставка или условия для заёмщиков с высоким ПДН часто оказываются менее выгодными.
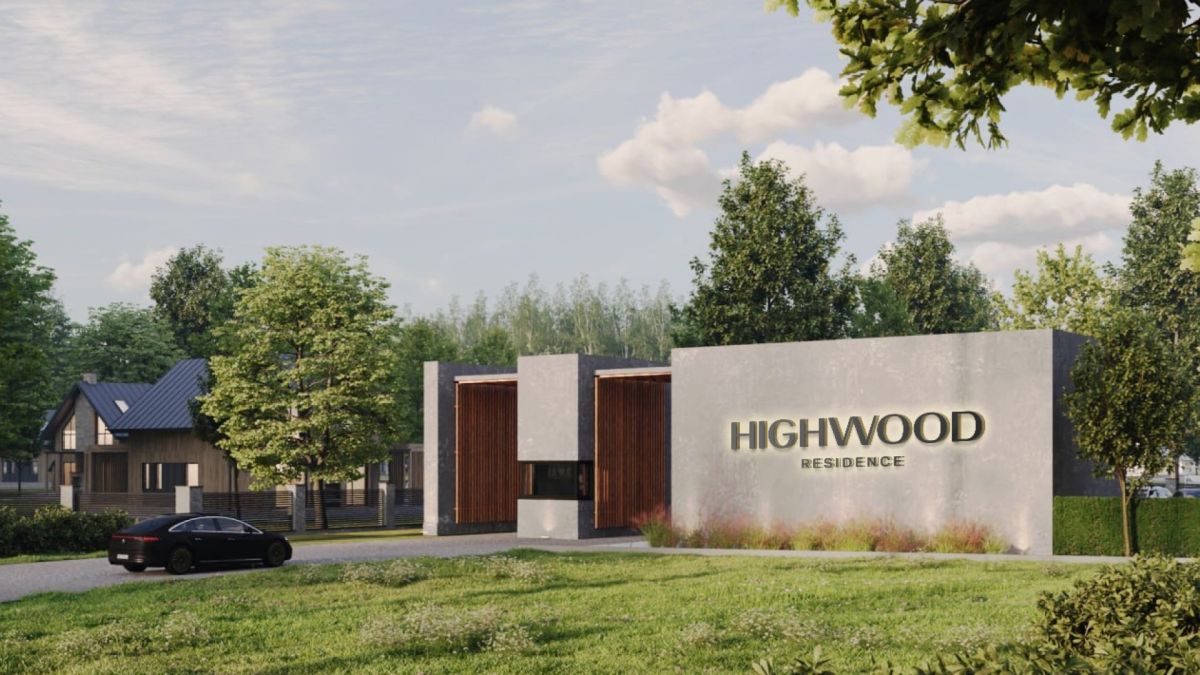
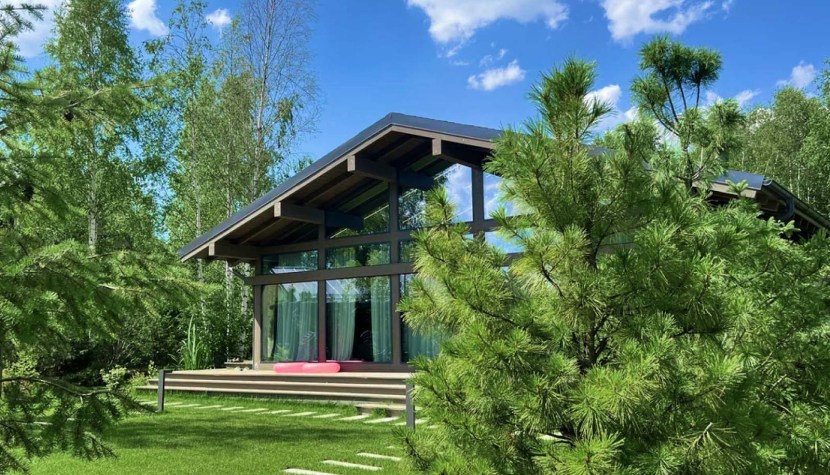
Vision
Московская область, Истра городской округ, деревня Котово
Застройщик: Villagio Estate
Перейти →Семейная и другие льготные программы для самозанятых
Право на льготные программы, включая семейную ипотеку на новостройку, не зависит от формы занятости — самозанятые и ИП участвуют в них на общих основаниях, если соответствуют условиям программы (наличие детей, регион, стоимость жилья). Форма налогообложения влияет только на то, как именно банк проверяет доход, а не на доступность самой субсидируемой ставки.
Алгоритм подачи заявки: с чего начать
Прежде чем выбирать конкретный ЖК, есть смысл получить предварительное решение банка — многие кредиторы дают предодобрение по паспорту и справке о доходах ещё до выбора объекта, что позволяет понять реальную одобряемую сумму и не терять время на переговоры с застройщиком под нереалистичный бюджет. После предодобрения подаётся полный пакет документов уже по конкретной квартире — договор бронирования или проект ДДУ, документы на объект от застройщика, а банк параллельно проверяет аккредитацию жилого комплекса.
Если самозанятый или ИП совмещает несколько источников дохода — например, часть выручки проходит как самозанятость, а часть как доход от сдачи в аренду другой недвижимости, — стоит заранее уточнить у банка, какие из этих доходов будут учтены в расчёте. Не все кредиторы суммируют разнородные источники одинаково, и от этого может напрямую зависеть одобряемая сумма кредита.
Первоначальный взнос и ставка — чем условия отличаются от стандартных
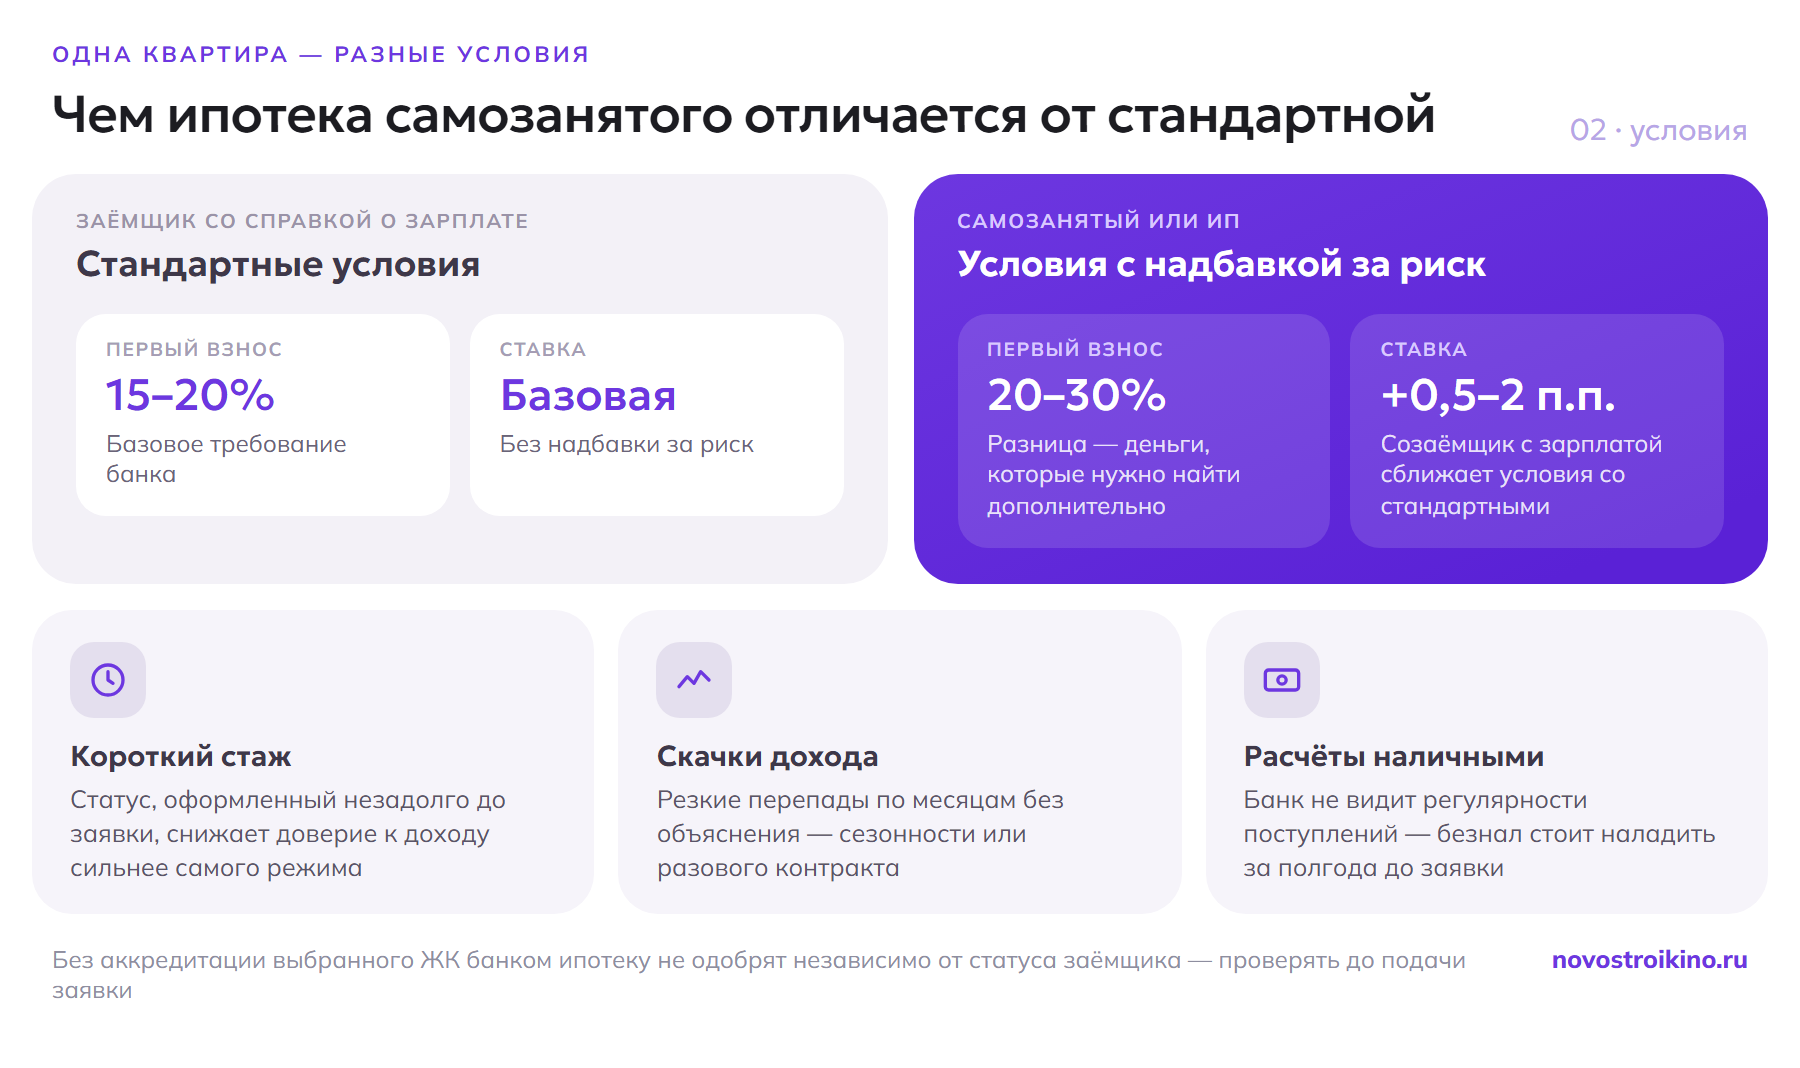
На практике банки чаще просят повышенный первоначальный взнос — от 20–30% вместо стандартных 15–20% для официально трудоустроенных заёмщиков, а рыночная ставка может быть выше на 0,5–2 процентных пункта из-за более высокого риска, который банк закладывает в модель. Часть банков предлагает компенсировать это созаёмщиком с официальной зарплатой — тогда условия сближаются со стандартными.
Как повысить шансы на одобрение ипотеки на новостройку
Практика показывает несколько рабочих шагов: вести деятельность официально не менее года до подачи заявки, проводить платежи от клиентов через расчётный счёт, а не наличными, не занижать доход искусственно ради налоговой экономии — банк как раз ориентируется на подтверждённые поступления, и заниженный доход снижает одобряемую сумму. Если доход нестабилен по месяцам, помогает созаёмщик с официальным трудовым доходом или дополнительные активы — вклады, другая недвижимость. Отдельно стоит уточнить у застройщика, аккредитован ли конкретный ЖК банком, в который планируется подавать заявку — без аккредитации ипотеку на выбранную новостройку просто не одобрят, независимо от статуса заёмщика; подробнее о том, как устроена аккредитация ЖК банком.
Если ипотека в принципе кажется менее выгодной из-за повышенной ставки для самозанятых, есть смысл сравнить её с другими вариантами покупки — рассрочкой от застройщика или трейд-ином, у каждого из них своя логика расходов, разобранная в статье про то, что выгоднее — ипотека, рассрочка или трейд-ин.
Частые причины отказа и как их избежать
Банки чаще всего отказывают самозанятым и ИП по трём причинам: слишком короткий срок деятельности на момент подачи заявки, резкие скачки дохода по месяцам без внятного объяснения (сезонность, крупный разовый контракт), а также несовпадение заявленного дохода с фактическим движением по счетам — например, если клиент указывает доход выше, чем видно по банковским выпискам. Отдельная частая причина отказа — расчёты преимущественно наличными, из-за которых банк не может подтвердить регулярность поступлений в принципе.
Смягчить эти риски помогает заблаговременная подготовка: перевод расчётов с клиентами на безналичную форму минимум за полгода до подачи заявки, ведение деятельности без длительных перерывов и сохранение всех подтверждающих документов — договоров, актов, чеков — на случай, если банк запросит их дополнительно к декларации.
Стоит ли оформлять ИП или переходить на самозанятость специально ради ипотеки
Иногда фрилансеры или собственники небольшого бизнеса думают о смене формы деятельности исключительно ради того, чтобы было проще подтвердить доход банку. Спешить с этим не стоит: банки как раз настороженно относятся к статусу, оформленному незадолго до подачи заявки, — короткий срок деятельности снижает доверие к декларируемому доходу сильнее, чем сама форма налогообложения. Если выбор стоит между режимами, стоит ориентироваться не на удобство для банка, а на то, какой режим соответствует масштабу и характеру самой деятельности: НПД подходит при доходе в пределах лимита и без наёмных сотрудников, УСН — при более крупном обороте или необходимости нанимать работников.
Если деятельность только начинается и ипотека планируется в перспективе ближайшего года, разумнее сначала нарастить историю официальных поступлений на счёт хотя бы за 6–12 месяцев, а уже потом подавать заявку — это даст банку больше оснований одобрить сумму, сопоставимую с реальными доходами, а не минимальную из-за короткой истории.
Пример: во что на практике выливается разница в условиях
Представим двух заёмщиков, которые претендуют на одну и ту же квартиру в новостройке одной и той же стоимости. У заёмщика с официальной зарплатой первоначальный взнос от банка — 15%, ставка — рыночная базовая. У самозанятого с таким же фактическим доходом, но подтверждённым только справкой из «Мой налог» за 10 месяцев (короче стандартного требования в год), банк может попросить взнос от 30% и надбавку к ставке в 1–1,5 процентных пункта из-за более высокого расчётного риска. Разница в первоначальном взносе — это фактически замороженная сумма, которую нужно найти дополнительно к уже накопленным деньгам, а разница в ставке за весь срок кредита выливается в заметную переплату.
Именно поэтому для самозанятых и ИП решение о подаче заявки часто выгоднее отложить на несколько месяцев ради накопления более длинной и весомой истории доходов, чем ускорять сделку любой ценой на текущих условиях.
Что делать: чек-лист перед подачей заявки
- Собрать справку о доходах из «Мой налог» (для самозанятых) или декларацию за последний период (для ИП) минимум за 12 месяцев.
- Запросить выписки по расчётным и личным счетам, куда поступают платежи от клиентов.
- Убедиться, что деятельность ведётся не менее 6–12 месяцев без длительных перерывов.
- Рассчитать примерный ПДН заранее — платёж по ипотеке не должен превышать половину подтверждённого дохода.
- Проверить, аккредитован ли выбранный ЖК банком, в который подаётся заявка.
- Рассмотреть созаёмщика с официальным доходом, если деятельность нерегулярна или доход близок к лимиту режима.
- Заложить в бюджет повышенный первоначальный взнос — от 20–30% — и посчитать полную стоимость сделки, включая сопутствующие расходы, о которых подробно рассказано в материале про полный бюджет покупки новостройки.
Ипотека на новостройку для самозанятых и ИП в 2026 году — рабочий, но требующий подготовки инструмент: банки оценивают не факт занятости, а прозрачность и стабильность реального дохода. Чем лучше эта прозрачность подтверждена документами заранее, тем ближе условия к тем, что получают заёмщики с обычной справкой о зарплате.